
10-K / 10-Q
定期财务报表、经营叙述、内控和风险披露。
正确选择申报元数据、文档、XBRL 事实和表格记录,同时保留版本身份与证据。
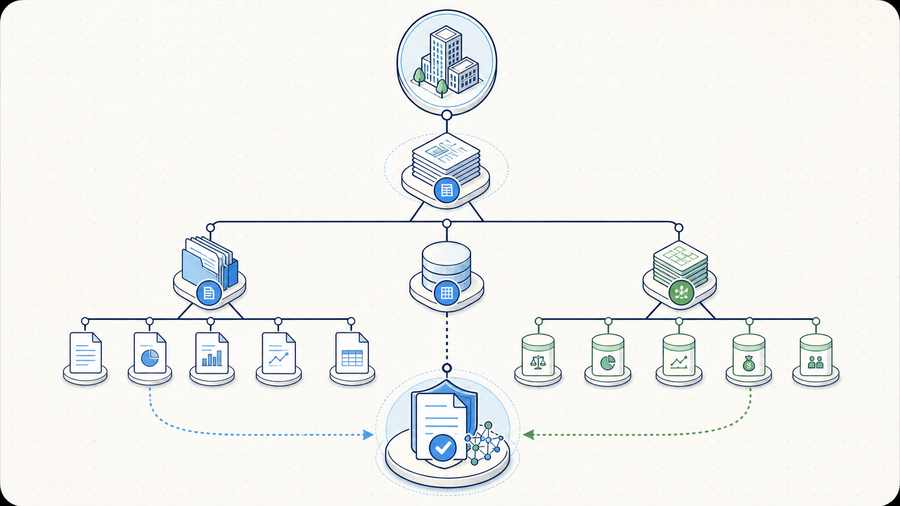
companyCIK、名称、股票代码、交易所和实体元数据。
submission表格、申报日期、accession number 和主文档。
filing index该次申报全部文档与附件的权威目录。
documentHTML、文本、XML、XBRL、图片或附件文件。
fact概念、分类标准、单位、期间、上下文和来源申报。
derived record你的提取结果、解析器版本和证据链接。
搜索免费 SEC 申报 API 往往从价格开始,但真正的选择取决于结果形态和工程责任。SEC 官方来源提供权威的提交元数据、申报文档、XBRL 事实和可下载数据集;第三方免费套餐可能增加股票代码查询、全文或章节搜索、表单专用标准化记录、webhook、批量导出或 SDK,同时带来账户、额度、保存和许可规则。
选择端点前,应先定义任务。“查询某公司最新申报”需要 submissions 索引;“按季度获取收入”需要 XBRL 事实、分类标准和期间逻辑;“提取风险因素”需要获取文档并解析章节;“内部人买入”或“机构持仓”需要解析所有权表单;“识别新的重大事件”则需要表单与项目分类。一个通用 filings 端点通常无法同时正确解决这五类问题。
自行控制采集、缓存、文档获取与标准化,并让每条记录链接到 SEC 原始来源。
服务商可通过股票代码搜索、统一结构、章节提取或客户端库减少前期工作。
申报索引不等同于标准化的 10-K 财务数据、Form 4 交易或 13F 持仓。
测试分页、修订、缺失股票代码、历史文件、429 响应与来源 URL 保存。
| 问题 | 最佳起点 | 不能默认 |
|---|---|---|
| 公司提交了什么? | Submissions 元数据 | 主文档包含所有附件 |
| 一次申报有哪些文件? | Filing index | 仅凭文件名就能判断角色 |
| 披露了哪些财务事实? | Company Facts / XBRL Frames | 不看上下文也能直接比较概念 |
| 某个章节写了什么? | 主文档 + 章节解析 | 解析器标题本身就是充分证据 |
| 哪些内容发生变化? | 按 accession 保存的版本文档 | 最新申报可以代表过去版本 |
定期财务报表、经营叙述、内控和风险披露。
带项目代码和附件的重大事件。
注册声明和发行披露。
受益所有权持仓及修订。
内部人交易和持股变化。
股东大会、治理和高管薪酬。
SEC EDGAR API 官方文档说明了 data.sec.gov 上的公开 JSON 端点,包括申报历史与提取后的 XBRL 数据。这些端点无需 API 密钥,但自动化客户端必须标识自身并遵守 SEC 当前访问与安全政策。申报档案和主文档位于 SEC archive 路径中,应通过 CIK、申报编号和文档名建立关联,不能把它们当作没有身份的普通 HTML 页面。
公司 submissions 响应包含近期表单类型、提交与报告日期、申报编号、主文档,以及指向更早 submissions 文件的引用。完整回填必须继续读取这些历史文件引用,把修订作为独立申报处理,并保留文件公开的先后顺序。索引只能说明“有哪些申报”,并不包含所有文档、附件、内联 XBRL 事实或叙述章节。
companyfacts、companyconcept 与 frames 提供机器可读事实,但每个事实仍带有分类标准、单位、期间、表单、提交日、申报编号,有时还包含分部或维度语境。如果不区分期间型与时点型事实,也不处理修订,直接选择“最新值”可能混入不可比数据。XBRL 同样不能替代叙述章节、附件、签名或所有权表单字段。
CIK 是稳定的 SEC 实体标识。应按端点要求规范化 CIK,并与股票代码一起保存,不要把股票代码当作永久标识。
区分申报日期与报告期,明确是否纳入修订,并判断应用需要元数据、主 HTML 文档、附件还是 XBRL facts。
将原始响应与标准化字段一起保存。accession number、表格类型、申报日期、CIK、获取时间和 SEC 官方 URL 构成最小可用来源记录。
申报索引、原始主文档、附件清单、结构化事实和派生章节文本应分别保存。每个派生产物都要指向来源申报编号、文档、解析器版本和提取范围,避免解析器升级时静默改变权威申报记录。
原始申报与修订应按照公开时间保留,再分别生成当前视图和“当时可知”视图。历史研究只能看到分析时点以前已经公开的文件;生产应用则可另行提供最新更正后的状态。
一条申报记录不能只有一个日期。报告期说明文件覆盖的经营期间;申报日是日历层面的提交字段;SEC 受理时间表示文件何时进入 EDGAR;抓取时间表示系统何时取得文件。结构化事实通常还会晚于原始文档完成解析。只有把这些时间分别保存,提醒、历史研究和当前看板才能使用各自正确的时点。
申报元数据已经给出申报编号、表单、日期和文档名。这只能证明索引记录存在,不能证明全部文件已经下载。
主文档和所需附件已经下载、计算哈希并关联到申报编号。某个附件下载失败时,状态应为“部分完成”,而不是返回空申报。
指定版本的解析器生成了章节或事实。应保存警告、不支持的表格和来源位置;解析成功不等于财务数据已经验证。
字段结构、期间、单位、合计、修订链和来源链接通过明确检查。派生数值还应同时公开验证状态与未解决异常。
某份 10-Q 于 8 月 1 日被 SEC 受理,其中一项指标为 1.20 亿美元;8 月 20 日受理的 10-Q/A 把同一报告期的数值修正为 1.12 亿美元。查询“8 月 10 日当时可知信息”时,仍应返回原始申报编号对应的 1.20 亿美元;当前更正视图可以返回 1.12 亿美元,同时关联修订文件和被替代的旧值。如果直接覆盖原始记录,就等于让这次修正在实际公开前 19 天提前可知。
解析 CIK,并核对公司身份。
按表格和日期筛选申报元数据。
通过 accession 和 filing index 选择文档。
提取字段时保留文档和章节链接。
记录 accession、获取时间、ETag 和解析器版本。
处理修订、重复、修正和分页。
| 检查项 | 官方 SEC EDGAR | 第三方免费套餐 |
|---|---|---|
| 鉴权 | 无需 API 密钥;需标识客户端。 | 通常需要账户与 API 密钥。 |
| 数据结构 | 原始 JSON、申报文档和 XBRL facts。 | 可能提供标准化记录与搜索能力。 |
| 免费边界 | 可按 SEC 当前政策公开访问。 | 可能存在调用额度、端点范围、历史数据或试用期限限制。 |
| 必须核对 | 客户端标识、缓存策略、请求频率与端点语义。 | 调用额度、数据新鲜度、来源追溯、使用许可和导出权。 |
| 历史完整性 | 近期与历史 submissions 文件、archive、修订、主文档和附件需要自行采集。 | 核对最早日期、表单范围、修订、删除或重处理记录和批量访问。 |
| 派生内容 | 章节解析、边界、分类逻辑和解析器版本由自身负责。 | 核对提取方法、证据位置、更正规则,以及输出是否由供应商派生。 |
| 来源可迁移性 | 官方标识和文档可按 SEC 政策访问。 | 检查原始申报、来源 URL、标准化导出和缓存历史能否迁出服务。 |
| 门槛 | 通过条件 | 失败处理 |
|---|---|---|
| 身份 | CIK 与发行人一致 | 停止并重新确认实体 |
| 版本 | 保留 accession | 不能合并记录 |
| 来源 | 每个结论都有文档链接 | 标记为缺乏支持 |
| 访问策略 | 配置 User-Agent、请求间隔和重试 | 退避并排队 |
| 解析器 | 保存版本和测试样本 | 隔离版式变化 |
建立统一请求层,设置说明性 User-Agent、超时时间与预期响应格式。控制请求节奏,按资源性质使用条件缓存或不可变缓存,遵守 Retry-After,并对临时故障使用带随机抖动的指数退避。应分别处理 403、404、429 和 5xx,而不能一律返回空数据。
如需单表格实现细节,请参考 QVeris 的 10-K 数据、10-K 年报数据与 S-1 注册申报数据指南。
按任务搜索申报元数据、文档、事实、章节或所有权能力,再检查精确输入输出契约。 可继续打开SEC Submissions 工具,并通过QVeris REST API 参考核对调用契约。
有。SEC 提供无需 API 密钥的公开 submissions 与 XBRL 接口、申报 archive 和数据集;第三方免费套餐在标准化、搜索、额度和权限上各不相同。
公开 data.sec.gov 端点无需密钥。自动化客户端应标识自身、遵守当前 SEC 访问政策、控制请求节奏并合理缓存。
应先把 ticker 解析为 CIK,并保留带有效期的映射。第三方可以自动处理,但记录中仍应保存 CIK、申报编号、表单和文档身份。
不是。它属于包含元数据与文档引用的索引。主文档和所需附件需另行获取;完整历史还要继续读取其引用的早期 submissions 文件。
不等于。它们是带分类、单位、期间、表单和来源语境的标签事实;报表展示、叙述、自定义标签、维度和修订仍需额外处理。
按照公开时间保留每个申报编号和原始产物,再生成当前视图与时点化视图,不能用修订结果覆盖原文件。
应测试元数据、完整文档、修订、历史申报、XBRL 事实、表单专用记录、来源、分页、延迟、导出、许可和失败行为。