
免费 10-K API获取 SEC 年报数据
使用免费 10-K API,通过股票代码或 CIK 定位年报,并获取原始 HTML、附件、叙述章节或 XBRL 数据,同时保留申报来源。
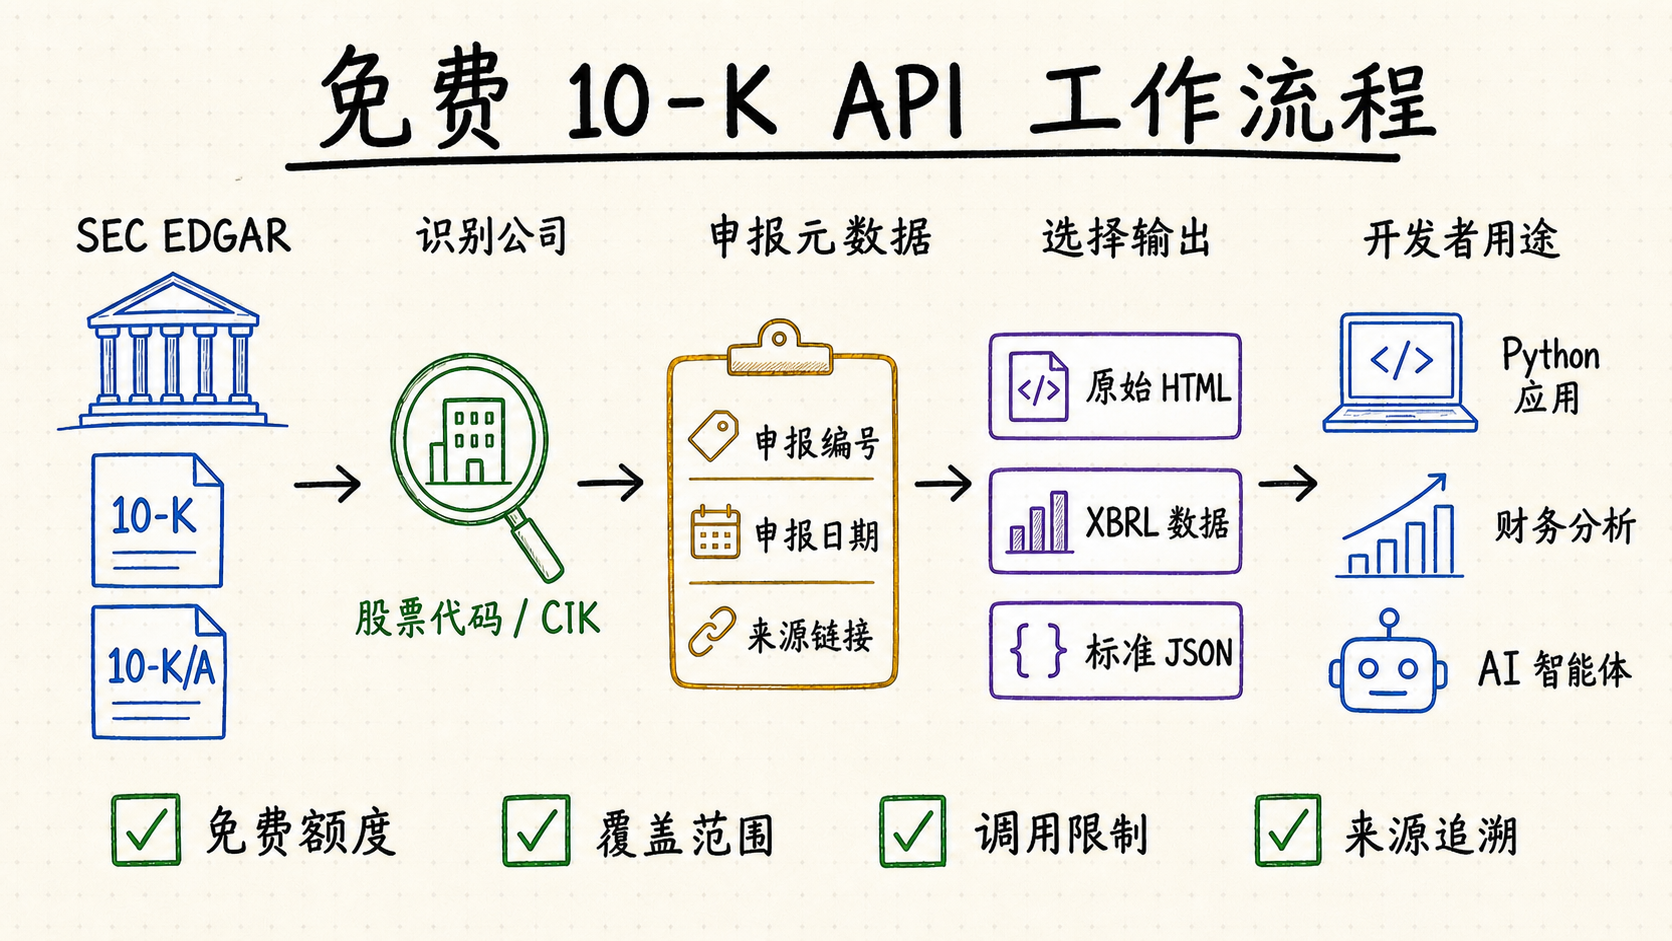
免费 10-K API:开发者真正要完成的任务
直接答案是:SEC EDGAR 免费提供权威的 10-K 元数据、申报正文、附件和标签化事实,但它并不是开箱即用的年报分析 API。接入方仍需解析发行人、选择正确文件版本、下载所需文档层、处理叙述章节或 XBRL 上下文,并保留足够证据,使每个结果都能复现。
应从研究问题反推输出。申报监控需要 accession number 与受理时间;风险模型需要 Item 1A 正文及章节边界;财务模型需要带期间上下文的 facts 或标准化报表;审计流程则可能需要完整文件索引和附件。把这些统称为“10-K 数据”,会掩盖完整性与验证方式上的关键差异。
股票代码便于输入,补零后的 10 位 CIK 更适合稳定查询 SEC 数据。
申报列表、原始 HTML、附件、提取后的 Items、XBRL facts 与标准化报表分别解决不同任务。
保留 accession number、受理时间、申报日与报告期、表格、修订状态、主要文件和 SEC URL。
核对额度、历史范围、鉴权、许可与生产使用权,区分免费层和试用。
如何评估免费的 SEC 年报 API
明确发行人、时间规则、表格变体、输出层与证据要求。例如:“返回截止时点已受理的最新 10-K,提供带来源锚点的 Item 1A 与 Item 7,并列出之后的 10-K/A。”这可以验收,而“获取年报数据”不行。
样本应覆盖股票代码变更、多类别股份、非自然年财年、较早 submissions、10-K/A,以及一份通过引用纳入代理声明的文件。用 EDGAR 核对 accession number、受理时间、主要文件与附件列表。
不同申报模板下,应评测章节边界准确率,而不是只看关键词是否出现。XBRL 需测试单位、期间型与时点型事实、维度、自定义标签、重复 context 与修订文件;标准化报表还应与原表核对合计值和正负号。
记录日/月额度、突发限制、历史起始日、受限端点、文档保留、试用到期、署名、再分发与商业使用条款。历史回填和日常监控应分别估算调用量,同一免费套餐可能只适合其中一种。
检查分页、较早文件引用、HTTP 错误、超时、重试、幂等重放、时间戳与状态说明。保存原始响应、官方 URL、内容哈希与解析器版本,让章节或事实可以追溯到准确的文件版本。
SEC 10-K 数据接口的申报、JSON 与 XBRL 输出
SEC EDGAR 数据 API以 JSON 提供公司 submissions 与已提取的 XBRL 数据。submissions 可定位近期 10-K 与 10-K/A,company facts 可返回带标签的财务事实;二者都不等同于已经统一口径的利润表、资产负债表或现金流量表接口。
对于文档分析,主要 10-K HTML 只是整套申报材料的一部分。文件索引还可能列出附件、XBRL 实例与分类文件、管理层认证,以及通过引用纳入的其他文件。应用必须明确承诺的是“主要年报正文”还是“完整申报材料”,因为两者对应不同的完整性标准。
| 输出 | 适合任务 | 接入前核对 |
|---|---|---|
| 申报元数据 | 按 ticker 或 CIK 查询 10-K、监控新申报、获取存档链接。 | 10-K/A 处理、分页与历史文件范围。 |
| 原始 HTML 或申报文档 | 阅读完整披露并提取 Business、Risk Factors、MD&A 等章节。 | 主文档选择、编码、附件与解析稳定性。 |
| 申报材料与附件 | 合同、子公司清单、认证文件、并购材料及引用证据。 | 附件类型、文件顺序、引用纳入关系、MIME 类型与缺失文件处理。 |
| 提取后的 10-K Items | 业务、风险因素、资产、法律诉讼、MD&A、市场风险、财务报表与内控分析。 | 标题变体、目录、重复标签、Inline XBRL 标记、章节边界与解析器版本。 |
| XBRL facts | 公司财务事实、标签值、期间、单位与申报来源。 | 标签体系差异、维度、单位与重复 context。 |
| 标准化财务报表 | 可比的年度营收、利润、资产、现金流与比率。 | 提供方映射、重述、时点逻辑与许可。 |
10-K、年度报告与 10-K/A 的区别
Form 10-K 是提交给 SEC 的年度申报;面向股东的设计版年度报告可能是另一份文档。10-K/A 应作为修订文件处理,需保留原始与修订 accession,不能静默覆盖。
修订文件还需要语义层面的判断。10-K/A 可能只修改有限披露,并不会重新提交全部章节;代理声明也可能补充通过引用纳入的内容。应保存版本链、识别哪些 Item 发生变化,不能把单独的修订文件当作完整重述年报展示。
使用 Python 接入免费 10-K API
步骤 1:把股票代码映射为 CIK
先把股票代码映射到 SEC CIK,并补足为 10 位用于 company submissions 请求。两种标识都应保存,因为 ticker 可能变化,而 CIK 是 SEC 的稳定实体键。可通过 SEC 的开发者资源核对可用数据与访问要求。
同时记录映射来源与观察日期。如果同一发行人有多个上市股份类别,还要区分用户选择的是证券还是申报主体;EDGAR 的文件查询最终以主体 CIK 为准。
步骤 2:筛选 10-K 与 10-K/A
获取 submissions JSON,将 recent filings 中的并行数组组合为记录,再按精确表单值筛选。保留 form、filing date、accession number、primary document 与 report date。
不要假设 recent 数组覆盖全部历史。如果目标年份不在其中,应继续读取引用的较早 submissions 文件。“当时已知的最新文件”应按 accepted timestamp 排序,10-K/A 则进入相关但独立的版本流。
步骤 3:下载或解析所需数据层
需要全文时,用 accession 与 primary document 构造 SEC 存档链接;需要标签值时使用 XBRL company facts;需要统一口径财务报表时,再选择文档明确的第三方 10-K 数据接口。
解析前先缓存不可变的原始正文与文件索引,并遵循 SEC 的自动访问规范。提取章节时要谨慎去除导航和目录噪声,保留具有信息意义的表格,并记录解析器版本与来源位置。财务 facts 应保留 concept、单位、期间、维度、表格、申报日与 accession number,不能只按标签名称选取数值。
import requests

headers = {"User-Agent": "YourApp contact@example.com"}
cik = "0000320193"
data = requests.get(
    f"https://data.sec.gov/submissions/CIK{cik}.json",
    headers=headers,
    timeout=30,
).json()

recent = data["filings"]["recent"]
records = [dict(zip(recent, row)) for row in zip(*recent.values())]
annual = [r for r in records if r["form"] in {"10-K", "10-K/A"}]使用 QVeris 发现 10-K 数据能力
QVeris 帮助开发者和 AI Agent 发现并检查可用的金融数据能力。可先打开精确匹配的Financial Reports Form 10-K JSON 工具,再查看 Financial Modeling Prep 提供方详情,核对覆盖范围、更新频率与运行限制。QVeris 不会改变提供方的额度、许可、更新频率或数据权利。
准备接入所选能力时,请按照 QVeris 工具调用手册配置准确的 tool ID、请求参数与响应结构,并在后续研究输出中保留 SEC 原始链接。
免费 10-K API 常见问题
SEC 是否提供免费的 10-K API?
是。SEC EDGAR 无需 API key 即可提供公开申报元数据、归档正文与 XBRL 数据。但它属于原始数据基础设施,并非已标准化的年报产品;章节提取、报表映射、缓存与监控仍需自行完成。
如何按股票代码获取最新 10-K?
先把 ticker 解析为申报主体 CIK,读取 company submissions,必要时继续读取较早文件,精确筛选 10-K,并按业务截止时点和 accepted time 排序。结果应返回 accession number、主要文件、申报日、报告期及相关 10-K/A。
10-K API 能否直接返回风险因素或 MD&A?
第三方服务可能直接提供 Item 1A 或 Item 7,但官方 EDGAR 主要提供申报正文。应使用不同模板、重复标题、目录和 Inline XBRL 标记测试提取质量,并保留来源锚点与解析器版本。
10-K XBRL facts 等同于标准化财务报表吗?
不等同。XBRL facts 保留发行人申报的 taxonomy、单位、期间与维度;标准化报表则把这些事实映射到服务商定义的可比字段。应验证映射、正负号、重述、财务期间与时点逻辑。
应该如何处理 10-K/A 修订文件?
原始文件和修订文件应作为拥有不同 accession number 的版本分别保存并相互关联,同时识别实际变化的披露。不能静默替换原文件,也不能假定修订文件重新提交了年报全部章节。
生产级 10-K 数据管道应保存什么?
保存 CIK、accession number、表格、受理时间、申报日与报告期、主要文件、附件列表、官方 URL、抓取时间、原始内容哈希、解析器版本与转换证据,以支持重放、修正和审计。