
免费期权成交量 API
接入前应检查什么
了解如何评估免费的期权成交量 API,
重点检查数据覆盖、字段含义、请求限制和验证方法。
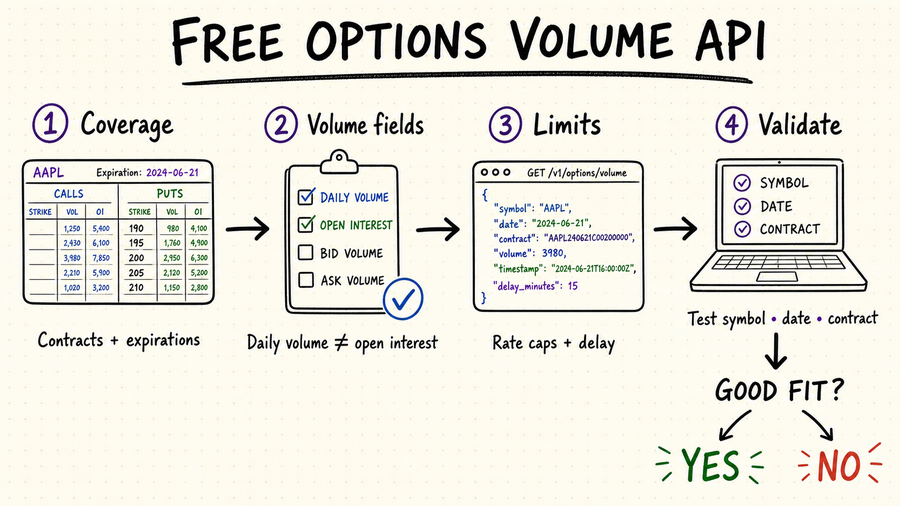
核心摘要
常见限制包括数据延迟、历史数据区间较短、请求次数上限较低、可查询标的有限,或仅限个人使用。
成交量统计一个交易时段内成交的合约数量;未平仓量统计仍处于未平仓状态的合约数量。
实用的接口响应应明确标识标的、到期日、行权价、期权类型(看涨或看跌)、时间戳和成交量。
测试一个高流动性标的、一个交易不活跃的合约、多个到期日和一个已知开市日。
期权成交量数据究竟说明什么
期权成交量是某个交易时段或时间区间内成交的合约数量。它可以反映异常活跃度与流动性,但不能直接说明交易者是在开仓还是平仓,也不能替代未平仓量、报价或成交条件数据。
日频成交量适合收盘后筛选;实时提醒和扫描器则需要带明确时间戳的区间或逐笔更新。
可直接统一 OCC 风格代码,也可由标的、到期日、行权价和期权类型重建合约。
期权链快照通常返回当日截至当前的累计成交量,而 K 线或成交聚合返回某个区间的成交量。必须保存区间定义,不能把多次累计快照直接相加。
逐笔成交源可能包含影响官方成交量统计的成交条件、撤销和更正。简单统计原始消息条数,可能高估实际活动。
成交量通常以合约张数计,而不是股票数量或名义金额。计算等效股票数量或美元活动时,应另行保留乘数和期权权利金。
免费期权成交量数据 API 检查清单
| 检查项 | 需要验证 | 为什么重要 |
|---|---|---|
| 覆盖范围 | 覆盖的美国交易所、标的代码、到期日、行权价,以及看涨和看跌期权。 | 期权链不完整会导致筛选结果出现偏差。 |
| 数据时效 | 实时、延迟 15 分钟或日终;时间戳与时区。 | 如果延迟不透明,策略结果可能失效。 |
| 历史数据 | 历史数据保留期限、已到期合约数据,以及公司行为的处理方式。 | 回测需要使用历史时点当时可获得的合约数据。 |
| 免费套餐限制 | 每分钟和每日请求次数上限、分页方式、单批数据量,以及商业使用条款。 | 免费套餐或许足以支持研究,但未必能支撑完整期权链扫描。 |
快速接入:扩大调用规模前先验证一次响应
选择市场正常交易的日期,并使用 SPY 或 AAPL 等流动性较高的标的,方便把返回的期权链与其他数据源逐项核对。
确认计量单位、时间戳、时区、分页方式、空值处理方式和合约标识,并判断成交量表示累计成交量还是区间成交量。
当日累计成交量通常不应下降,除非供应商应用了更正。记录源时间,并标记跨交易时段重置或无法解释的反向变化。
按到期日和方向统计合约数量,完整遍历所有分页,并把返回行权价与合约参考全集对照。残缺期权链可能产生虚假的异常成交量排名。
将成交量与未平仓量、报价质量、价差、标的涨跌、合约年龄和邻近行权价一起比较,并为每个结果保存准确的候选全集和排名时间。
计算每个刷新周期能获取的完整期权链数量,再主动测试限流、分页不完整和修订记录。原始快照保持不可变,标准化更正记录采用版本管理。
用 QVeris 发现可调用的数据接口
QVeris Options Chain 工具与本页高度相关,因为其公开能力记录明确包含逐合约成交量与未平仓量,并按到期日和行权价组织认购、认沽合约。应先在 Playground 测试一个标的,不能直接假定成交量时间口径、历史能力、完整期权链覆盖或数据权限。
- 检查一个已知标的和到期日,再确认成交量、未平仓量的数据类型和空值状态。
- 记录工具 ID、请求参数、原始响应、抓取时间和期权链完整性结论。
- 如需更全面的供应商与生产验收,可参阅免费期权数据 API 指南。
常见问题
部分供应商提供免费套餐、试用服务、延迟数据接口或范围受限的数据集。使用前务必核实当前的请求额度、许可条款和交易所覆盖范围。
不能。判断市场方向还需结合成交价相对于买卖报价的位置、成交方向推断、未平仓量,以及多腿策略中其他各腿的情况。
如果成交量是当日累计值,就不能直接相加。应比较后一次与前一次的数值,同时允许供应商更正和跨交易时段重置。
应基于完整合约全集,并结合历史、未平仓量、价差、报价质量、邻近行权价和标的涨跌一起判断。