
免费收益率曲线 API
国债数据指南
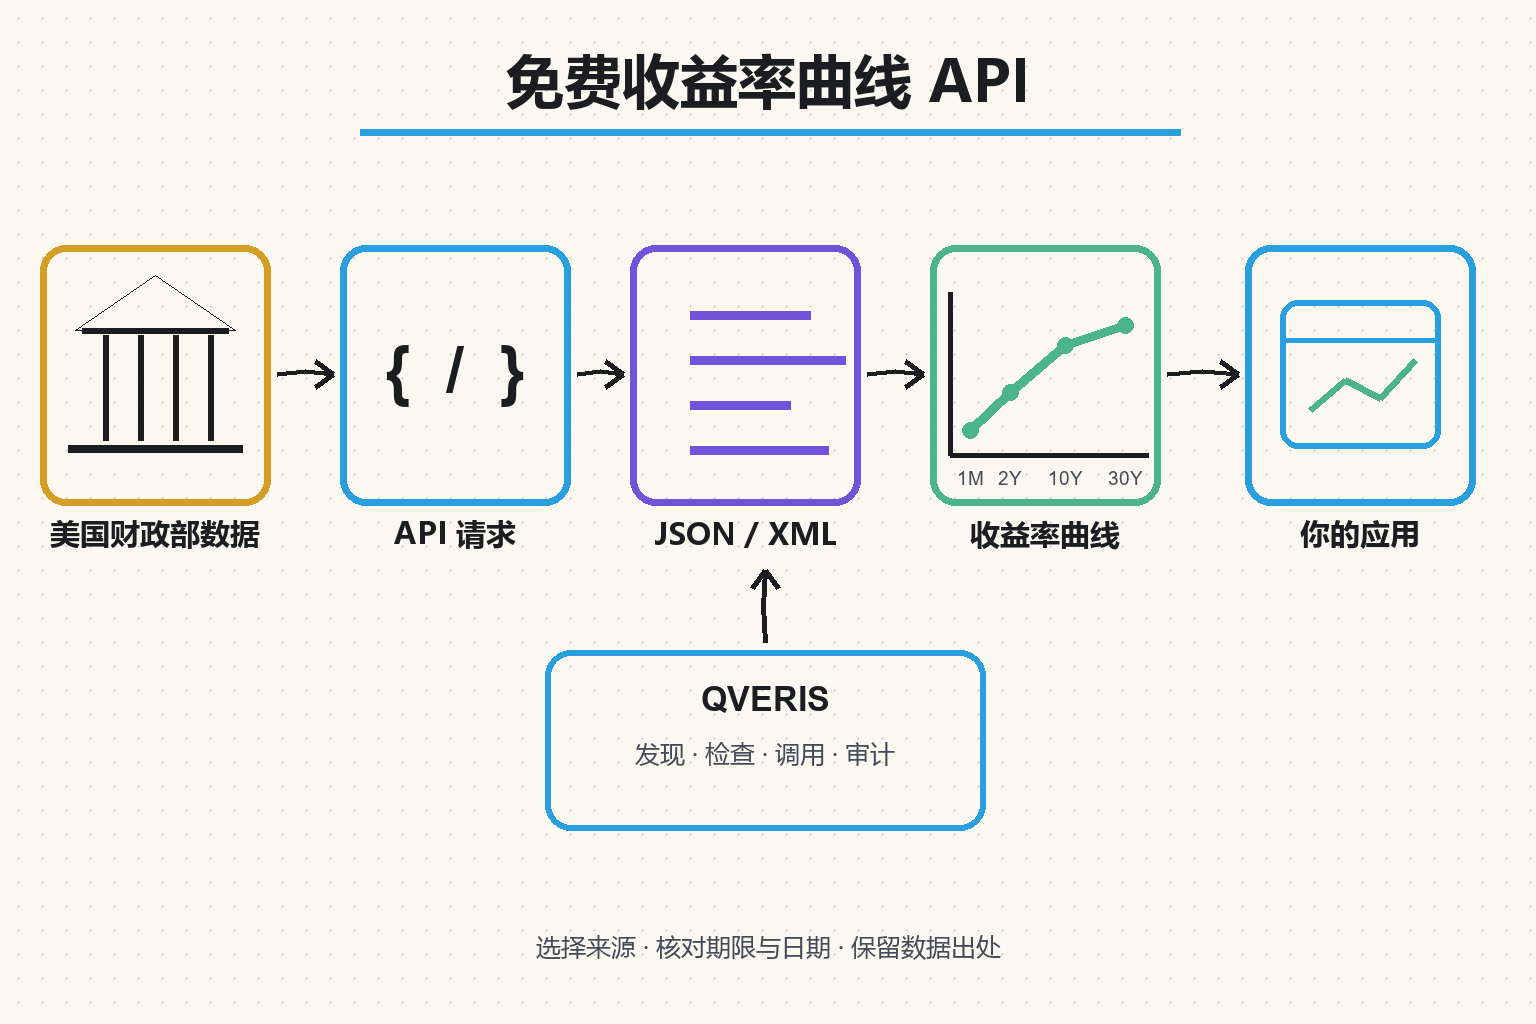
比较免费的美国国债收益率曲线数据源,
再用 JSON 或 Python 按期限完成可验证调用。
快速结论
一份可用的免费官方或聚合 API 清单,以及完成第一次可验证调用所需的信息。
美国国债每日票面收益率、实际收益率、国库券利率、期限、历史数据和常见期限利差。
注册、API Key、额度、许可、署名、返回格式和生产使用限制。
选择一个来源,检查元数据,小范围调用,验证出处,再加入缓存。
用户搜索免费收益率曲线 API 时要完成什么
当前中文结果更偏向官方国债收益率曲线查询、数据门户与开发文档。用户的核心需求是找到可信数据源,并通过程序获取美国国债各期限的当前或历史收益率;其次是比较 API Key、调用额度、历史范围、国家覆盖和 JSON 格式。
排名页面反复覆盖的数据与功能
反复出现的实体包括美国财政部、FRED、国债票面收益率曲线、实际收益率曲线、1 个月至 30 年期限、曲线斜率、历史观测、REST 或 XML、JSON、API Key、额度、日期、单位和出处。
票面、即期、远期与实际收益率曲线不是同一种数据
选择收益率曲线 API 前,必须先定义每个点的含义。曲线虽然都是按期限排列的利率集合,但不同提供方可能发布不同曲线概念,使用不同输入证券并采用不同插值方法。美国财政部官方名义曲线属于票面收益率曲线:固定期限数值从估计曲线读取,未必等于任何一只存量国债的真实收益率。它不是实时成交行情,也不能直接当成零息贴现曲线。
| 曲线 | 含义 | 典型用途 | 不能默认 |
|---|---|---|---|
| 票面曲线 | 按曲线方法使假设债券价格等于面值的票息率。 | 利率环境概览、期限比较与基准展示。 | 每个点都对应一只真实成交债券。 |
| 即期或零息曲线 | 用于贴现各期限单笔现金流的利率。 | 现值、贴现因子与现金流估值。 | 票面曲线无需转换即可直接贴现。 |
| 远期曲线 | 根据即期曲线与约定推导的未来区间隐含利率。 | 情景分析与隐含利率比较。 | 远期利率就是无偏预测。 |
| 实际收益率曲线 | 以通胀挂钩政府债为基础的曲线,例如美国 TIPS。 | 实际贴现与通胀补偿分析。 | 名义减实际完全等于预期通胀。 |
理解美国财政部官方曲线方法
美国财政部说明,当前票面曲线使用交易日美东时间约 15:30 获取的近期发行证券参考买方报价,而非实际成交。输入价格先转为收益率,再通过自举法计算各输入期限的瞬时远期利率,并用单调凸插值构建完整曲线。该方法于 2021 年 12 月 6 日取代原有的准三次 Hermite 方法。历史数据管道应保留这一方法变化的时间点,不能假设全部历史观测都采用完全相同的口径。
值得评估的免费收益率曲线数据接口
| 来源 | 典型覆盖 | 接口形式 | 使用前核对 |
|---|---|---|---|
| 美国财政部 XML 数据源 | 官方每日国债票面收益率曲线及其他财政部利率数据。 | 免 Key GET 请求,返回 XML。 | 数据集参数、年份筛选、XML 解析、日期和署名。 |
| FRED API | 单个美国国债固定期限序列及长历史数据。 | REST XML 或 JSON;需要免费 API Key。 | 序列 ID、频率、单位、修订及按日期合并多个期限。 |
| 欧洲央行数据门户 | 欧元区政府债票面、即期与远期曲线序列。 | ECB Data API 及 SDMX/CSV 下载。 | 评级样本、曲线类型、期限参数、方法与发布日历。 |
| 其他聚合服务 | 标准化主权债收益率曲线,部分覆盖多个国家。 | 通常为 REST JSON,免费条款因提供方而异。 | 原始来源、转换方法、延迟、许可和当前可用状态。 |
“免费”不代表条款完全相同。接入当天仍应核对各提供方文档,因为认证、额度、合理使用规则和数据集可用性可能变化。
如何用 Python 调用免费收益率曲线 API
1. 明确曲线类型、国家和期限
先明确需要名义票面曲线、实际收益率曲线、国库券利率、即期曲线还是远期曲线,再定义国家、期限、观测日期、频率、单位和历史区间。这些曲线类型不能混用。
2. 检查元数据、认证和调用限制
编写生产代码前,要确认曲线类型、期限标签、单位、复利基础、观测时间、时区、方法、API Key、限流、再使用许可和署名。看到“10Y”时只能先把它当作期限标签,必须通过文档确认它究竟是固定期限曲线点、某只具体债券,还是模型化零息利率。
3. 小范围调用并验证响应
下面的 Python 示例读取美国财政部官方 XML,提取 2 年期与 10 年期固定期限票面收益率,并计算以基点表示的 2s10s 斜率。结果保留观测日期和来源,便于审计。这是日终曲线示例,不是实时可成交报价。
import requests
import xml.etree.ElementTree as ET

url = (
    "https://home.treasury.gov/resource-center/data-chart-center/"
    "interest-rates/pages/xml"
)
params = {
    "data": "daily_treasury_yield_curve",
    "field_tdr_date_value": "2025",
}
response = requests.get(url, params=params, timeout=30)
response.raise_for_status()
root = ET.fromstring(response.content)

ns = {
    "atom": "http://www.w3.org/2005/Atom",
    "m": "http://schemas.microsoft.com/ado/2007/08/dataservices/metadata",
    "d": "http://schemas.microsoft.com/ado/2007/08/dataservices",
}

rows = []
for entry in root.findall("atom:entry", ns):
    props = entry.find("atom:content/m:properties", ns)
    if props is None:
        continue
    date = props.findtext("d:NEW_DATE", default="", namespaces=ns)
    y2 = props.findtext("d:BC_2YEAR", default="", namespaces=ns)
    y10 = props.findtext("d:BC_10YEAR", default="", namespaces=ns)
    if date and y2 and y10:
        rows.append({
            "date": date,
            "2y_percent": float(y2),
            "10y_percent": float(y10),
            "2s10s_bp": round((float(y10) - float(y2)) * 100, 1),
            "source": "U.S. Department of the Treasury",
        })

assert rows, "No complete 2Y/10Y observations returned"
print(rows[-1])
4. 加入缓存、重试和出处记录
按发布日程缓存,遵循重试建议,记录抓取时间和序列元数据,保留来源 URL,并监控数据结构变化。
发布前验证收益率曲线 API 响应
HTTP 请求成功并不代表得到了一条有效曲线。应验证提供方、国家、币种、曲线家族、名义或实际属性、票面/即期/远期类型、期限、单位、复利约定、观测日期、发布时间与方法版本。同一条曲线的全部点必须共享同一观测日期。缺失期限应保持缺失;插值属于模型决策,必须单独标记方法。
执行整条曲线完整性检查
可使用提供方、曲线类型、国家、币种、观测日期和期限构建复合主键。重复期限、百分数与小数比例误读、期限顺序异常、未来日期以及混合不同发布日期拼成的曲线都应拒绝。还要把多个官方数值与财政部可见表格核对,并保存原始 XML/JSON、请求参数、HTTP 响应头与抓取时间。
正确计算 2s10s 及其他期限利差
期限利差通常等于同一曲线、同一观测日的长期收益率减去短期收益率。若原始单位为百分比,百分点之差乘以 100 即可得到基点。假设 10 年期为 4.20%、2 年期为 4.55%,则 2s10s 为 −35 个基点,负斜率通常称为倒挂。不能在没有说明的情况下颠倒减法方向,也不能混用实际收益率和名义收益率,或组合不同日期的收盘观测。
曲线倒挂是信号,不是独立预测结论
2s10s、3m10y 和 10s30s 衡量不同的曲线区间,可能给出不同信息。它们与未来增长的关系取决于样本、政策环境、市场预期和观察期限。看板必须注明两端期限、减法方向、单位与观测日期;Agent 可以描述变化并引用数据,但不应把某一次倒挂写成经济将在特定日期衰退的证明。
构建无前视偏差的历史收益率曲线
对齐交易日历并保存当时可获得的数据
收益率曲线通常只在工作日发布,因此周末和节假日不是零值。回测必须明确缺失日期是保持缺失,还是沿用最近一次已发布曲线;两种选择都要记录。观测时间与抓取时间应分开保存。如果提供方后来更正历史或改变方法,研究管道可能同时需要最新修订序列和策略当时真正可见的快照。FRED 观测接口对适用序列支持实时区间和历史版本参数,但仍需仔细记录;这些参数并不能自动保证所有衍生利差都满足历史时点安全要求。
不要伪造历史上不存在的期限
美国财政部公布的期限集合会随时间变化,部分期限开始较晚,30年固定期限序列也经历过停发与恢复。使用现代固定列集会在历史区间产生大量缺口。应保留可用性元数据,不得把期限回填到官方开始时间之前;任何插值或代理值都要标记。方法发生变化时,应分段分析或加入方法指示变量,避免把结构性口径变化误判为市场信号。
官方财政部数据源与收益率曲线聚合 API 怎么选
最重视权威性与直接出处时,美国财政部数据源是首选。它提供曲线观测与定义,但 XML 解析不如标准化 JSON 方便。聚合 API 可简化曲线快照、期限利差、跨国覆盖和 Agent 接入,但必须检查其转换逻辑和免费套餐条款。
什么时候更适合使用聚合 API
需要统一查询多个国家或提供方时,聚合 API 更适合原型、跨国看板和 Agent 工具,但不会取代原始机构的权威性。应保存提供方、数据集与序列 ID、单位、频率、抓取时间和来源 URL,并检查数值转换、更新延迟和许可;重要结果仍需与官方门户核对。
使用前验证元数据、修订与数据质量
不要把序列名称当作完整定义
两个“10年期美国国债”字段可能分别表示固定期限票面曲线点、某只最新发行债券报价、月度均值、TIPS 实际收益率或衍生利差的一端。必须保存名称、曲线家族、输入样本、方法、单位、复利约定、频率、时区、估值时间与发布日程,并把维度代码与可读标签一起保留,不能只依赖 10Y 这样的简写。
显式处理修订值与缺失观测
提供方可能更正观测、增加新发行期限、调整曲线输入或改变插值方法。产品必须明确展示最新官方历史,还是保留每天抓取到的曲线快照。空值绝不能转成零;同时要检测重复日期、期限集合异常、单位变化、曲线类型混用、无法解释的跳变,以及超过官方发布时间窗口仍未更新的最新观测。
构建可靠的生产级数据接入
分离发现、抓取、标准化与交付
数据管道应分离发现、抓取、标准化和交付。抓取阶段保存原始响应、HTTP 状态、请求参数和时间;标准化阶段统一日期、单位和缺失值,但保留原始表达;交付阶段再向看板、数据库、API 或 Agent 提供已验证数据。保留原始响应便于重新处理。
让轮询、缓存和重试匹配发布日程
美国财政部说明,交易日曲线通常在美东时间 18:00 前发布,但也可能延迟。应围绕官方时间窗口轮询,而不是持续请求。按提供方、曲线类型和观测日期缓存,只更新最新分区,避免重复重建全部历史。临时故障可有限退避重试,无效参数不能无限请求,API Key 不能写入客户端。还要监控曲线陈旧、期限缺失、数据结构变化,以及单位从百分比突然变成小数。备用来源必须代表同一曲线概念,不能只因为期限标签相似就替换。
收益率曲线 API 的常见应用场景
研究、看板、提醒与 AI Agent
开发者可把曲线用于固定收益看板、期限比较、2 年/10 年或 10 年/30 年利差监控、衰退研究输入、贴现率背景、回测和数据型 Agent。历史研究需要可复现快照,运营看板则要分别展示观测日期与抓取时间。
面向 AI Agent 时,应把“获取最新名义票面曲线”“读取某一观测日曲线”或“使用匹配期限计算指定利差”等任务封装成范围明确的操作,并说明国家、曲线类型、单位、支持期限、错误状态与出处。Agent 必须引用发布机构和观测日期,区分来源数值与自行计算的利差,并避免把远期利率或曲线倒挂写成确定预测。QVeris 可帮助查找、检查和调用这些能力,并保留审计记录;原始机构仍是数值与方法的权威来源。
QVeris 如何帮助接入收益率曲线 API
QVeris 可帮助 Agent 查找、检查和调用真实世界的工具,并保留审计记录。对于收益率曲线数据,API 的输入、输出和出处应当可核查;QVeris 不拥有,也不会改变底层官方数据。
- 先在 QVeris 中查看 Alpha Vantage 提供商详情,再按照 QVeris REST API 参考完成集成。
- 在 Agent 调用前检查操作参数和响应结构。
- 在下游记录中保留提供方 URL、时间戳、序列 ID 和许可信息。
FAQ
美国财政部提供无需 Key 的官方 XML 数据源,FRED 可用免费 Key 获取各期限序列,部分聚合服务还提供有额度限制的 JSON 免费套餐。
重视直接出处时使用美国财政部每日利率数据源;需要 JSON 和单个固定期限长历史时可评估 FRED API。
可以。分别请求所需的美国国债固定期限序列,再按同一观测日期对齐,即可构建曲线。
用 requests 发起限定年份或日期的请求,检查 HTTP 状态和字段,并保存期限、单位、观测日期与来源。
不是。主要名义固定期限表是票面收益率曲线。零息即期曲线需要来自有文档的即期数据集,或使用明确的自举法推导。
使用同一曲线和同一观测日的 10 年期收益率减去 2 年期收益率。百分点之差乘以 100 后得到基点。
不一定。倒挂是市场信号,其解释取决于具体利差、样本、政策环境和预测期限,不能证明经济会在某个特定日期衰退。
不会。QVeris 帮助 Agent 调用能力,原始提供方仍是数据、方法、许可和发布时间的权威来源。