
免费 VWAP API
股票数据指南
比较完全免费和提供免费套餐的 VWAP 数据方案、核对使用限制,
再把股票代码转换成可直接使用的成交量加权平均价数据。
摘要
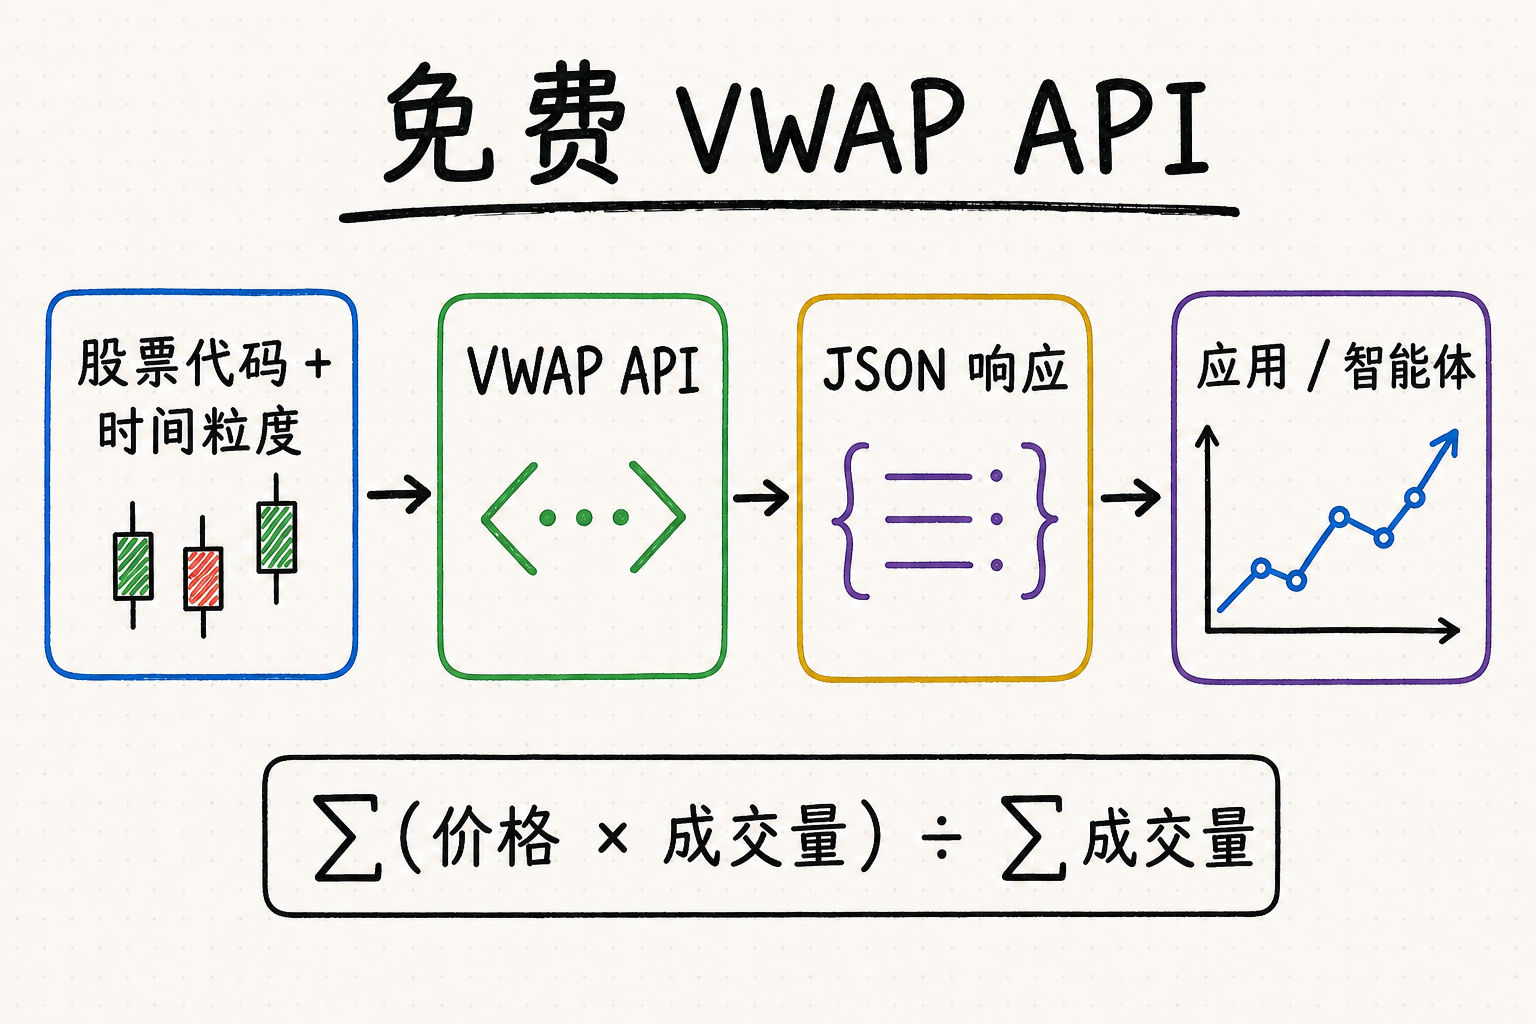
免费 VWAP API 应直接返回指标,或提供足够一致的日内 OHLCV 数据,让你自行计算成交量加权平均价。
必须核对资产覆盖、延迟、时间粒度、历史范围、限额、许可,以及是否需要注册或信用卡。
直接调用专用 VWAP 接口更快捷;基于价格与成交量 K 线自行计算,则更透明,也更容易控制计算口径。
QVeris 帮助开发者和 Agent 在调用前发现、检查并选择相关金融数据能力。
如何通过免费 VWAP API 获取股票数据
先明确应用要完成的任务:获取一个当前日内值、拉取历史 VWAP 序列,还是获取原始 K 线后自行计算。这个选择会改变端点、配额、存储和校验方式。
专用 VWAP 接口可能直接返回指标;通用行情接口通常返回带时间戳的开高低收和成交量。
使用供应商规定的股票代码、交易所时区、常规或盘前盘后时段,以及 1、5、15 分钟等支持的间隔。
确认数据是实时、延迟还是日终数据,并记录请求配额、分页、保留期限和商业使用许可。
用于图表、提醒、回测或 Agent 工作流前,检查时间戳、缺失 K 线、零成交量、公司行动和每日重置。
免费 VWAP API 选型检查表
| 检查项 | 需要确认 | 为什么重要 | 稳妥做法 |
|---|---|---|---|
| 覆盖范围 | 支持哪些股票、ETF、加密资产和交易所? | 不覆盖目标资产的端点无法使用。 | 先测试真实目标代码。 |
| 实时性 | 实时、延迟还是仅历史数据? | 提醒和实时看板需要明确时间戳与延迟。 | 始终展示数据时间。 |
| 计算口径 | 直接返回还是由 OHLCV 计算?使用什么价格和重置规则? | 不同时段和价格口径会产生不同数值。 | 记录公式与交易时段。 |
| 免费层限制 | 请求数、积分、历史、再分发、注册和信用卡要求? | 忽略配额或许可会让原型无法上线。 | 缓存、退避并复核最新条款。 |
先定义你所说的 VWAP。日内 VWAP 在指定开盘时点重置,锚定 VWAP 从选定事件开始累计,滚动 VWAP 则使用移动窗口,三者回答的问题并不相同。还应记录成交量是否包含盘前盘后、开收盘集合竞价、零股、场外成交,或仅覆盖数据源能够提供的交易场所。验收时要用同一组底层成交或 K 线复核一个完整交易日。某个接口即使计算稳定,也可能因为交易时段、覆盖场所、价格口径或成交量范围不同,而与券商基准产生合理差异。
VWAP REST API 与 Python 调用示例
直接请求专用端点
使用文档规定的 URL,例如 GET /vwap?symbol=AAPL&interval=5min。API Key 应放在请求头或环境变量中,不要写入生产前端代码。
Python 请求模式
使用 requests.get(url, params=params, timeout=20) 调用,遇到 HTTP 错误立即抛出,再校验代码、间隔、时区、时间戳和 VWAP 数值。
从 OHLCV 计算 VWAP
为每根 K 线选择并记录价格口径,常见典型价格为 (high + low + close) / 3。累计价格乘成交量后除以累计成交量,并按选定交易时段重置。
生产保护措施
缓存稳定历史数据,遵守 Retry-After,对 429 和临时 5xx 使用指数退避,不要静默替换为过期或许可不同的数据。
明确选择日内、锚定或滚动 VWAP
日内 VWAP 用于判断从指定开盘时点以来的成交重心;锚定 VWAP 从财报发布、突破或其他选定事件开始累计;滚动 VWAP 使用固定回看窗口,不随交易日边界重置。每个数值都应同时保存计算类型、锚点时间或窗口、纳入的交易时段和价格口径,避免图表、提醒与回测虽然使用同一名称,实际计算的却不是同一个指标。
建立可复现的验收样本
选择若干已经结束的交易日,覆盖普通交易日、半日市、盘前盘后、拆股、缺失 K 线和至少一个零成交量区间。保存原始逐笔成交或 OHLCV、交易所日历、预期重置点及独立计算结果,并在首根 K 线、盘中和收盘三个时点按明确容差核对。发现差异时应定位口径原因,而不是用四舍五入掩盖问题。
上线后监控指标语义漂移
持续记录最新事件时间、到达延迟、K 线数量、缺失区间、零成交量频率、交易日重置、来源场所覆盖,以及接口 VWAP 与本地基准计算的差值。服务商一旦调整复权方式、周期标签、集合竞价覆盖或盘前盘后默认值,就应触发告警;因为响应即使仍是合法数字,也可能已经无法与历史研究保持一致。
复算一个三根 K 线的 VWAP 固定样本
假设同一交易时段内三根已完成 K 线的典型价格分别为 100、102、101,成交量分别为 100、300、100 股。计算时必须同时累计“价格 × 成交量”和成交量;直接对三个价格求平均,会忽略成交主要发生在哪个价位。
| K 线 | 典型价格 | 成交量 | 价格 × 成交量 | 累计 VWAP |
|---|---|---|---|---|
| 1 | 100 | 100 | 10,000 | 10,000 ÷ 100 = 100.00 |
| 2 | 102 | 300 | 30,600 | 40,600 ÷ 400 = 101.50 |
| 3 | 101 | 100 | 10,100 | 50,700 ÷ 500 = 101.40 |
第三根 K 线结束后的预期日内 VWAP 为 101.40。零成交量 K 线既不增加分子也不增加分母,因此累计 VWAP 应保持不变,同时保留明确的“零成交量”状态。缺失 K 线则不同:不能擅自补成零成交量,因为数据源可能漏掉了真实成交。应标记该区间缺失,按许可进行修复;完整性无法确认时,不应输出“已验证”的结果。
重置与来源规则:下一交易时段纳入的第一根 K 线应重新开始计算日内 VWAP。盘前、正常交易时段、盘后和集合竞价是否纳入,必须事先确定。逐笔成交基准按符合条件的真实成交加权;OHLCV 推导值则按每根 K 线的代表价格加权。两者都可能内部计算正确却得到不同结果,因此响应必须说明来源方法,不能把口径差异简单藏进容差范围。
QVeris 如何帮助发现 VWAP 数据接口
QVeris 是能力路由网络,不承诺每个行情数据源都免费或实时。它帮助 Agent 发现相关能力、检查输入输出,并通过一致工作流调用合适的服务商。
- 当你需要的是某种金融数据能力,而不是指定服务商时,可以从 QVeris 工具详情开始。
- 用于生产环境前,检查参数要求、响应结构、服务条款和数据实时性。
- 参考 QVeris REST API 参考,把 Agent 工作流连接到可发现、可审计的外部工具。
FAQ
有些服务商直接提供 VWAP 接口,也有些服务商提供足够的免费日内 OHLCV 数据供用户自行计算。不同免费套餐的覆盖范围和使用条款并不相同,使用前应核对最新文档。
可以向专用接口提交受支持的股票代码和时间粒度,也可以获取日内价格与成交量 K 线,再用价格与成交量乘积的累计值除以累计成交量。
任何文档完整且能返回 JSON 或 CSV 的 REST 接口都可以用 Python 调用。应优先选择响应结构稳定、时区明确、错误说明和调用限额清晰的服务。
不一定。免费方案可能提供延迟行情,也可能只提供历史数据。处理结果时,应同时保留时间戳和数据权限说明。
可以。使用明确的价格口径与累计成交量,并统一交易时段、缺失 K 线、零成交量和每日重置规则。
检查资产、交易所、粒度、历史、延迟、配额、鉴权、许可、公司行动、分页、错误处理和部署地区。