
免费跌幅榜 API
数据源与 Python
比较免费股票跌幅榜 API,验证每个跌幅背后的真实价格,
区分实际回撤与市场状态异常,并用 Python 构建可解释的风险流程。
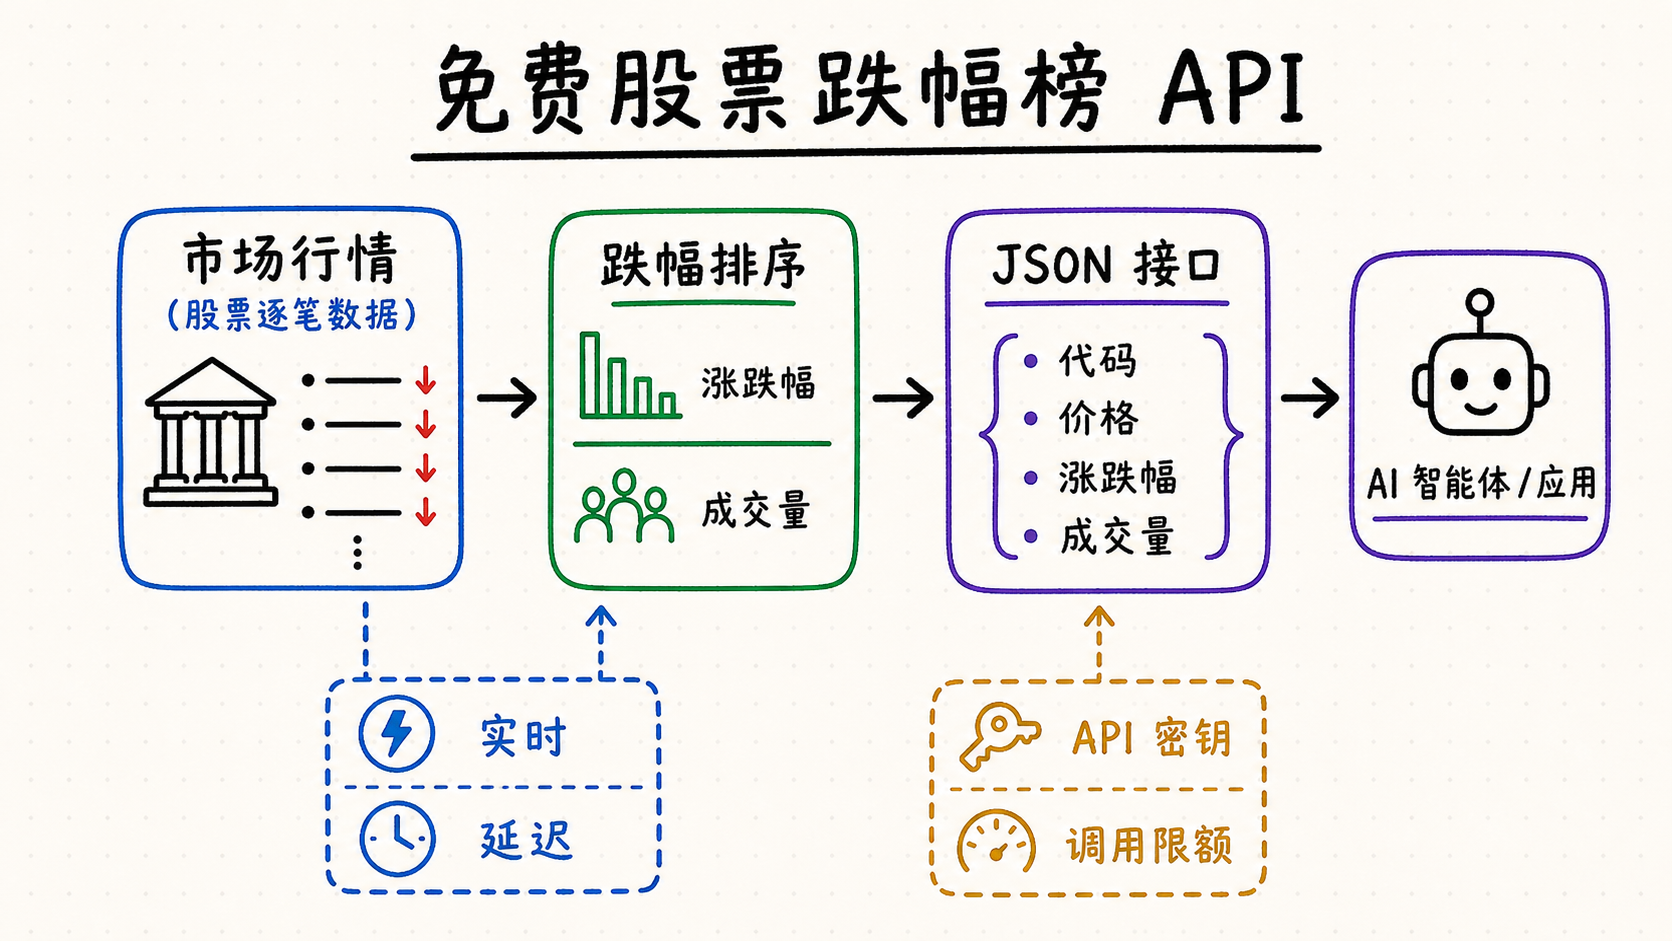
免费股票跌幅榜 API 应完成哪些任务
本页聚焦下行风险监控。可用的跌幅榜数据应帮助风险团队或 Agent 区分真实回撤、错误成交、反向拆股、陈旧前收盘、临时停牌和低流动性微盘股。触发升级前,还应关联负面催化因素、组合敞口、卖空限制和停复牌状态。它绝不是把涨幅榜排序方向反过来那么简单。
默认榜单必须说明:它使用最新成交、中间价、买价还是官方时段收盘价,并以哪一种复权前收盘为基准。快速下跌时,这个选择尤其重要:最新成交可能发生在停牌之前,买价可能在下一笔成交前已经重估,盘后成交也可能远离常规盘市场。因此,风险系统应把原始市场排名与按自身敞口加权的升级队列分开。
风险解释:应保存买卖价、最新成交、前收盘、停牌代码、公司行动、交易时段和报价状态。显示的最新价可能已经陈旧而最优买价已经大跌,也可能只是偏离当前市场的一笔错误成交。
股票跌幅榜 API 应返回哪些字段
用当前市场验证负向变化
要求返回前收盘、最新成交、买价、卖价、跌幅、交易时段和报价状态。宣布实时回撤前,应把最新成交与当前点差进行比较。
排除公司行动扭曲
反向拆股、分派、配股、分拆和代码变更可能产生极端未复权跌幅。排名前必须关联公司行动生效日历。
保留停牌、复牌和价格限制状态
停牌证券可能长期位于榜首,但显示报价已经陈旧。应保存停牌原因、停牌时间、复牌时间、竞价状态和监管价格限制。
优先考虑组合与流动性影响
关联持仓规模、融券可用性、点差、深度、成交量、市值和负面事件类型。高流动性持仓的小幅下跌,可能比未持有微盘股的惊人跌幅更重要。
区分价格下跌与总回报影响
现金分派等除权事件会降低报价,却不一定造成同等经济损失。判定回撤前应保存调整类型、除权日、分派金额,以及原始收益率和复权收益率。
处理退市与终止报价状态
破产、退市、代码删除、转入场外市场或长期停牌都需要明确状态字段。不要把旧报价持续当成可交易实时价格,也不要在没有实际收盘成交时凭空补成零。
可评估的免费股票涨跌幅榜接口
下表只是一份供应商核验清单,不代表背书;接口权限和条款可能变化。评估时应让每个候选来源使用同一组固定事件,包括普通下跌、财报跳空、反向拆股、分派除权日、盘中停牌、复牌竞价、退市事件和稀疏盘后成交,并记录各数据源纳入哪些证券、如何标记时间,以及能否用底层价格重算所示跌幅。
| 来源 | 可用信号 | 使用前核对 |
|---|---|---|
| Alpha Vantage | 官方文档列出 TOP_GAINERS_LOSERS,可返回美股涨幅、跌幅和最活跃股票。 | 免费 Key 配额、默认数据时效、交易所授权和生产用途条款。 |
| Massive | Top Market Movers 文档说明可返回美股前 20 名涨跌幅股票,并设有最低成交量过滤。 | 当前套餐权限、快照时间、行情延迟和再分发权利。 |
| Financial Modeling Prep | Market Top Losers 页面提供跌幅榜端点,并展示代码、名称、价格和涨跌等字段。 | 当前端点路径、免费权限、额度、时效和纳入的证券类型。 |
| Webull | 官方文档支持按周期、市场类别、排序字段和升序方向获取涨跌幅排名。 | 应用凭证、沙箱与生产环境、支持市场、签名流程和接入权限。 |
股票跌幅榜 API Python 示例与验证
应从归一化记录构建具有当前可交易意义的榜单,并把被排除的异常记录转入复核。下面的示例要求报价有效且仍在交易,以复权前收盘重新计算跌幅,同时拒绝把缺失价格或终止报价状态补成零。
from decimal import Decimal, InvalidOperation


def build_tradable_losers(
    rows: list[dict],
    minimum_dollar_volume: Decimal = Decimal("1000000"),
    limit: int = 20,
) -> tuple[list[dict], list[dict]]:
    eligible, review = [], []
    for row in rows:
        reasons = []
        if row.get("session") != "regular":
            reasons.append("outside_regular_session")
        if row.get("halt_status") != "trading":
            reasons.append("halted_or_terminal")
        if row.get("quote_status") != "valid":
            reasons.append("stale_or_invalid_quote")
        if row.get("prior_close_adjusted") is not True:
            reasons.append("unverified_baseline")
        if row.get("corporate_action_status") not in {None, "resolved"}:
            reasons.append("unresolved_corporate_action")
        try:
            current = Decimal(str(row["current_price"]))
            prior_close = Decimal(str(row["prior_regular_close"]))
            bid = Decimal(str(row["bid"]))
            ask = Decimal(str(row["ask"]))
            volume = Decimal(str(row["volume"]))
        except (KeyError, InvalidOperation):
            review.append({"symbol": row.get("symbol"), "reasons": ["invalid_numeric_fields"]})
            continue
        if min(current, prior_close, bid, ask) <= 0 or volume < 0:
            reasons.append("non_positive_price_or_volume")
        if bid > ask:
            reasons.append("crossed_market")
        change_pct = ((current / prior_close) - Decimal("1")) * Decimal("100") if prior_close > 0 else Decimal("0")
        if change_pct <= Decimal("-100") or change_pct >= 0:
            reasons.append("not_a_valid_decline")
        if current * volume < minimum_dollar_volume:
            reasons.append("insufficient_dollar_volume")
        if reasons:
            review.append({"symbol": row.get("symbol"), "reasons": reasons})
            continue
        eligible.append({
            "symbol": row["symbol"], "exchange": row["exchange"],
            "current_price": current, "prior_regular_close": prior_close,
            "change_pct": change_pct, "bid": bid, "ask": ask,
            "source_timestamp": row["source_timestamp"],
            "rule_version": "tradable-losers-v1",
        })
    eligible.sort(key=lambda item: (item["change_pct"], item["symbol"]))
    for rank, item in enumerate(eligible[:limit], start=1):
        item["rank"] = rank
return eligible[:limit], review待复核记录不是无用数据,而是重要证据。对风险团队而言,停牌、尚未确认的反向拆股或终止上市,可能比一条有效报价排名更重要。应把这些记录及明确原因保存在独立队列中;从可交易榜单排除,不代表可以删除其底层事件。
1. 用买卖价与报价状态验证下跌
标准化跌幅后,把最新成交与当前买卖价比较,隔离倒挂市场、乱序成交、陈旧报价和超出证券有效价格范围的数值。
2. 关联停牌与公司行动状态
升级前检查监管停牌代码、复牌竞价、反向拆股、分派、配股、分拆和代码变更,并保存能够解释该变化为何可能不可交易的状态。
3. 按风险影响排序,而不是只看百分比
把跌幅与组合敞口、流动性、点差、融券状态、期权活动、市值和事件严重程度结合,原始市场排名与机构内部升级分数分开保存。
4. 为每条风险提醒保存证据
附上来源时间、报价快照、公司行动检查、停牌状态、触发新闻或申报和验证结果。市场恢复后,风险提醒仍必须可以解释。
5. 建立事件时间线,而不是只存单个快照
保存首次入榜、最差排名、经验证的最低买价或成交价、停复牌变化、从低点恢复幅度和退出榜单时间,用完整路径区分持续性损伤、短暂流动性真空和错误成交。
6. 分别定义升级与抑制条件
经验证的跌幅、已持有敞口、流动性恶化或重大申报可触发升级;基准缺失、公司行动尚未确认、报价陈旧,或停牌且没有当前可执行市场时,应抑制自动提醒或转人工复核。
QVeris 如何连接股票涨跌幅榜能力
QVeris 不发布股票排名、不授予交易所行情许可,也不保证供应商数据。它帮助开发者与 Agent 发现金融数据能力、检查接口,并通过一致流程连接选定的外部工具。
- 打开 Alpha Vantage 股票涨跌幅榜工具详情,检查这项市场异动能力的具体参数。
- 连接前检查输入、输出、鉴权、支持市场、供应商文档、报价条件、时间戳与复权规则。
- 按照 QVeris REST API 参考或 Python SDK 指南发现、检查并调用选定能力。
- 通过 QVeris 能力地图探索相邻数据工具;连接能力和下跌排名不构成投资建议。
免费股票跌幅榜 API 常见问题
有免费的股票跌幅榜 API 吗?
有些供应商提供免费 Key 或试用。应核对市场、延迟、额度、字段、许可,以及当前套餐是否仍包含该端点。
哪个 API 同时返回涨幅榜和跌幅榜?
Alpha Vantage、Massive、FMP 和 Webull 均有相关文档,但鉴权方式和访问权限不同。
能免费获取实时股票跌幅榜吗?
有时可以,但免费返回可能延迟或仅为收盘数据。必须检查结果时间戳和行情授权说明。
如何用 Python 调用跌幅榜接口?
按文档发送 GET 请求,处理 HTTP 错误并解析 JSON,再规范涨跌幅并确认最负的有效值排在前面。
股票跌幅榜 API 返回哪些字段?
应关注代码、名称、价格、涨跌额、涨跌幅、成交量、市场、时间戳,以及明确的错误或状态字段。
停牌股票是否应该留在跌幅榜?
可以保留展示,但必须标注停牌、停牌时间和最后有效市场状态。陈旧价格不能被描述为可执行报价,也不应持续触发自动提醒。
分红会让股票看起来像跌幅榜首吗?
会。除权日的报价可能大致下调分派金额。解释为经济损失前,应比较原始与复权收益,并保留对应分派记录。
为什么买价与最新成交显示的跌幅不同?
最新成交代表已经完成的交易,买价代表当前公开买盘。快速下跌或成交稀疏时两者更新时间不同,因此应同时保存各自时间戳和报价状态。