
免费股票 OHLCV API
可靠 K 线数据指南
选择、校验并接入免费的历史 K 线数据,
同时看清周期、复权、调用限额与使用权限。
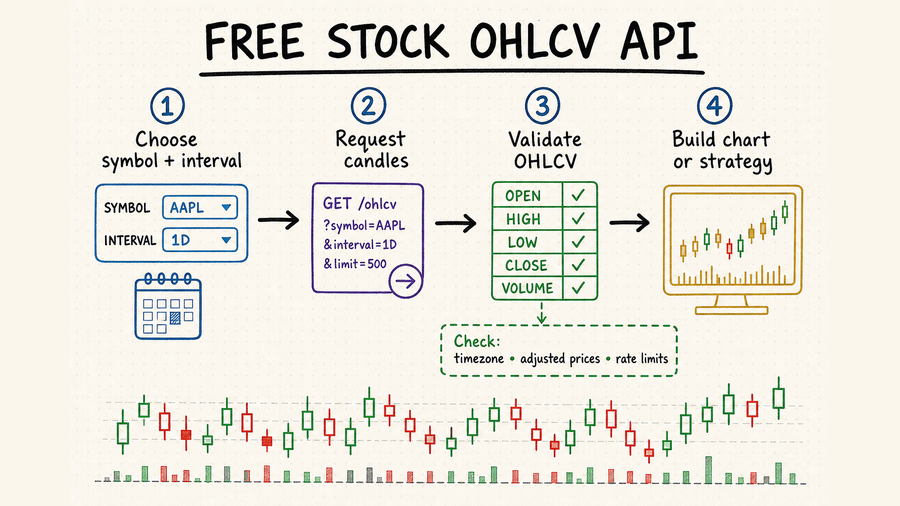
免费股票 OHLCV API 核心摘要
针对股票代码与周期返回时间序列,每根 K 线包含时间戳、开盘、最高、最低、收盘和成交量。
通常意味着有限配额、延迟行情、较短历史或非商业条款,并不等于无限制市场数据。
交易所覆盖、周期、历史深度、时区、拆股与分红复权、缺失 K 线和调用限额。
适用于原型、教学、研究 Notebook、图表演示和低频策略,但必须建立数据校验。
OHLCV 数据代表什么
每根 K 线聚合一个周期内的交易活动:开盘价是首笔有效成交,最高价和最低价是区间极值,收盘价是最后一笔有效成交,成交量则是交易数量。供应商规则可能不同,因此同一代码与周期也可能得到不同 K 线。
确认时间戳代表 K 线开始还是结束、使用哪个时区,以及是否包含盘前盘后交易。
拆股或分红后,复权数据可能改写历史价格。回测中绝不能混用原始 K 线与复权 K 线。
成交量可能代表股数、合约数或交易场所特定单位,部分数据源也可能缺失或估算该字段。
节假日和停牌属于正常情况,但应排查无原因缺口、重复时间戳、零成交量和不可能的高低价范围。
确认周期采用左标签还是右标签、结束时间是否包含在内,以及当前未完成 K 线如何标记。边界定义不同会造成成交重复或遗漏。
单场所 K 线、合并行情和供应商调整后的聚合结果不一定相同。成交条件代码会决定哪些成交可用于开、高、低、收。
如何比较免费 OHLCV API
| 层级 | 主要作用 | 适合场景 | 边界 |
|---|---|---|---|
| 日线数据源 | 收盘后提供日 K 线。 | 研究、筛选和长周期模型。 | 不适合日内决策。 |
| 日内 REST API | 按需请求分钟或小时 K 线。 | 图表、提醒、原型和历史补录。 | 免费配额可能很快耗尽。 |
| 批量 CSV 下载 | 以文件形式提供大批量历史数据。 | Notebook、归档和可复现研究。 | 更新可能延迟或需要手动执行。 |
| 流式数据源 | 通过长连接推送实时成交或聚合数据。 | 实时看板和事件驱动系统。 | 实时交易所授权很少完全免费。 |
使用明确且不重叠的时间窗口,并核对每一页首尾时间戳。游标规则和包含结束日期的语义,常会在分页边界生成重复 K 线。
抽取较小周期 K 线,重新聚合为小时线或日线后比较 OHLCV。差异通常能暴露交易时段边界、被排除的成交、舍入或输入缺口。
供应商可能生成价格沿用的空周期、完全省略该周期,或返回空值。内部必须统一规则,也不能把合成 K 线误解为真实成交。
迟到成交和更正可能在周期结束后改写 K 线。应重新拉取有限重叠区间,并记录重要变化,而不是假设旧 K 线永远不变。
用 QVeris 查找 OHLCV 能力
目前没有一个经过核实的 QVeris 结果,可以覆盖所有股票市场和 OHLCV 周期。先通过 QVeris 文档了解能力调用方式,再到 Playground 检查候选项,最后向供应商核实 K 线语义。
- 在需求明确前按能力搜索,而不是先绑定某一家供应商。
- 接入图表或策略前,先检查参数与响应字段。
- 让供应商署名与请求上下文始终跟随下游结果。
常见问题
一些供应商提供免费套餐,但通常限制调用量、历史、交易所、周期或商业使用权。“免费”是套餐约束,不是数据质量保证。
可用于学习和原型,但应检查生存者偏差、退市股票、公司行动、缺失 K 线、时区和历史数据是否满足时点正确性。
它们可能采用不同场所、有效成交规则、周期边界、交易时段、更正或复权方法。判断对错前应先比较元数据口径。
可以,但必须明确标记为临时值,并在周期结束后替换;同时保留事件或采集时间,让下游知道使用的是哪个版本。
参考资料与下一步
Alpha Vantage API 文档
Alpaca 市场数据文档
Twelve Data API 文档
QVeris 文档
QVeris Playground