
免费股东数据 API
比较所有权定义、申报来源、实体识别、更新周期、可信度和免费限额。
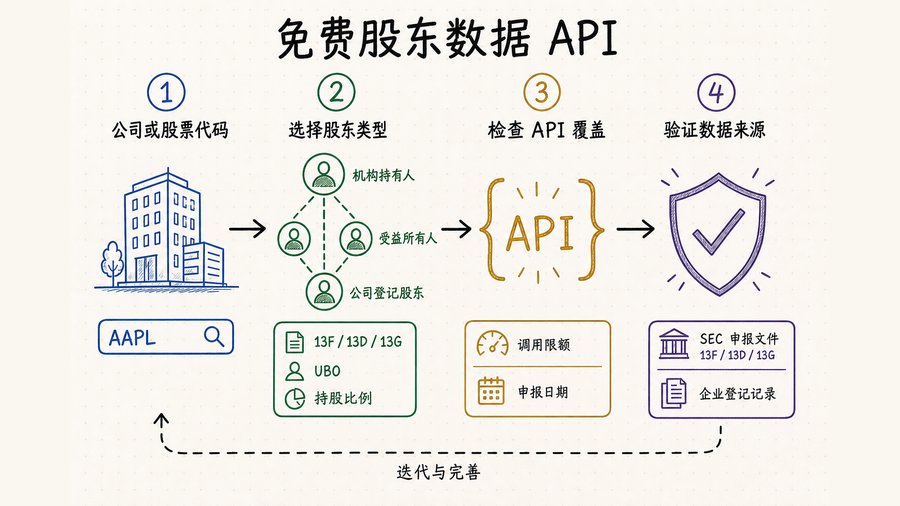
选择股东数据 API 前先明确所有权问题
开发者通常需要的是可直接调用的接口,而不只是概念解释:按企业或证券查询公开披露的所有者,获取持股数量或比例,并把每条结果追溯到申报或登记记录。第一步应先确定数据集,而不是先选供应商。上市公司股东页面、机构持仓筛选、KYB 股权穿透图和非上市公司股权表分别依赖不同来源与法律定义。
不能默认任何公共 API 都能提供完整、实时的最终自然人所有者名单。证券可能通过名义持有人、托管机构、基金、信托或多层公司持有;披露又可能受持股门槛、申报周期、司法辖区、隐私与法律限制影响。高质量接口应说明来源范围、生效日期、股权路径、置信或未解析环节,以及某个人或实体为何出现在结果中。
先确定要回答哪类股权问题
“谁拥有这家公司”可能指登记股东、机构持有人、内部人、5% 受益持有人或最终受益所有人,不能混用。
免费是套餐条件,不是数据属性
应记录请求额度、重置周期、市场限制、历史深度、署名、再分发和生产用途规则。
必须保留来源日期
股东数据具有时点性,应保留报告期、申报日期、抓取时间和来源文件,以便判断数据是否过期。
免费股东数据 API 的覆盖范围与股东类型
股东接口可能支持按证券或企业查询机构持有人、受益所有人、登记股东、持股比例、历史申报或企业股权链,但名称相似不代表口径相同。应记录主管来源、披露门槛、纳入的股东类型、证券或股份类别、地域覆盖、观察日期,以及数据属于申报、登记、推断还是计算结果。
基于 13F 的机构持仓 API
适合研究美国投资管理机构的申报持仓。应检查申报人与发行人标识、股数、市值、报告季度、提交日、修订、历史季度和原始申报编号。
基于 13D/13G 的受益所有权 API
适合研究达到披露门槛的受益持有人。应保留表单类型、申报人、持股比例、事件日期、申报目的和修订记录。
企业登记股东与 UBO 数据
工商登记或 KYB 服务可能返回登记股东、持股比例、控制声明和股权链。司法辖区、法律定义、隐私规则和更新周期均有差异。
登记股东名册与上市公司公开披露
过户登记机构或发行人名册与公开的“主要股东”披露并不相同。名义或汇总账户可能代替底层投资者出现,完整名册也未必公开或可通过 API 获取。
内部人与控制权数据属于另一类证据
高管、董事或重要持有人申报可以说明交易、身份或门槛持股,却不能自动形成完整的当前股权图。必须保留表单类型和申报人的法律身份。
勾稽持股比例、来源与未知状态
间接持股计算示例
假设 A 公司持有 B 公司 60%,B 公司持有 C 公司 40%,那么沿这条路径计算,A 对 C 的间接经济权益为 60% × 40% = 24%。如果 A 还直接持有 C 同一股份类别的 5%,简单模型可以得到 29%;但前提是两条记录的生效日期、分母、所有权定义和股份类别彼此兼容。
平行路径不能自动相加,因为它们可能分别代表投票权与经济权益、共同控制、名义持有、重复登记,或同一权益被多个来源披露。发布合并比例前,应保留每条关系、路径公式、来源、生效期间和可信状态。遇到循环持股时,也必须采用明确的计算方法,而不是持续相乘到某个任意截止点。
不同披露可能描述不同的股东范围
| 来源 | 代表的股东范围 | 名单不同的原因 |
|---|---|---|
| 13F | 符合条件的机构投资管理人申报持仓 | 季度时点、申报证券范围、机构合并口径,且无法完整穿透至最终自然人 |
| 13D / 13G | 达到适用披露条件的受益所有人 | 披露门槛、事件驱动申报、集团申报、修订和受益所有权规则 |
| 代理声明或发行人披露 | 特定披露中列出的主要股东、董事、高管及已知持股 | 计量日期、纳入规则、股份类别和申报主体不同 |
| 股东名册或过户登记记录 | 对应法律名册中的登记名称 | 名义持有人和汇总账户可能遮蔽底层受益人,且访问可能受限 |
因此,不同来源的名单不一致首先属于口径勾稽问题,不能立即认定某个供应商出错。选择优先记录前,应比较发行人、证券类别、分母、生效日期、申报日期、法律所有权概念和修订状态。
核对权威定义和原始记录时,可查阅 Investor.gov 的 Schedule 13D/13G 说明、SEC EDGAR API 文档;涉及英国公司时,再查阅 UK Companies House API。
明确表示未知的所有权状态
来源明确报告为零,或确认此前仓位已经结束;仍应保存来源、日期和适用范围。
没有符合条件的公开披露,但这不能证明持股为零。
查询、标识映射、名称匹配、分页或解析过程未能产生可靠记录。
相关名册或个人数据可能存在,但当前访问权限、隐私规则或许可不允许返回。
如何比较免费的股东信息接口
| 检查项 | 需要确认的问题 | 应保留的证据 |
|---|---|---|
| 股东类型 | 机构持仓、受益持有人、内部人、登记股东还是 UBO? | 数据集定义 |
| 覆盖范围 | 覆盖哪些市场、登记机关、国家、企业和历史区间? | 覆盖清单与测试标识 |
| 免费限额 | 请求数、积分、沙盒数据、延迟和商用规则是什么? | 价格页与条款日期 |
| 时效性 | 是否提供报告期、申报日、更新日和修订记录? | 来源与抓取时间 |
| 实体标识 | 名称能否关联 CIK、LEI、注册号、ISIN 或股票代码? | 稳定 ID 与映射规则 |
| 来源验证 | 每条记录能否追溯到申报或登记来源? | 申报编号或登记链接 |
| 比例口径 | 投票权还是经济权益?直接还是间接?对应哪个股份类别、分母和日期? | 分子、分母与计算版本 |
| 股权路径 | 是否展示中间实体、控制依据、路径比例、循环持股和未解析环节? | 路径级来源与可信度 |
| 隐私与许可用途 | 当前用途是否允许保存、展示、补充或再分发自然人信息? | 条款、合法依据与保留策略 |
免费股东数据 API 的接入步骤
1. 用已知企业或证券标识发起查询
先用稳定的公司、证券或申报标识查询一个报告期,在验证名称匹配规则前不要依赖宽泛的模糊搜索。
2. 验证股东信息 JSON 字段
至少检查股东与发行人标识、持股数量或比例、单位、报告期、申报日期、来源类型和原始记录引用。
3. 处理分页、修订与限流
遍历游标或页码,遵守 429 与 Retry-After,保留修订记录,不要让较新的申报覆盖历史时点数据。
4. 保留证据与不确定性
保存原始响应、来源记录、抓取时间、供应商映射版本,以及置信或未解析状态。不能把“未披露”或“未找到”转换为持股为零。
5. 对股权关系图进行版本化
应按股东、被持有实体或证券、所有权类型、有效期间和来源版本记录关系。只有路径上的各环节使用兼容日期与定义时,才能计算间接持股比例。
6. 与结果一起展示局限
返回来源司法辖区、截至日期、披露范围、可能存在的名义持有,以及比例属于申报值还是推导值。简短而明确的局限说明,可以避免用户把部分披露误读为完整股权表。
import os, requests

response = requests.get(
    "https://provider.example/v1/shareholders",
    headers={"Authorization": f"Bearer {os.environ['API_KEY']}"},
    params={"company_id": "KNOWN_ID", "period": "2026-Q1"},
    timeout=20,
)
response.raise_for_status()
for row in response.json().get("results", []):
    required = {"owner_id", "company_id", "reported_at", "source_id"}
    if not required.issubset(row):
        raise ValueError("Unexpected shareholder schema")
以上域名与标识仅用于说明请求结构,请替换为服务商文档中的真实端点和标识体系。
QVeris 如何帮助发现股东数据能力
QVeris 是能力路由网络,并不承诺每个可发现的股东数据集都免费、完整、最新或适用于所有用途。应按照具体问题搜索,例如 13F 机构持仓、受益所有权、企业登记、UBO 或内部人证据,再检查实体参数、司法辖区、来源类型、生效日期、关系字段、可信度、分页和供应商条款。每条结果仍需保留来源验证与隐私控制。
- 打开 Twelve Data Institutional Holders 工具详情,查看精确的股东数据能力。
- 调用前检查鉴权、标识、返回字段、限额和服务商条款。
- 参考 QVeris REST API 参考,把已验证的能力接入应用或智能体。
常见问题
有免费的股东信息 API 吗?
部分服务商、监管申报和登记系统提供免费访问、试用、沙盒或受限套餐,但可能限制覆盖、调用、历史、个人信息处理、再分发或生产用途。
API 能返回一家公司的完整股东名单吗?
仅凭公开披露通常不能。披露门槛、名义持有人、托管机构、非公开名册、申报时滞和司法辖区规则都可能隐藏或汇总底层所有者,必须核对来源声称代表的范围。
股东信息 API 通常返回哪些字段?
根据来源不同,可能返回股东与企业 ID、所有权类型、股数或比例、直接或间接路径、申报或登记日期、来源记录,以及可信或事件状态。
股东数据与受益所有权数据相同吗?
不同。机构持仓、登记股东、内部人、重要受益持有人和最终受益所有人分别属于不同法律或披露概念,必须依据任务与司法辖区选择。
如何验证持股比例?
应确认投票权还是经济权益、直接还是间接持有、股份类别、分子、有明确日期的分母、路径计算,以及数值属于申报值还是推导值。
如何验证股东 API 数据?
保存申报或登记 ID、生效与提交日期、实体与证券 ID、抓取时间、映射版本和来源链接,并把重要记录与权威来源核对。
QVeris 可以怎样提供帮助?
QVeris 可帮助智能体发现能力并检查输入输出;供应商覆盖、身份映射、定价、许可、隐私和准确性仍需在来源层面审核。