
免费实时股票 API:数据、行情源与限制
上线前明确报价字段、数据源身份、事件时间和故障恢复方式。
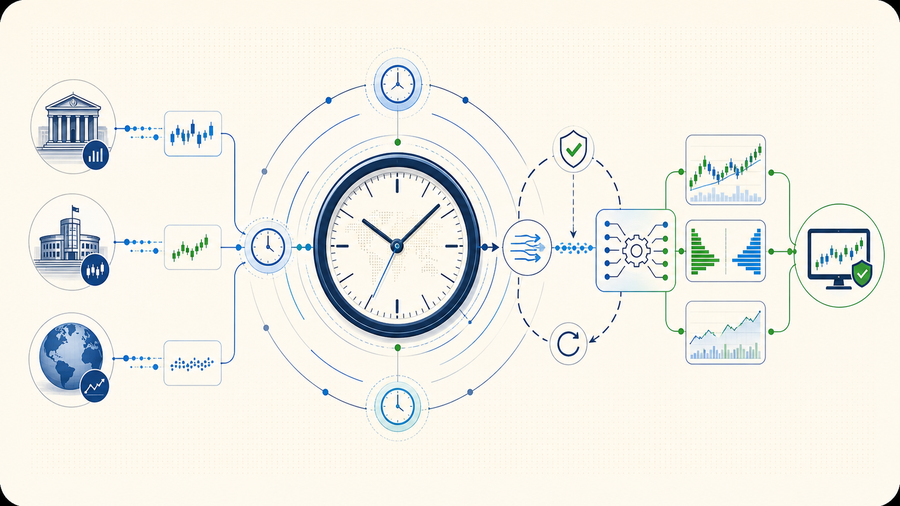
先确认实时行情的时间与来源
只要数据源与许可符合用途,免费实时股票数据 API 可以支撑演示、自选股、模拟交易和低流量研究工具。
“实时”并非统一标准。务必核对交易所、报价时间、交易时段以及是否延迟。
如果没有交易所时间、抓取时间、时区与交易时段规则,“实时”就不是可验证的承诺。
缓存重复请求,在允许时批量查询,并保留供应商适配层,方便日后切换。
股票报价背后的四个时间
event_time成交或报价在交易场所发生的时间。
provider_time供应商处理或发布该事件的时间。
received_time你的系统接收到响应的时间。
normalized_time数据管道生成内部记录的时间。
报价与成交字段契约
| 记录 | 必需字段 | 常见错误 |
|---|---|---|
| 报价 | bid、ask、数量、场所和事件时间 | 把中间价当成可成交价格 |
| 成交 | 价格、数量、场所、条件和序列 | 忽略成交条件过滤 |
| K 线 | 开高低收、成交量和窗口 | 混用交易时段与时区规则 |
| 快照 | 最新成交、报价、当日 K 线和状态 | 假设所有组成部分共用一个时间戳 |
| 公司行动 | 类型、生效日、调整因子和来源 | 拆股后仍直接比较未调整历史 |
如何验证股票数据是否真正实时
仅有“实时”标签远远不够。应根据交易所时间戳测量新鲜度,识别底层数据源,并确认许可允许的使用方式。
| 数据 | 应包含字段 | 用途 | 常见误区 |
|---|---|---|---|
| 最新报价 | 价格、时间戳、币种、交易所、交易时段 | 自选股与价格快照 | 把延迟数据当作实时数据 |
| 新鲜度 | 交易所时间、接收时间、时区、延迟 | 测量端到端延迟 | 把服务器时间直接与本地时间比较 |
| 市场数据源 | 交易所、交易场所、数据流类型、交易时段 | 理解报价覆盖范围 | 误以为单一数据流代表整个市场 |
| 传输方式 | REST 频率、WebSocket 事件、重连规则 | 快照或流式行情 | 轮询速度超过数据源更新速度 |
实时股票价格只是数据流中的一个字段
实时股票价格 API 可能只返回最近一笔符合条件的成交。更广泛的股票数据流还可以提供买卖报价、成交数量与条件、OHLCV 聚合、市场状态、停牌、证券元数据和更正信息。这些记录回答的问题不同:自选列表可能只需要最新价和交易状态,价差监控需要买卖报价,执行模型需要事件级成交与报价,图表通常需要周期 K 线。比较供应商前必须先定义记录类型,否则可能为速度付费,却拿到错误的数据。
包含成交价、数量、场所、事件时间、序列号、成交条件和更正状态。“最新价”通常从有效成交中选取,并非每个收到的事件。
包含买卖价格与数量、场所或综合标识、事件时间和报价条件。买卖中点是计算值,并非实际成交。
在明确周期、交易时段、时区和有效事件范围内生成开高低收、成交量,有时还包括成交笔数。
把最新字段和交易状态打包返回,但每个字段可能对应不同来源时间。若端点提供字段级时间戳,应逐项验证。
行情源选择
| 来源 | 优势 | 权衡 |
|---|---|---|
| Alpha Vantage | 应用接入简单 | 需实测额度和实时含义 |
| Financial Modeling Prep | 金融接口覆盖广 | 套餐与交易所覆盖不同 |
| Massive / Polygon | 美股市场数据细节丰富 | 深度取决于授权和套餐 |
| QVeris 中的 FMP | 可检查的供应商能力 | 仍需遵守底层供应商规则 |
“实时”背后的数据覆盖与时钟
低延迟并不保证市场覆盖完整。对于美国股票,供应商可能分发来自证券信息处理机构的综合信息、特定交易所数据、FINRA 设施、OTC 来源,或券商自己的市场视图。单一场所的数据可以很快送达,却仍与全市场不同,因为交易分布在多个场所。必须记录数据流或交易场所,除非文档明确支持,否则不要把单一来源称为“整个市场”。
| 时间 | 定义 | 为什么要保留 | 可发现的问题 |
|---|---|---|---|
| 事件时间 | 成交或报价在来源端发生的时间。 | 正确排序事件,并衡量数据的实际时效。 | 延迟报告、乱序消息和陈旧事件。 |
| 供应商接收时间 | 供应商接收或处理来源事件的时间。 | 区分上游延迟与交付延迟。 | 数据流拥堵或供应商处理滞后。 |
| 客户端接收时间 | 你的服务收到响应或消息的时间。 | 测量网络与应用入库延迟。 | 连接停滞、背压和消费者过载。 |
| 展示时间 | 标准化数值到达用户界面的时间。 | 测量面向用户承诺的端到端体验。 | 缓存、队列、渲染或客户端同步过慢。 |
时间戳可以标准化为统一内部格式,但必须保留原始值和精度。单纯转换时区无法修复“把 K 线结束时间当作成交时间”这种语义错误。接入测试时,应对高流动性和低流动性标的在常规、盘前、盘后、停牌和休市状态下分别测量事件年龄。如果没有新的有效事件,价格不变并不自动表示数据陈旧。
实时股票数据的“免费”究竟意味着什么
把宣传额度换算成自己的负载:股票数 × 刷新次数 × 用户数。每日额度看似充足,也可能被严格的每分钟限制卡住。
免费数据可能延迟、仅提供日终价格,或不完整覆盖盘前盘后。界面应明确显示时间戳和延迟,避免暗示实时成交质量。
逐项确认交易所、证券类型、退市代码、分钟数据深度和最早历史日期。“全球覆盖”通常并不代表各市场完全一致。
免费访问不等于可以公开展示、再分发、商业转售或训练模型。既要阅读 API 条款,也要检查底层交易所规则。
比较已核验边界,而不是宣传标签
Alpha Vantage 目前说明,大多数免费数据集每天最多调用 25 次,而美国市场实时和 15 分钟延迟数据属于付费能力。Financial Modeling Prep 的文档请求要求 API Key,并列出了报价、历史、公司、日历和市场数据端点;具体端点权限与延迟取决于当前套餐。Massive(原 Polygon.io)记录了来自交易所、证券信息处理机构、FINRA 设施和 OTC 市场的美国股票成交、报价、聚合行情、快照与参考记录,数据流访问同样由套餐和授权控制。套餐可能调整,因此实施时必须重新核验。
流式行情可靠性蓝图
- 01
订阅
记录精确代码、频道和数据源。
- 02
排序
使用序列号或供应商公开的顺序保证。
- 03
发现缺口
监控心跳和缺失序列范围。
- 04
恢复
按退避策略重连,并用快照或历史补齐缺口。
- 05
留存证据
保存样本响应、延迟指标和失败结果。
构建能经受生产环境的 WebSocket 实时流
WebSocket 连接只是传输通道。可靠的消费者还必须完成认证、订阅、确认订阅状态、处理心跳、保留序列号或事件标识、检测缺口、采用有上限的退避重连,并在不创建重复处理器的情况下恢复订阅。当消息到达速度超过下游存储或界面处理能力时,系统还必须保护自己。
明确建模断开、连接中、已认证、已订阅、降级和关闭状态。不要让每个错误回调都启动一个新连接。
在可用时使用供应商序列号,检测缺失或重复事件,尽可能通过文档明确的 REST 端点回补,并标记不完整周期。
限制队列大小、批量写入、优先处理必要事件,并在内存持续增长前暂停非必要的消息处理;同时记录被丢弃或合并的消息。
跟踪连接时长、最后心跳、每个标的的最后事件、事件延迟、重连次数、认证错误、订阅数量和下游队列深度。
不要把高频 REST 轮询伪装成实时流
每秒轮询一次报价端点可能耗尽免费配额,让多个用户的请求形成同步流量峰值,同时仍会遗漏所有中间成交。应合并相同请求,让多个用户共享一次上游刷新,为定时轮询加入随机抖动,并根据供应商更新频率和产品承诺选择节奏。如果持续事件覆盖确实是硬性要求,应选择具有相应权限的流式数据,而不是试图用快照拼出实时流。
如何可靠集成实时股票数据
把供应商响应映射为自己的 Quote、Bar 和 Instrument 模型。保留原始响应用于排错,但不要让供应商字段名散布到产品代码。
日线历史数据的缓存时间应远长于活跃报价。用明确的新鲜度规则合并重复请求,保护免费额度。
拒绝异常时间戳、负价格、币种不一致、重复 K 线和意外时区变化,并记录供应商与抓取时间。
遵循 Retry-After,使用带抖动的指数退避;在新鲜度允许时,返回带清晰标记的缓存值。
接收标准化事件前先检查数据时效
下面这个与供应商无关的 Python 函数把数据时效变成可测量指标。它接收已经解析的事件时间,与 UTC 客户端接收时间比较,拒绝超出允许时钟误差的未来事件,并标记超过产品最大允许时效的数值。阈值应来自产品要求和市场状态,而不是套餐名称中的“实时”二字。
from datetime import datetime, timezone

def validate_freshness(event_time, max_age_seconds, clock_skew_seconds=2):
    received_at = datetime.now(timezone.utc)
    event_time = event_time.astimezone(timezone.utc)
    age = (received_at - event_time).total_seconds()

    if age < -clock_skew_seconds:
        raise ValueError("Event timestamp is unexpectedly in the future")

    return {
        "event_time": event_time.isoformat(),
        "received_at": received_at.isoformat(),
        "age_seconds": max(age, 0),
        "is_stale": age > max_age_seconds,
    }
应在字段结构和标的身份验证后运行该函数,并把结果与原始响应一起保存。它不能证明供应商时间戳语义一定正确,也不能证明数据流覆盖完整;这些仍需要阅读文档和进行跨来源测试。休市或停牌期间,应根据市场状态选择合适阈值与提示,而不是持续产生错误的陈旧数据告警。
检查股票数据能力
在 Agent 选择股票数据能力前,先写清市场、事件类型、时效和字段要求。 可继续打开FMP 服务商详情,并通过QVeris REST API 参考核对调用契约。
常见问题
有时可以,但交易所、授权、市场覆盖和延迟各不相同。不要只看“实时”标签,应核对时间戳和许可。
使用带明确周期、时区、交易时段规则和复权选项的 OHLCV 时间序列接口。
长期收益与多数回测都需要。原始收盘价会在拆股后产生虚假跳变,也可能忽略分红影响。
缓存并合并重复请求,在支持时批量查询,降低后台刷新频率,并在 429 后正确退避。
不同。价格通常指最近一笔有效成交,而报价通常包含买卖价格和数量。应确认端点返回的具体记录类型。
市场可能休市、标的可能停牌、可能没有新的有效成交,也可能连接已经陈旧。应同时检查市场状态、事件时间、心跳和数据流状态。