
选择可靠的
免费期权价格 API
了解关键报价字段、免费套餐的真实边界,
以及接入前如何验证期权价格接口。
核心摘要
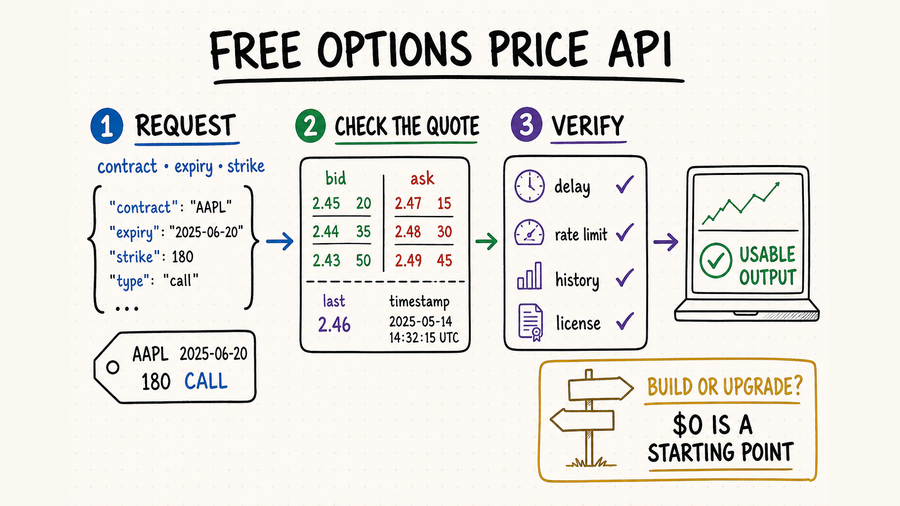
可用的接口应为单份期权合约返回买价、卖价、最新成交价、买卖盘挂单量和精确的市场时间戳。
免费访问往往意味着数据存在延迟、可查询的标的范围有限、请求额度较低、仅返回沙盒数据,或仅限个人用途。
切勿仅凭字段名称判断数据是否实时。应把响应时间戳与市场当前时间、文档标明的延迟时长逐一对照。
分别按每条期权链、每位用户和每个刷新周期估算调用次数,以便在原型验证成功之前明确生产环境所需的套餐。
免费期权价格 API 应返回哪些字段
期权的“价格”并非单一数值。买价和卖价反映当前市场中可执行的报价,而最近一笔成交价可能已经过时。API 响应还应包含充分的合约标识和时间信息,以免将看似有效的报价错误地对应到其他期权合约。
接口应返回标的资产代码、期权合约代码或合约 ID、到期日、行权价及期权类型(看涨或看跌)。还需确认不同接口采用稳定一致的合约代码格式。
应保存买价、卖价、买方报价量、卖方报价量、最近一笔成交价和最近一笔成交量。只有买卖双方报价均有效时,才能计算中间价。
应保存报价时间、成交时间、时区信息、交易时段状态和数据延迟。服务器接收数据的时间不能替代报价或成交的市场时间戳。
中间价、标记价、模型价格、内在价值和时间价值都应明确标注为计算字段。保留来源输入,绝不能覆盖观测到的买价、卖价或成交字段。
保留乘数、交割物、币种、行权方式、结算方式、root 代码和调整状态,避免把报价关联到经济含义不同的合约。
根据问题选择正确的价格
用买价和卖价描述可见市场,用最近成交价描述其对应时点已完成的交易;只有两侧报价有效时,才可把中间价作为中性参考,而理论价用于模型比较。这些价格都不代表保证成交。历史收盘价同样需要明确选择规则,因为供应商可能采用最新成交、中间价、结算价或自有标记价。
用真实合约验证期权价格接口
1. 选择规模小但覆盖边界的合约集
选择一份流动性较好的平值合约、一份成交稀疏的远端合约、一份临近到期合约、一份远期合约,并在条件允许时加入调整后合约。在盘中和收盘后分别请求,观察报价、成交、未平仓量和标记价在不同时钟下如何变化。
2. 测量报价年龄与市场有效性
- 根据源时间戳计算报价年龄,而不是使用 HTTP 接收时间。
- 分别标记缺失报价、单边为零、锁定、交叉和异常宽价差。
- 计算虚实值程度或理论价前,先对齐期权与标的时间戳。
- 保留报价状态、交易所或数据源、交易时段和标称延迟。
- 遇到停牌或跨交易时段时,不能用上一条报价向前填充。
3. 计算整条期权链容量
把逐合约查询、分页、到期日发现、标的行情、重试和刷新频率全部计入。能够轻松查询一份合约的免费套餐,未必能覆盖每个标的数百份合约。缓存键应包含合约和源时间,不能给残缺刷新结果标上当前时间来掩盖不完整。
4. 制定明确的生产验收规则
设定最大报价年龄、最低双边报价覆盖率、允许为空的字段、整链完成时间、重试率和可接受错误类型。刷新失败时保留最后一份有效快照并显示其年龄。向用户或智能体展示价格前,还应核对存储、展示、非展示、团队使用和再分发权利。
免费期权定价数据通常包括哪些内容
| 获取方式 | 主要优势 | 常见限制 | 适用场景 |
|---|---|---|---|
| 免费套餐 | 可使用有效的 API 密钥反复调用接口,并配有数据结构文档。 | 每日请求配额较低、报价有延迟、可查询的合约有限,或不提供历史数据。 | 原型开发与字段验证。 |
| 沙盒环境 | 无需签订交易所数据协议,即可使用稳定的示例响应。 | 数据可能为模拟数据或缓存数据,也可能只覆盖少量标的。 | 接口集成与异常处理。 |
| 券商账户接入 | 开通券商账户或模拟交易功能后,可能同时获得行情报价权限。 | 受开户资格、行情数据权限及展示规则约束。 | 个人交易工具。 |
| 免费试用 | 可在短期评估期间使用覆盖范围更广、接近生产环境的数据。 | 试用期有限,可能需要提供付款信息,且不属于永久免费套餐。 | 供应商评估与负载测试。 |
使用 QVeris 查找期权定价能力
已核实的最强相关入口是 QVeris Realtime Options 工具。先查看 Alpha Vantage Provider 页面并测试一份合约,不能直接假定报价时效、完整期权链覆盖、历史能力或数据权限。
- 接入前检查合约标识、报价字段、时间戳、可选希腊值与错误行为。
- 把工具 ID、请求参数、原始响应、抓取时间和报价质量结论一起保存。
- 当工作流从单份合约扩展到完整期权链时,可参阅期权链 API 指南。
常见问题
部分券商账户或受限的开发者套餐可能包含此类数据访问权限,但仍受交易所行情权限、标的范围、配额和数据使用权限约束。请核对当前套餐条款。
最近成交价可能已经过时。当买价和卖价均为最新报价、均非零且价差未异常扩大时,中间价通常更适合用于分析。
不能。理论价是模型输出,应保留其输入,并与有效的双边市场报价比较,不能当作保证成交价。
仅靠当前报价不行。回测需要严格时点历史报价、已到期合约、数据更正和现实的成交模型。