
选择免费期权希腊值 API
并验证计算结果
比较 Delta、Gamma、Theta、Vega 与 Rho 覆盖,
并核对模型输入、时间戳、限额、授权与可复现性。
快速摘要
入门套餐一般提供期权链、合约报价、到期日、行权价、成交量和未平仓量,有时还包括希腊值或隐含波动率。
确认报价延迟、交易场所覆盖范围、请求限额、历史合约数据、希腊值计算方法、再分发权限和商业使用条款。
即使是同一合约,只要供应商采用的价格、利率、股息、时间口径或数值方法不同,希腊值就可能不同。
选择一份流动性较好的合约,在两个时点对比结果,并使用相同的标的与期权价格做一次容差范围内的复算。
免费期权 API 应返回哪些希腊值?
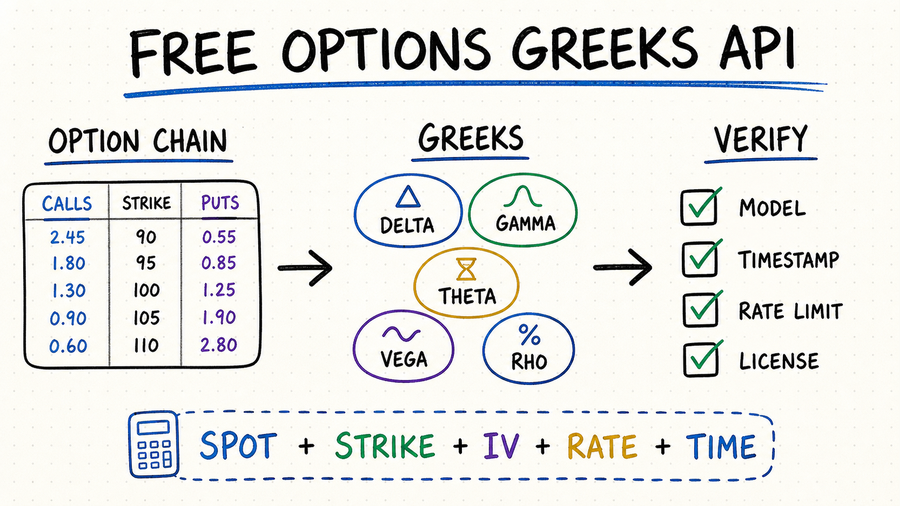
先明确应用真正需要哪一种敏感度。对冲监控可能关注 Delta 与 Gamma,时间价值衰减筛选可能以 Theta 为主,波动率组合则需要 Vega 和隐含波动率。Rho 对短期期权的影响通常较小,但完整结构仍应保留。每个数值都要带有合约身份、单位、正负号约定、计算时间和模型来源。
近似衡量期权价格对标的价格变化的一阶敏感度。应核对认购与认沽的正负号、权利金是否经过调整,以及数值属于现货 Delta 还是远期 Delta。
衡量标的价格变化时 Delta 的变化速度。跨合约比较前,应明确标的价格单位和计算缩放方式。
衡量时间流逝带来的价值敏感度。供应商可能按每日、每个自然日、每个交易日或年化方式报告,单位必须明确。
Vega 可能按波动率变化一个百分点或一个完整小数单位计算;Rho 也存在按一个基点或一个利率单位报告的歧义。
应保存期权价格、同步标的价格、行权价、距到期时间、利率、股息或借券假设、行权方式、模型名称和计算时间。
使用期权希腊值 API 前怎样验证
1. 固定一份合约和一个估值时点
选择一份流动性较好的近平值合约,记录准确的期权报价、标的报价、时间戳、到期日、行权价、方向、乘数和市场状态。如果 API 支持合约标识,应直接使用,不能只按行权价查询。
2. 通过实测确认单位与约定
每次只改变一个输入,或比较相邻响应。某个 API 的 Vega 0.12 可能代表波动率变化一个百分点时期权价格变化 0.12,而另一接口可能把同一敏感度放大 100 倍。还要核对 Theta 的时间基准、Delta 正负号、Rho 利率单位,以及 IV 使用小数还是百分比。
3. 在容差范围内复算
在供应商公布输入的情况下,使用已知模型复算同一合约。结果不必完全相等,但若差异较大且无法解释,就不应混用。还要覆盖深度实值、深度虚值、临近到期和远期合约,因为模型在边界处的数值表现会变化。
4. 为每个数值保留来源链路
- 保存供应商、接口、合约 ID、请求参数、响应 ID 和抓取时间。
- 保留模型名称与版本、期权价格输入、标的价格输入、利率、股息和估值时间。
- 供应商希腊值与本地计算希腊值应放在不同列或不同表中。
- 发生更正时新增版本,而不是悄悄覆盖历史计算。
- 必需希腊值消失或单位变化时,应明确使流程失败。
免费期权希腊值 API 的比较方法
没有一种数据来源能够满足所有期权工作流。交易所相关资源适合核验权威的合约信息和市场结构;数据供应商 API 可提供标准化的期权链和分析指标;券商 API 可能向具备相应权限的账户提供行情;可下载数据集则便于开展可重复的研究。
| 来源 | 提供内容 | 适合场景 | 注意事项 |
|---|---|---|---|
| 交易所数据源 | 合约清单、延迟行情、合约规范和市场公告。 | 信息核验与一手资料研究。 | 数据可能较为分散,并受行情展示条款约束。 |
| 免费期权数据 API | 标准化的期权链、报价、希腊值、隐含波动率和部分历史数据。 | 应用、智能体、原型和研究流程。 | 请求频率限制、数据延迟、历史数据缺口和许可限制。 |
| 券商 API | 账户权限范围内的行情、持仓、订单及交易信息。 | 个人行情监控与交易执行流程。 | 通常需要符合条件的账户,且数据再分发会受到限制。 |
| 批量历史数据集 | 便于下载和迁移的文件,包含已到期合约、行情、成交记录或分析指标。 | 交互式笔记本分析、模型研究与回测。 | 免费样本可能只覆盖较短的时间范围或少量标的资产。 |
比较时不要只看功能清单,最好用同一组样本横向测试:一个流动性较高的平值合约、一个远月合约、一个交投清淡的行权价合约,以及一个条款经过调整的合约。重点对比合约代码、时间戳、买卖报价的时效、未平仓量对应的日期、希腊值计算方法、缺失合约和错误信息。字段名称相同,并不代表计算口径一致。
通过 QVeris 查找期权数据能力
QVeris Realtime Options 工具与本页高度相关,因为其公开记录提供可选的希腊值参数。先查看 Alpha Vantage Provider 页面,再测试一份合约;不能直接假定单位、模型输入、历史能力或数据权限。
常见问题
有。许多服务商为期权链、希腊值或历史期权合约数据提供免费套餐,但通常设有请求次数限制,数据也可能存在延迟,或仅覆盖部分交易所。
部分接口提供实时数据,但许多接口的数据存在延迟,或仅覆盖特定交易场所。务必查看时间戳、数据访问权限和交易所覆盖说明。
期权价格、标的行情时间、利率、股息、模型、平滑处理和数值约定都可能不同。
可以,但必须保存模型、输入、单位、估值时间和版本。假设未对齐时,本地结果不能直接与供应商数值比较。