
免费期权 数据 CSV
查找免费期权链并导出可直接分析的 CSV,
同时保留关键的合约、报价、流动性与波动率字段。
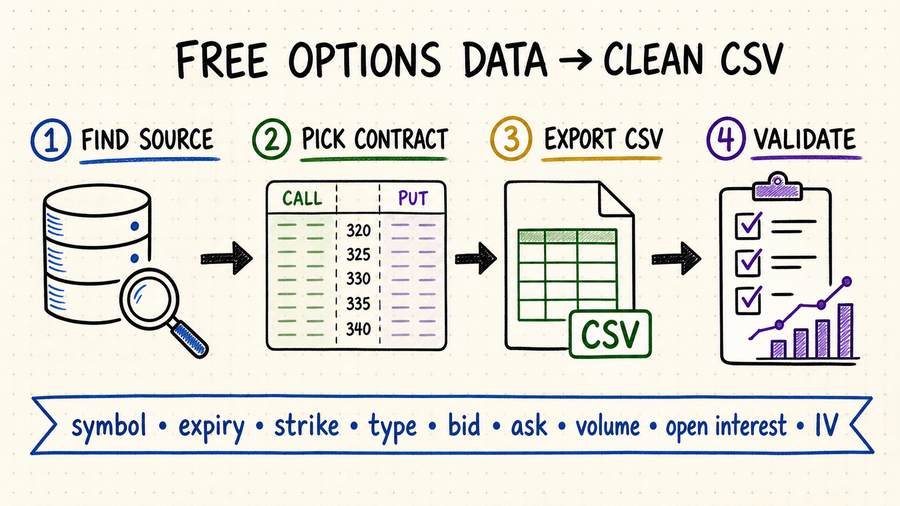
免费期权数据 CSV:核心摘要
CSV 适合用于筛选期权链、在电子表格或 Notebook 中分析数据、开展策略研究,以及无需配置 SDK 的一次性数据提取。
建议保留标的代码、到期日、行权价、期权类型(看涨或看跌)、报价时间、买价、卖价、成交量、未平仓量和隐含波动率。
免费来源通常只提供当前或延迟的期权链数据,不一定包含完整的历史报价、希腊值或全部挂牌合约。
核对时间戳和合约标识,并检查买价高于卖价、买价或卖价为零等异常报价,以及重复记录、时效过旧的报价和到期日缺失。
期权 CSV 中应保留的字段
每行期权数据只有同时包含合约标识和报价信息,才具备实际意义。如果价格记录缺少到期日、行权价、期权类型(看涨或看跌)和报价时间,就无法可靠地对应到具体的可交易合约。
保存标的代码、到期日、行权价和期权类型(看涨或看跌);如果数据供应商提供合约代码,也应一并保留。
保存买价、卖价、最近成交价、报价时间戳、交易所所在时区以及数据延迟状态。中间价由买卖报价计算得出,并非实际成交价。
成交量、未平仓量、买价挂单量、卖价挂单量和买卖价差,有助于判断合约是否活跃,以及报价是否过时或不可用。
保留乘数、交割物、root 代码、币种、行权方式、结算方式和调整状态,避免把非标准合约与标准挂牌合约混在一起。
增加供应商、数据集名称、抓取时间、市场日期、报价时间、成交时间、未平仓量日期、分析值时间和延迟类别。一个笼统时间戳远远不够。
对于中间价、价差、隐含波动率和希腊值,应保留计算方法、输入、计算时间与模型版本,同时保持来源事实字段不变。
从哪里获取免费的期权数据 CSV
| 来源类型 | 适用场景 | 优势 | 首要核查项 |
|---|---|---|---|
| 券商期权链导出 | 手动筛选合约。 | 可便捷获取当前期权链。 | 账户使用条款与行情延迟情况。 |
| 期权数据 API | 重复导出 CSV 文件。 | 可通过程序指定标的代码和到期日。 | 请求频率限制、分页机制和数据访问权限。 |
| 交易所延时行情期权链 | 核对行情与查找合约。 | 行情来源明确。 | 文件下载格式与数据再利用权限。 |
| 研究数据集 | 教学与可复现研究。 | 可能提供历史时点的数据快照。 | 数据覆盖范围、数据时效与幸存者偏差。 |
一套可靠的期权 CSV 工作流程
明确标的代码、到期日范围、行权价区间、是否涵盖看涨期权和看跌期权、报价时点,以及需要当前数据还是历史数据。
采集文件前,确认数据延迟情况、交易所数据访问权限、是否允许个人或商业用途,以及数据保存期限和再分发规则。
采用 UTF-8 编码和 ISO 8601 时间戳,将行权价保存为数值,明确标记空值,使用稳定的字段名,并确保每行对应一张期权合约在某一时点的数据快照。
在每份 CSV 旁记录供应商、接口或文件地址、请求参数、抓取时间、时区、预期到期日、行数、校验和、结构版本和适用许可。
检查重复的“合约—时间”键、格式错误的代码、缺失到期日、交叉报价、负值、无法解释的乘数变化,以及混用多个时间口径的记录。
按供应商、市场日期、标的和观测类型分区。原始导出应保持不可变,清洗结果与衍生文件写入单独的版本化目录。
根据用途主动选择宽表或长表
宽表适合一次性筛选期权链,但报价、成交、未平仓量和分析字段可能对应不同时间。对于持续采集,长表事件结构,或分别保存合约、报价、日度活动和分析文件,通常更能忠实保留更新过程。应在清单中写明数据粒度,让下游使用者明确每一行究竟代表什么。
防止电子表格软件破坏合约标识
打开 CSV 时,电子表格软件可能自动转换合约代码、前导零、ISO 日期、大整数序列号和空值标记。导入时应显式指定列类型,保留原始文本标识,数值小数点统一使用英文句点,也不要把手动打开后的文件覆盖回原始数据。
使用 QVeris 查找期权数据工具和接口
已核实的最强相关入口是 QVeris Options Chain 工具。其公开记录包含按到期日和行权价组织的认购、认沽合约,以及最新成交价、买价、卖价、成交量和未平仓量。应先在 Playground 检查一份实际响应,再把嵌套字段映射到带版本的 CSV 结构,而不是默认接口会直接返回平面文件。
- 在 QVeris Playground 中测试一个标的和到期日,并保存原始响应。
- 安排定时导出前,先定义 CSV 粒度、列类型、空值策略和配套清单。
- 记录工具 ID、请求参数、抓取时间、结构版本、校验和与校验结果。
常见问题
可以尝试从券商平台导出,或使用交易所提供的延迟期权链数据、数据供应商的免费套餐以及研究数据集。使用前,请确认期权合约的覆盖范围、行情延迟情况、数据保留期限和许可条款。
建议保留标的资产代码、到期日、行权价、看涨或看跌类型、报价时间戳、买价、卖价、成交量、未平仓量和隐含波动率。
不够。认购和认沽是不同合约,而且报价、成交、日度字段和模型计算值可能拥有不同的源时间。
在配套清单中保存校验和、字节大小、行数、抓取元数据和一份不可变的原始副本。