
免费期权数据
来源、API 与限制
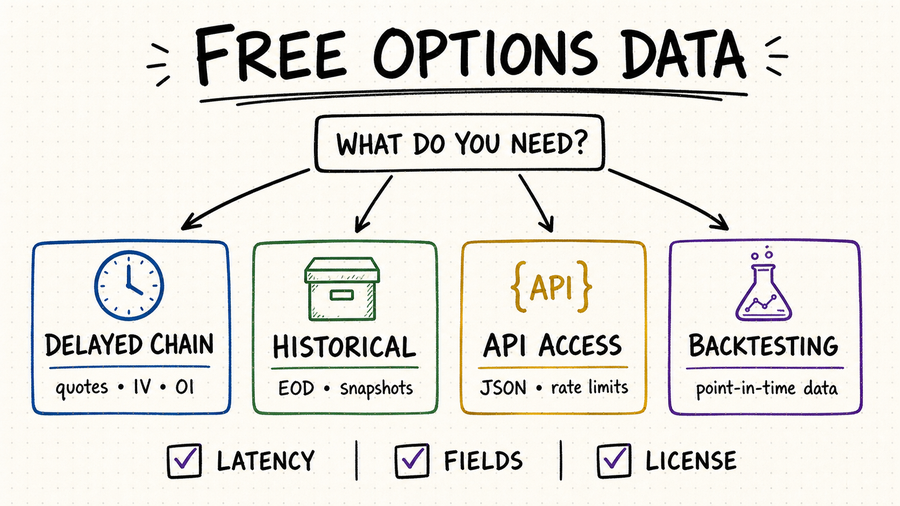
无论需要延迟期权链、历史研究数据、API 原型验证,还是历史时点回测,
都能找到合适的免费数据来源。
核心摘要
延迟期权链和覆盖范围有限的行情快照适合用于学习、筛选和人工研究。
免费历史数据通常只提供样本、少量标的的日终行情快照,或调用次数受限的 API 套餐。
美国期权市场的实时综合行情受到交易所授权和数据再分发规则的约束。
回测应使用在相应历史时点当时可获得的期权链,并保留买价、卖价、标的资产价格、公司行为的处理方式以及有明确记录的时间戳。
从哪里获取免费期权数据
先明确任务需求,再选择数据供应商。网页端期权链、研究数据下载和生产级 API 即使都提供免费套餐,解决的问题也各不相同。
交易所和券商的网页可能展示行权价、到期日、买价、卖价、成交量、未平仓量和隐含波动率,有时还会提供希腊值。例如,Cboe 会在公开行情页面明确标注其行情为延迟数据。
有调用额度上限的套餐可用于验证标的与合约代码、响应数据结构、分页逻辑,以及请求频率限制的处理方式。务必确认免费套餐是否确实包含期权 API 端点、历史期权数据、希腊值和商业使用许可。
历史数据供应商常会提供小规模 CSV 样本,适合验证解析方式、数据结构和文件体量,但不能据此认为完整市场范围或长期历史也可以免费获得。
券商可能向符合条件的账户开放已授权报价和期权链。需要确认数据是否仅限个人展示、是否受交易所协议约束,以及能否自动化保存。
先比较字段,再比较价格
| 数据类型 | 最低实用字段 | 适用场景 | 免费套餐常见缺口 |
|---|---|---|---|
| 当前期权链 | 合约标识、到期日、行权价、期权类型(看涨/看跌)、时间戳、买价、卖价、最新成交价、成交量、持仓量。 | 筛选与人工分析。 | 仅提供延迟报价,或不提供 API。 |
| 历史日终数据 | 数据日期、标的资产收盘价、买价、卖价、成交量、持仓量、隐含波动率及合约调整记录。 | 日频策略研究。 | 可回溯期限较短,或仅提供样本数据。 |
| 日内历史数据 | 报价时间/成交时间、买价/卖价对应的委托量、事件序号、交易所及标的资产行情时间戳。 | 交易执行分析与市场微观结构检验。 | 具备实用数据深度的日内历史数据很少免费提供。 |
| 分析指标 | 隐含波动率、Delta、Gamma、Theta、Vega、模型输入参数及指标计算时间。 | 风险分析与波动率研究。 | 供应商可能未公开这些指标的计算方法。 |
把免费期权数据整理成可研究的数据集
批量采集前先定义一条观测记录
先明确一行数据究竟代表合约定义、报价、成交、日度汇总、未平仓量观测,还是模型计算结果。不同类型拥有不同的自然键和时间口径。若把所有值压进同一条可变记录,后续更正、延迟到达字段和回测都很难审计。
把来源事实与衍生分析字段分开
买价、卖价、成交、成交量和未平仓量来自市场数据流程;中间价、价差、隐含波动率和希腊值则可能由模型计算。每个衍生值都应保存计算方法、输入和版本,这样模型变化后仍能复现旧结果。
围绕完整性和时间建立质量门槛
- 拒绝格式错误的合约代码和重复的“合约—时间”键。
- 区分数值为零、字段为空、无权限、未计算和尚未发布。
- 将到期日与行权价覆盖范围同合约参考全集对照。
- 保存原始载荷、供应商、抓取时间、市场时区和许可记录。
- 标记交叉报价、陈旧行情、不可能的负值和无法解释的乘数变化。
明确免费数据何时不再够用
当研究需要无存续偏差的完整合约全集、深度日内历史、确定的数据更正机制、服务保障、团队范围访问或再分发权利时,就不应继续依赖免费数据。升级并不只是购买更多请求次数,更重要的是获得可追溯来源、完整覆盖和合法使用范围。
用 QVeris 查找并核验期权数据服务能力
已核实的强相关入口是 QVeris Options Chain 工具,适合检查当前期权链。其能力记录包含按到期日和行权价组织的认购、认沽合约,以及最新成交价、买价、卖价、成交量和未平仓量。推断历史深度、完整市场覆盖、希腊值或具体授权前,应先在 Playground 测试一个已知标的。
- 在 QVeris Playground 中测试一个标的和到期日,并保留原始响应。
- 编写批量采集器前,先把返回字段映射到数据集结构。
- 记录工具 ID、请求参数、源时间、抓取时间和校验结论。
常见问题
有时可以。券商或推广活动可能会向个人用户免费提供仅供查看的实时数据,但生产环境 API、非展示用途、团队使用和数据再分发通常需要另行取得授权。
Yahoo Finance 适合查看当前期权链,但它并不是一个有明确文档说明、能够还原各个历史时点的期权数据库,因此不适合用于严谨的回测。
至少需要合约标识、时间戳、买入报价、卖出报价、标的资产价格、成交量、持仓量和合约调整记录。希腊值还应附带计算方法和计算时间戳。
通常不是。持仓量一般按日计算并发布,因此使用时必须明确该数据所对应的日期。
参考资料与下一步
Cboe 延迟报价
Nasdaq 数据政策
Historical Option Data 样本
Tradier 期权链接口