
免费期权链数据 API
字段、希腊值与限制
了解期权链必备字段、免费套餐通常缺少哪些数据,
以及在原型投入生产前如何验证数据供应商。
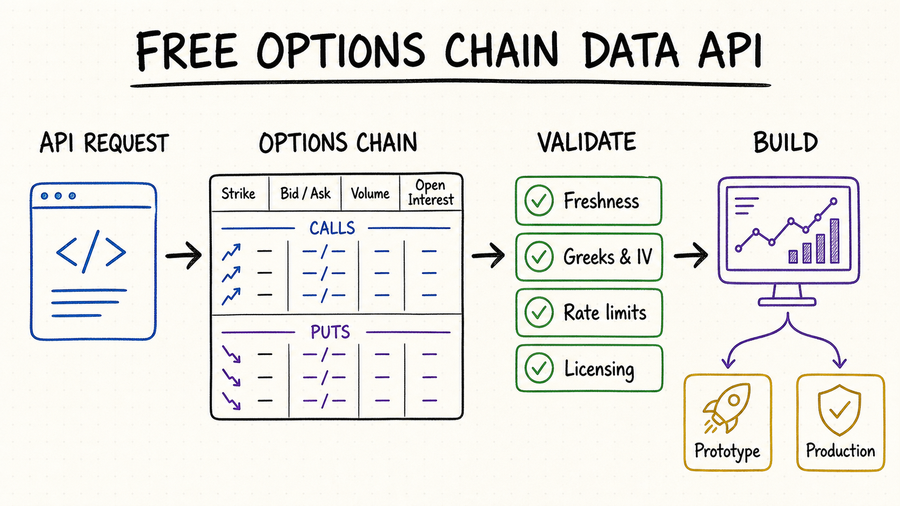
核心摘要
一条期权链只有在合约身份稳定、字段时间明确、分页可预测且空值含义有文档说明时,才适合进入数据管道。
应保留合约代码、标的、到期日、行权价、方向、乘数、买卖报价、成交、成交量、未平仓量和源时间。
希腊值和隐含波动率是模型输出,应保存计算时间与假设,不能和交易所直接产生的事实字段混为一谈。
定时运行前,应证明覆盖完整、写入可幂等执行、额度足够、许可匹配,并能从分页不完整的故障中恢复。
实用的期权链数据 API 应提供哪些字段
期权链不只是一份行权价列表。应用需要获得足够的合约标识、报价、交易活跃度数据和时间元数据,才能在明确各项数值含义的前提下比较不同合约。
应包含标的代码;如数据源支持,还应提供 OCC 格式的期权合约代码,以及到期日、行权价、看涨或看跌类型和行权方式(如美式或欧式)。
买价、卖价、最新成交价、报价时间戳和报价状态,比仅提供一项最新成交价更有参考价值。
成交量、未平仓量、买卖价差和合约乘数,有助于区分仅已挂牌的合约与实际具备流动性的合约。
报价时间、成交时间、未平仓量日期、分析值计算时间、供应商生成时间和应用接收时间代表不同事件,不应共用一个笼统时间戳。
合约乘数、交割物、root 代码、币种、结算方式和调整状态,可防止标准合约与非标准合约被错误合并。
标准化为事实表,但不要丢弃原始响应
应在标准化的合约、报价、成交、日度活动和分析记录旁保留未经修改的原始响应,以便在供应商调整嵌套结构或更正数据时追溯。组合键可包含供应商、合约标识、观测类型、源时间戳及可用的序列号;仅靠抓取时间不能作为市场数据主键。
期权数据中的“免费”通常指什么
| 免费访问形式 | 可获得的数据 | 适用场景 | 主要限制 |
|---|---|---|---|
| 延时期权链行情 | 期权报价可能比实时行情延迟数分钟。 | 学习、界面原型开发和收盘后复盘。 | 不适合用于实盘下单。 |
| 请求次数受限 | 每分钟或每日可发起的请求次数较少。 | 查询少量标的或运行定时任务。 | 扫描全市场时很快就会触发请求频率限制。 |
| 仅提供基础字段 | 仅提供合约信息和报价,不含希腊值或隐含波动率。 | 搭建自定义分析流程。 | 需另行获取无风险利率数据,并自行计算这些指标。 |
| 限时试用 | 在短期评估期间可获取较完整的数据。 | 验证数据结构与集成质量。 | 并非可长期使用的免费套餐。 |
一套实用的 API 测试流程
选择成交活跃的标的代码,并请求多个到期日的数据。确认分页是否正确、到期日格式是否一致、行权价是否按顺序排列,以及看涨与看跌期权合约能否正确配对。
记录响应时间、报价时间戳、交易时段、时区,以及每个可为空字段的实际返回值。有文档明确说明的空值,比含义不明的零值更不容易引起误判。
完整遍历某个到期日的所有页面,记录游标并验证合约键唯一。重复同一请求,检查排序是否稳定、合约是否会在不同页面之间移动。
将返回的到期日和合约数量与参考合约全集对照,标记缺页、被过滤的行权价、调整后合约,以及没有明确结束信号就终止的响应。
将同一份原始响应重放两次,再写入一份更正版本。重复写入不应生成副本,而更正记录必须可追溯,不能直接抹掉前一版本。
借助 QVeris 查找期权数据工具
已核实的直接匹配入口是 QVeris Options Chain 工具。其公开能力记录包含按到期日和行权价组织的认购、认沽合约,以及最新成交价、买价、卖价、成交量和未平仓量。设计标准化结构前,应先在 Playground 检查实际响应;公开记录并不保证全部时间戳、分页规则、市场或数据权限。
- 在 QVeris Playground 中测试一个标的和到期日,并保存原始响应。
- 把每个返回字段归入合约身份、报价、成交、日度活动、分析值或元数据。
- 记录工具 ID、请求参数、抓取时间、结构版本和校验结果。
常见问题
有些供应商会提供限额免费访问或试用服务,但交易所授权和数据再分发都会产生成本,因此不受限制的免费实时期权数据服务并不常见。
可以。你需要选定期权定价模型,并准备标的资产价格、行权价、距到期时间、无风险利率、股息信息和隐含波动率估计值等输入数据。
不应。认购与认沽是不同合约,而且报价、成交、日度字段和模型计算值可能拥有不同时间戳与生命周期。
保留原始载荷,并对标准化记录做版本管理。幂等更新应正确合并修订,同时保留完整的审计轨迹。
参考资料与下一步
Tradier 期权链接口
Polygon 期权 API
Alpha Vantage 期权文档
Massive 期权快照