
用于期权研究的
免费未平仓量 API
了解免费未平仓量数据究竟包含哪些内容、哪些限制最关键,
以及如何将期权链原始字段转化为有用的研究信号。
核心摘要
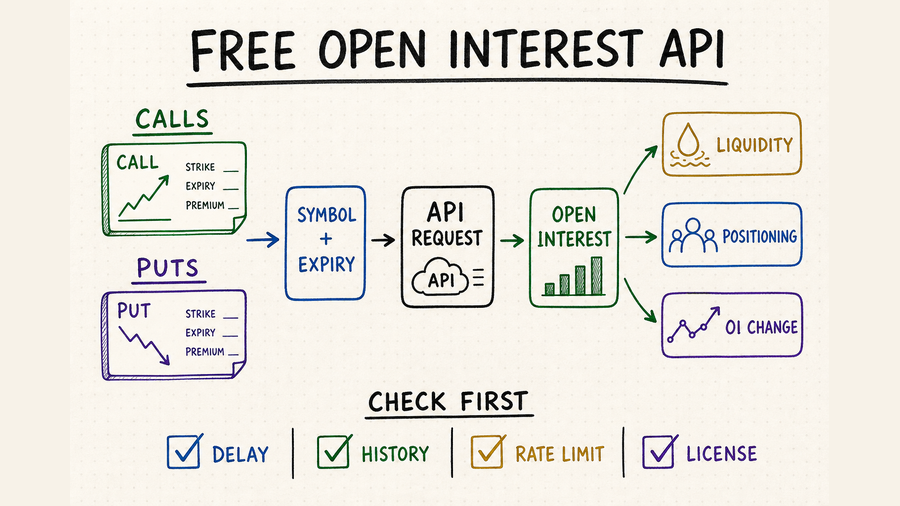
未平仓量是尚未了结的期权合约数量,数据通常按具体合约、行权价、到期日以及看涨期权或看跌期权类别提供。
免费访问通常会受到数据更新延迟、市场覆盖范围有限、历史数据区间较短或每日请求次数限制严格等约束。
这类数据适合筛选流动性、描绘持仓分布和跟踪变化,但仅凭未平仓量本身,无法判断交易者整体看涨还是看跌。
应核查数据时间戳、更新频率、历史数据深度、合约标识符和许可条款,并确认数值为零究竟代表未平仓量确实为零,还是数据缺失。
实用的未平仓量 API 应返回哪些字段
实用的 API 响应必须包含充分的合约标识与时间信息,才能准确区分不同合约,并可靠地比较各观测时点的数据。若未注明数据截至日期、到期日、行权价或期权类型,就难以判断未平仓量数据是否可信。
标的资产代码、标准化合约代码、到期日、行权价以及看涨或看跌类型,可避免在关联数据时误将不同合约匹配在一起。
明确的数据截至日期和市场时区,有助于判断该数值是当前值、延迟值,还是上一交易时段的官方统计值。
成交量、买价、卖价、最近成交价、隐含波动率和标的资产价格,有助于区分交易活跃的合约与报价陈旧或流动性不足的合约。
若 API 不直接返回未平仓量变化,应自行保存每日快照,并按相同的合约标识口径比较不同交易日的数据。
把未平仓量视为带日期的清算快照
报价可以在盘中持续变化,但同一条记录里的未平仓量仍可能来自上一轮清算。应分别保存报价时间与未平仓量截至日期,不能用 API 请求时间代替其中任何一个。数值为 0、字段为空、暂不可用和当日尚未发布也必须采用不同状态表示。
在合约调整前后保留准确身份
除标准化合约代码外,还应保存标的代码、到期日、行权价、认购或认沽方向、合约乘数、root 代码与调整状态。拆股、并购或特别分派可能生成交割物不再等于 100 股普通股票的调整合约;若只按行权价和到期日关联,容易把不同合约悄悄合并。
免费未平仓量 API 获取渠道
判断“免费”时,应以具体接口为单位,而不是只看供应商名称。某个服务即使免费发放 API key,也可能把当前期权链、完整历史数据或需要交易所授权的字段放在付费套餐中。正式设计请求频率前,应以供应商当下的套餐页和文档为准。
| 获取渠道 | 主要优势 | 免费套餐的常见限制 | 适用场景 |
|---|---|---|---|
| 券商 API | 可在交易账户中同时获取期权链和报价行情。 | 通常需要开立账户,且可能限制数据再分发。 | 个人工具和交易执行流程。 |
| 市场数据 API | 合约标识更规范、数据接口覆盖更广,也更便于自动化处理。 | 数据可能延迟、请求额度较低,或历史数据跨度有限。 | 研究原型与定时筛选任务。 |
| 交易所文件 | 权威的合约定义和官方汇总统计。 | 通常以批量文件提供,合约级历史数据可能收费。 | 数据校验和市场整体分析。 |
| QVeris | 发现并评估合适的金融数据服务能力。 | 仍须遵守数据提供方的授权范围和使用限制。 | 需要对数据能力选择过程进行审计的智能体。 |
用同一个受控请求比较供应商
适合需要券商型期权链接口的应用。接入前要确认账户要求、行情权限、到期日筛选方式,以及返回的未平仓量是延迟数据还是上一交易日数据。
适合还需要合约参考数据、报价、成交、快照或聚合行情的市场数据流程。应核对已订阅的期权套餐,并逐项检查字段对应的时间戳。
适合用 API key 验证美国期权历史数据原型。其文档会区分历史与实时接口,不能因为历史接口返回了数据,就推断已经获得实时权限。
适合查阅交易所市场统计、产品定义和商业数据集。公开的市场汇总数字不能替代逐合约历史未平仓量。
构建可靠的未平仓量数据管道
1. 先确定研究时钟
先确定筛选是在官方日度数据更新后、下一交易日开盘前,还是在盘中结合上一交易日未平仓量运行。这个口径应和信号一起记录,避免后来把变化较慢的清算指标误当成实时持仓。
2. 保存不可变的每日快照
原始响应可按供应商、市场日期、标的代码和抓取时间分区,并在标准化前保留完整载荷。只有将同一合约在两个有效截至日期的快照准确匹配后,才能计算未平仓量变化;单份快照无法说明持仓是新增还是减少。
3. 排序合约前先做校验
- 拒绝合约与日期键重复的记录,以及不可能出现的负值。
- 标记到期日缺失、标准合约代码格式错误和无法解释的乘数变化。
- 将返回结果与合约主数据对照评估覆盖率,不能把较短的响应默认当作完整期权链。
- 成交量、未平仓量、报价新鲜度和价差应作为彼此独立的筛选维度。
4. 区分持仓集中度与方向判断
较高的未平仓量可以指出合约集中在哪些行权价,却不会告诉你每笔交易由哪一方主动发起,也无法识别是否在其他市场进行了对冲。认沽认购比和未平仓量变化属于描述性输入,应结合价格、波动率、成交量和明确假设分析,不能自动贴上看涨或看跌标签。
QVeris 在未平仓量研究中的作用
QVeris 的 Options Chain 工具与本页高度相关:它的公开能力记录明确包含按到期日和行权价组织的认购、认沽数据,并返回成交量与未平仓量。可以先据此检查输入参数和响应结构,但市场覆盖、截至时间语义、历史深度和授权范围仍应通过小规模测试确认。
- 批量自动化之前,先在 QVeris Playground 中测试一个已知标的和到期日。
- 确认未平仓量、成交量、行权价、到期日和期权方向均存在且类型正确。
- 把工具 ID、请求参数、原始响应、抓取时间和校验结论与分析结果一起保存。
常见问题
通常不是。许多市场会在清算完成后发布官方未平仓量数据。因此,即使 API 提供实时报价,其中的未平仓量也可能反映上一交易时段的情况。
不同。成交量统计一段时间内成交的合约张数,未平仓量统计尚未平仓的合约张数。
不能。至少需要匹配两个清算日期的同一合约记录;即使得到变化量,也无法直接判断交易者的方向和意图。
它应提供准确的合约身份、明确的截至日期、稳定覆盖和足够请求额度,许可条款也必须允许预期的数据保存与展示方式。