
免费 1 分钟 股票数据 API
比较 1 分钟 OHLCV 字段、数据延迟、交易时段、历史数据范围、
请求频率限制、许可条款与接入方案。
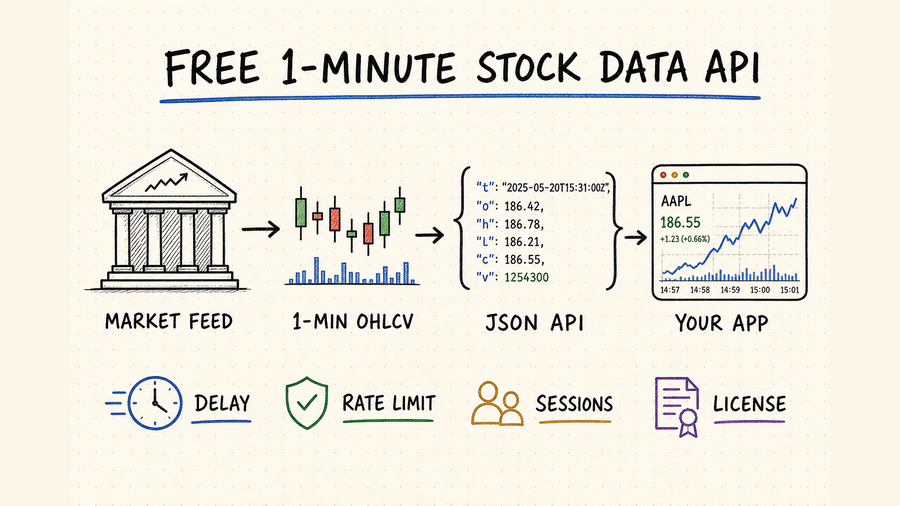
免费分钟级股票数据 API 必须证明什么
可用的 1 分钟数据源应同时返回已完成与正在形成的 OHLCV K 线,并明确时间戳、交易时段、复权规则、市场覆盖和数据时效。“1 分钟”只描述聚合周期,不代表具备实时行情权限。选择免费 API 前,应重放一个已知交易日,把 K 线与供应商界面或另一项合规数据源逐项核对,并计算配额是否能支撑标的数量和刷新节奏。
绘制 1 分钟图表时,应请求带时间戳的 OHLCV K 线。仅靠最新价无法可靠还原每分钟的开盘价、最高价、最低价、收盘价和成交量。
核对时区、周期边界、常规交易时段与盘前盘后时段、数据延迟,并确认当前 K 线仍在形成还是已经结束。
按“标的 × 每标的请求数 × 刷新次数 × 用户数”计算,再加入重试与回补。只看每日总量无法判断短时限流。
个人研究、内部分析、公开展示、数据再分发和自动交易,可能分别适用不同的交易所与供应商许可。
1 分钟股票数据 API 应返回哪些字段
要构成可用的分钟 K 线,仅返回单一价格远远不够。评估期间应同时保留供应商原始响应和标准化记录,便于追查时间戳、复权和数据修订问题。
| 数据 | 应包含的字段 | 用途 | 常见误区 |
|---|---|---|---|
| OHLCV | 开盘价、最高价、最低价、收盘价、成交量 | K 线、指标与提醒 | 用零散报价自行拼接 K 线 |
| K 线时间戳 | K 线开始或结束时间戳、时区、周期长度 | 对齐 K 线并识别数据缺口 | 混用 UTC 与交易所时间 |
| 交易时段 | 交易场所、常规或盘前盘后时段标记、市场状态 | 区分盘前与盘后交易 | 把隔夜休市区间误判为数据缺失 |
| 复权信息 | 原始/复权标记、拆股、分红 | 分析研究与回测 | 混用原始价格序列与复权价格序列 |
准确约定分钟边界
首先确认时间戳表示 K 线开始还是结束。若按开始时间标记,美股常规时段的 09:30 K 线通常代表交易所时区内从 09:30:00 到 09:31:00 之前的成交。不能根据数组顺序自行猜测;应把规则写进内部数据模型,在正确理解供应商时间后再统一转换成 UTC。
| 语义检查 | 必须回答的问题 | 忽略后的后果 |
|---|---|---|
| 未完成 K 线 | 最新 K 线是否会在周期结束前持续变化? | 指标重绘,提醒在未完成数据上误触发。 |
| 空分钟 | 无成交分钟会被省略,还是返回零成交量 K 线? | 错误前向填充会制造虚假流动性。 |
| 数据修订 | 迟到成交或更正成交是否会修改已完成 K 线? | 缓存历史与供应商最终记录不一致。 |
| 公司行为 | OHLC 与成交量是原始、拆股复权还是含分红复权? | 收益、指标和回测出现人为跳变。 |
“免费”的分钟级股票数据有哪些限制
可按“标的数量 × 刷新次数 × 用户数”将服务商公布的配额换算为实际请求负载。即使每日配额充足,严格的短时请求频率上限仍可能导致请求失败。
免费数据源可能提供延迟行情或仅提供日终价格,也可能无法完整覆盖盘前、盘后等非常规交易时段。界面应明确标注报价时间和延迟情况,避免让用户误以为这些数据具备支持实时交易的质量。
供应商可能免费提供日线,却把 1 分钟历史、复权 K 线、盘前盘后或较大返回窗口放在付费套餐中。应核对具体端点,而不是只看平台笼统宣称“提供免费数据”。
免费访问可能只允许个人研究或非展示用途。接入前应确认是否可以缓存、生成衍生数据、公开展示、再分发或用于商业产品。
代表性供应商路径
可用性、免费套餐、延迟和商业条款都会变化。下表用于说明应该从哪里核对,不代表所有列出的端点都能免费满足你的场景。
| 供应商 | 分钟数据路径 | 选用前核对 |
|---|---|---|
| Alpha Vantage | TIME_SERIES_INTRADAY 支持 1 分钟 OHLCV,并提供复权与盘前盘后控制。 | 当前付费要求、行情权限、返回窗口、限流和许可。 |
| Twelve Data | time_series 端点支持 1min 周期,具体标的和市场依套餐而定。 | 交易所覆盖、每次请求积分、延迟、历史范围和商业使用权。 |
| Alpaca | 历史股票 K 线和流式行情适合与经纪交易工作流结合。 | 数据源选择、SIP 与 IEX 覆盖、订阅、限流和账号要求。 |
| Polygon | 股票聚合 API 与分钟级 Flat File 适合历史和行情数据流程。 | 套餐权限、新鲜度、源行情、文件与 REST 成本和展示权。 |
稳健的 1 分钟 K 线集成方案
将不同数据服务商的专有响应统一映射为内部的报价(Quote)、K 线(Bar)和证券(Instrument)模型。保留原始响应数据以便排查问题,但不要让服务商的字段名散落在产品代码各处。
已完成的历史分钟 K 线可采用较长的缓存期限;当前仍在形成的 K 线则应更频繁地更新。设置明确的数据时效规则,并合并相同请求,以免过快耗尽免费配额。
拒绝包含异常时间戳、负数价格、币种不一致、重复 K 线或非预期时区偏移的数据,并记录数据服务商及数据获取时间。
使用有界历史请求填充已完成 K 线,再只轮询或订阅最新边缘。不要每次刷新页面都重复下载整段盘中历史。
交易时段结束后重新获取一小段重叠区间,并按证券、周期与 K 线开始时间执行 upsert,吸收供应商修订且不产生重复记录。
标准化 K 线契约:至少保留 instrument_id、venue、interval、bar_start_utc、OHLCV、is_complete、session、adjustment、currency、provider、source_timestamp 和 retrieved_at。同一序列中绝不能混入原始与复权 K 线。
先测试数据源,再相信图表
- 重放普通交易日、提前收盘日、夏令时切换、拆股日和低流动性证券。
- 断言时间戳单调、周期对齐、价格与成交量非负、OHLC 关系、币种和去重规则。
- 模拟限流、超时、空响应、格式错误、迟到 K 线和数据修订,确认重试不会创造或重复数据。
- 界面应分别显示数据源时间与应用获取时间,并明确延迟。
借助 QVeris 查找分钟级股票数据接口
实时检查目录后,没有发现一个可公开确认、且在各种行情权限下都保证提供 1 分钟股票 K 线的 QVeris Tool 或 Provider 页面。因此本页使用 QVeris 文档 和 QVeris Playground,不会虚构匹配项。应先通过发现获取候选,再检查所选能力的数据结构与费用信号,最后调用。
- 搜索提供报价、OHLCV、历史股价、股票代码查询和公司行为数据的接口。
- 通过代码或智能体调用接口前,先检查其输入、输出和调用要求。
- 将供应商选择逻辑与应用内部的标准化数据模型解耦。
- 可先参考实时更新的行情数据供应商比较形成候选名单,再核对供应商官方条款。
找到候选接口后,还应比较 K 线周期划分规则、交易时段覆盖范围、复权规则、时间戳、请求配额和数据使用许可,再选择最适合应用调用的分钟 K 线接口。
常见问题
通常可以满足原型开发和小范围研究的需要,但供应商往往会限制可查询的股票数量、盘中历史数据范围、请求频率、交易所覆盖范围或商业展示权限。
不一定。1 分钟只是 K 线周期,并不代表数据具有实时性。应核对数据源时间戳和文档注明的延迟。
零散快照无法可靠完成。准确 K 线需要相关成交数据流,或供应商按明确交易场所与修订规则生成的聚合数据。
应根据研究问题固定一种明确口径。复权历史便于保持连续,原始 K 线反映实际成交价;两者不能静默混合。
图表可能只需数日,指标需要预热窗口,研究和验证则可能需要数月或数年。应核对具体端点的盘中历史深度。
不能默认可以。必须核对新鲜度、源行情、可靠性、交易所权限、自动化使用权,以及延迟或中断的后果。
参考资料与下一步
Alpha Vantage 盘中文档
Twelve Data API 文档
Alpaca 股票行情文档
Polygon 股票数据文档
QVeris 行情数据比较
QVeris 文档
QVeris Playground