
核心摘要
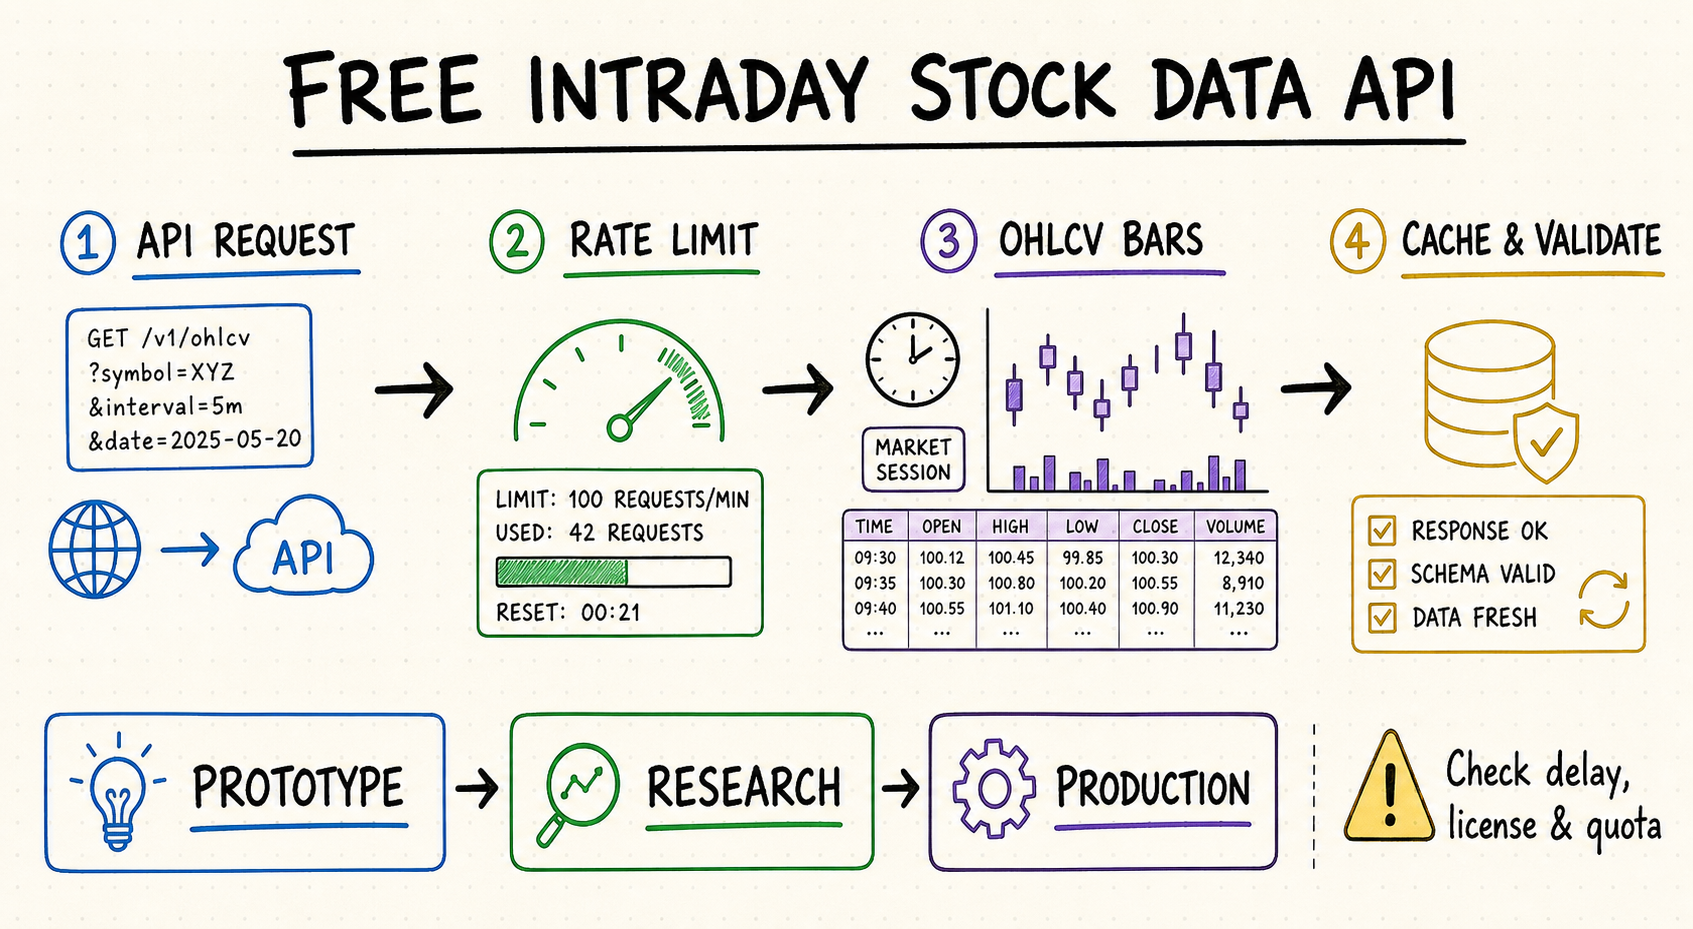
免费盘中股票数据 API 通常适合原型开发、教学、研究和低频更新的仪表盘。
“盘中”描述的是 K 线周期,并不代表数据一定会实时送达;还需核实数据延迟和交易所行情使用权限。
如果不使用批量请求或缓存,即使只跟踪一个标的并每五分钟请求一次数据,每天也可能产生数百次 API 调用。
应剔除时间戳重复、K 线缺失、开盘价、最高价、最低价与收盘价之间的关系异常,以及目标交易时段以外的数据。
当决策依赖交易日内的价格变化,但不需要每次报价或逐笔成交时,可以使用盘中 K 线。五分钟或十五分钟 K 线适合图表、信号研究和低频筛选;一分钟或秒级 K 线则需要更严格的字段定义、更长的历史留存和更完善的更正处理。如果策略要模拟下单、排队位置或跨越买卖价差,聚合 OHLCV 本身并不够,还需要报价或逐笔成交数据。
先明确实际需要的盘中数据
选择数据供应商前,先明确目标市场、标的代码、K 线周期、交易时段、历史数据深度、可接受的数据延迟和预期请求量。这些条件决定免费套餐是否可行。
OHLCV K 线汇总一个周期内的交易活动;最新报价包含当前买价和卖价;逐笔成交数据则记录每一笔实际成交。应先明确产品需要哪一类数据,再选择相应的 API 端点。
即使是一分钟 K 线,数据也可能延迟数分钟才送达。应分别记录 K 线周期、数据发布延迟和轮询频率,不要将三者混为一谈。
说明时间戳代表 K 线开始还是结束,恰好落在边界上的成交归入哪个区间,区间是否按交易所时间固定划分,以及提前收盘或盘中休市如何缩短序列。
分别处理盘前、常规时段、收盘集合竞价和盘后交易。把所有时段合并生成的日内图表,可能与仅使用常规交易时段的结果明显不同。
确认哪些成交可以纳入、如何处理更正和延迟报告、是否生成空区间、成交量如何统计,以及 K 线是否按拆股进行复权。
免费 API 通常对日线数据保留更久,对分钟数据保留较短。应计算最早日期、周期、证券数量、记录量和分页,并确认已退市证券是否仍可查询。
保存交易所事件时间、K 线发布或修订时间、服务商获取时间、时区、交易时段、延迟类别和数据集版本,使历史信号能够复现。
固定的 K 线构造样本能够直观暴露供应商差异。假设常规交易时段的一根五分钟 K 线定义为纽约时间 [09:30:00, 09:35:00),即包含起点但不包含终点。区间内共有四笔符合条件的成交:
| 交易所时间 | 价格 | 成交数量 | K 线作用 |
|---|---|---|---|
09:30:12 | $100.00 | 100 | 开盘价与首笔有效成交 |
09:31:40 | $100.20 | 50 | 最高价 |
09:33:05 | $99.90 | 200 | 最低价 |
09:34:58 | $100.10 | 150 | 收盘价与最后一笔有效成交 |
预期 K 线:开=100.00,高=100.20,低=99.90,收=100.10,量=500。按成交量加权的 VWAP 为 (100.00×100 + 100.20×50 + 99.90×200 + 100.10×150) ÷ 500 = 100.01。按照上述约定,时间恰好为 09:35:00 的成交应归入下一周期。如果供应商用区间结束时间标记 K 线,返回时间可能写成 09:35,尽管底层区间从 09:30 开始;响应必须明确采用哪种标记方式。
| 看似缺失的状态 | 需要检查的证据 | 稳妥表示方式 |
|---|---|---|
| 没有有效成交 | 市场已开、证券有效、数据源正常,但该周期没有符合规则的成交。 | 按契约省略该 K 线,或明确返回空 K 线;不能虚构成交量。 |
| 停牌 | 交易所状态显示该周期处于停牌。 | 保存停牌状态及其生效时间,不能记成普通数据错误。 |
| 市场休市 | 交易所日历显示节假日、周末、盘中休市或提前收盘。 | 该时段本就不存在预期 K 线,不应触发缺失数据告警。 |
| 数据流或回填缺口 | 交易日历预期存在 K 线,邻近周期也有交易活动,但分页或数据流片段缺失。 | 标记为不完整,安全重试,并在勾稽完成前阻止研究数据发布。 |
| 当前未完成 K 线 | 周期尚未结束,或供应商尚未完成更正。 | 返回 is_final=false,不能让它触发已确认的历史信号。 |
应同时保存 UTC 时间与 America/New_York 这类 IANA 交易所时区。夏令时切换前后,当地 09:30 开盘对应不同 UTC 时间,但本地交易时段定义保持不变。不能为整段历史固定使用一个 UTC 偏移量;预期 K 线时点应结合交易所日历和时区数据库生成。
免费盘中股票数据 API 有哪些选择
| 服务 | 盘中数据能力 | 免费套餐适用场景 | 使用前需核实 |
|---|---|---|---|
| Alpha Vantage | 提供 1 至 60 分钟周期的盘中 OHLCV 数据;官方文档说明精简输出模式可返回近期数据。 | 适合每日 API 调用量不高的小型原型。 | 美国市场实时与延迟行情权限、每日请求额度及历史数据深度。 |
| Twelve Data | 提供统一的时间序列 API,支持多种盘中周期,并覆盖多类金融标的。 | 适合验证统一的数据结构,并查找不同市场中可用的金融标的。 | 当前套餐的 API 积分额度、交易所数据权限、数据延迟及商业使用许可。 |
| 券商模拟环境 | 模拟交易账户或券商账户可能附带报价与 K 线数据。 | 如果最终产品还需要提交订单,这类方案最为合适。 | 开户资格、行情订阅要求、数据再分发权限及服务可用性。 |
| Marketstack | 虽然提供盘中数据端点,但官方常见问题说明,免费套餐仅涵盖日线数据;盘中数据需使用更高级别的套餐。 | 免费套餐更适合用于评估日线数据。 | 不要因为宣传中写有“免费 API”,就默认其中包含盘中数据访问权限。 |
筛选出候选服务商后,应执行固定的验收回填,而不是只比较文档。使用两种 K 线周期查询同一组样本:高流动性股票、低流动性股票、新近 IPO、代码变更、拆股日期、提前收盘日和盘后时段,并核对预期与实际 K 线数量、时间戳、交易时段归属、OHLC 逻辑、成交量、重复记录、修订、分页和配额消耗。
先为请求参数生成指纹,并保存未经改写的响应、响应头、获取时间、游标和服务商版本,再进行标准化。
将股票代码、交易所、股份类别、币种和有效日期映射到同一上市实体,不能合并不同场所中名称相同的代码。
检查最高价不低于开盘和收盘、最低价不高于开盘和收盘、成交量非负、时间戳唯一,并核对交易日历时点、币种、时段和拆股连续性。
按证券和有限日期窗口保存检查点,只对安全的失败进行重试,保留分页缺失证据,并明确标记不完整序列,不能静默送入分析。
在每个模型或回测结果旁记录数据来源版本、修订、标准化代码、复权方法、交易时段政策和排除项。
使用 QVeris 查找市场数据能力
供应商套餐会发生变化。QVeris 为智能体和开发者提供一个发现层,用于查看市场数据工具,并通过可调用的能力路由请求,无需过早在代码中绑定单一供应商。
- 按所需结果查找股票数据、报价和盘中时间序列能力。
- 将工具接入智能体工作流前,先查看输入参数、供应商元数据和响应结构。
- 数据校验、缓存、授权许可核查和生产环境监控仍需由应用侧负责。
QVeris 能够简化盘中数据能力的查找与请求路由,但 K 线周期定义、交易时段政策、稳定证券标识、历史回填、K 线验证、复权选择、数据版本、许可和生产监控,仍由应用方负责。
常见问题
不一定。“盘中”仅表示数据采用交易日内的时间周期,并不代表数据会实时更新。具体提供历史数据、延迟数据还是实时数据,取决于所用套餐和交易所行情权限。
至少应返回标的代码、时间戳、K 线周期、开盘价、最高价、最低价、收盘价和成交量,并提供时区或所属交易所信息。
证券可能没有成交,服务商可能省略空区间,市场可能休市或停牌,代码可能错误,历史回填也可能不完整。填补缺口前,应先检查交易日历和市场状态。
不能自动这样做。向前填充会制造一个合成价格,也可能虚构流动性。应保留缺失状态;模型确实需要填充时,必须记录规则并设置标记。
各服务商政策不同:有些调整历史数据,有些返回原始 K 线,还有些单独提供因子。应保留公司行为记录,并用已知拆股日期测试所有使用的周期。
只能近似模拟。它隐藏买卖价差、事件顺序、可成交数量和区间内路径。对执行敏感的研究通常需要报价或逐笔成交事件,并明确成交假设。