
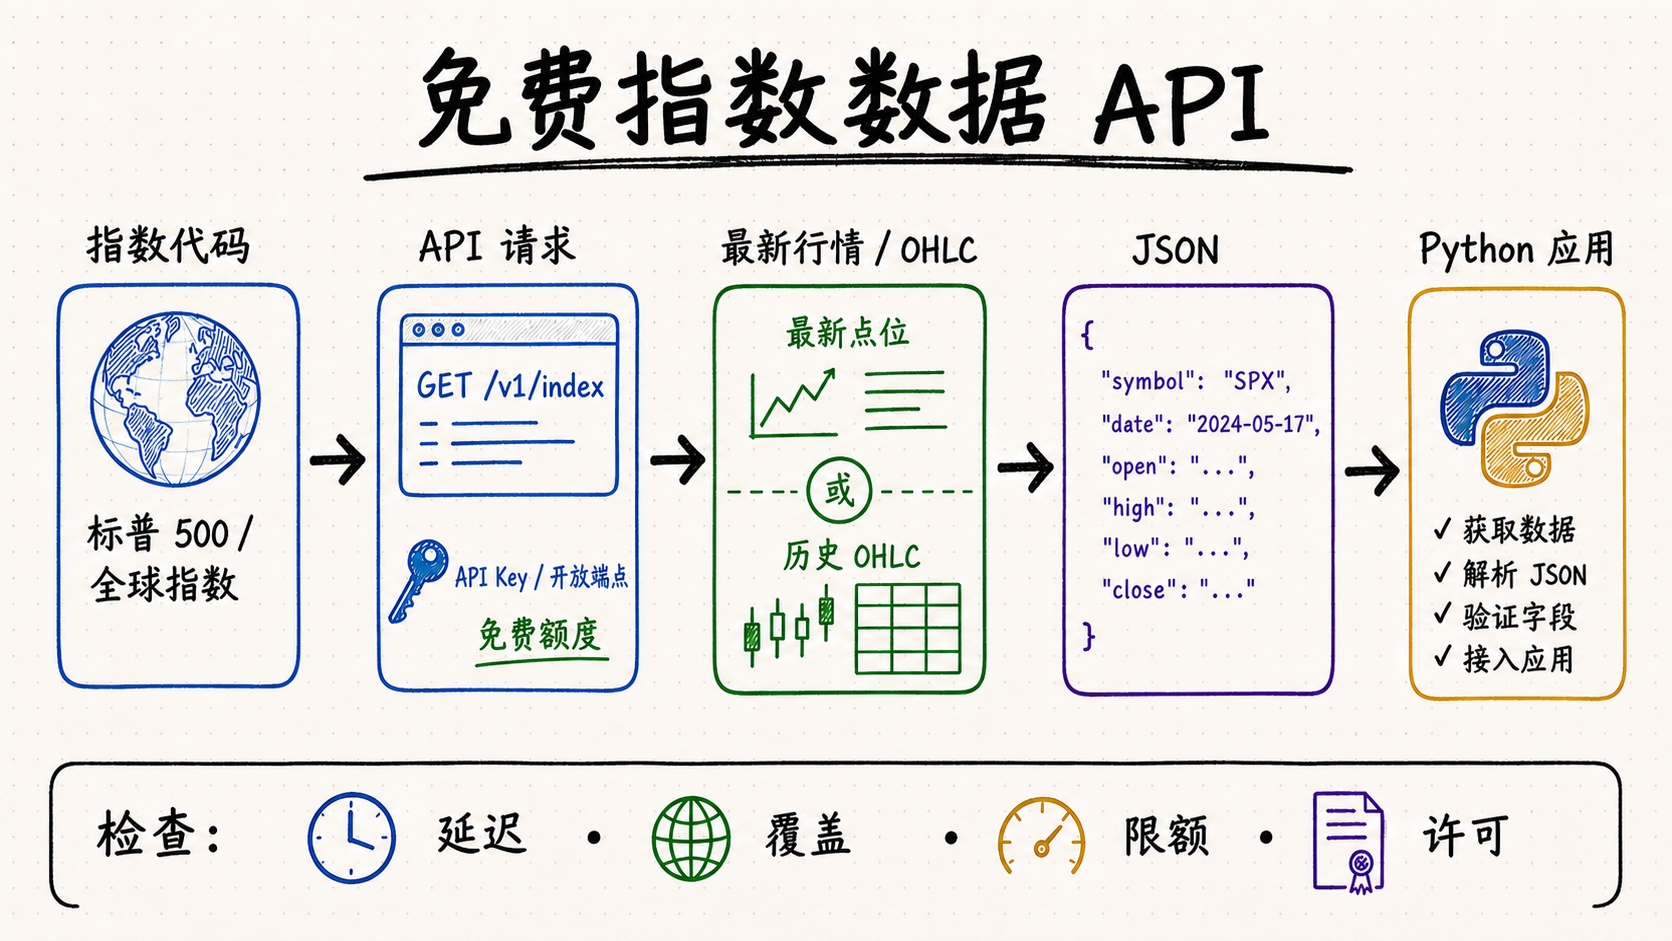
选择指数数据 API 前先确定具体指数序列
请求必须明确指数家族、具体版本、币种和回报口径。价格指数、税前总回报、税后总回报、汇率对冲版本与实时计算版本可能共用熟悉名称,却产生不同点位与历史。应保存发布方稳定标识和方法版本,不能只依赖展示代码。
实际接入通常从文档规定的标普 500 或全球指数标识开始,再获取最新点位或历史开高低收序列,以统一 JSON 或 CSV 接入研究笔记、行情看板或 Agent。接口必须提供足够的基础资料,证明请求和返回的是同一个指数版本。
重要:“免费”可能指试用、延迟行情、日线数据、限次套餐或仅限个人使用。生产接入前必须核对当前套餐、时间戳和许可。
股票指数数据 API 应覆盖哪些内容
最新指数点位与时间戳
检查指数代码、点位、币种、交易所或发布方、观测时间、时区,并确认是实时、延迟还是收盘数据。
历史指数数据接口
用于图表和研究时,应核对日线或分钟 OHLC、起始日期、周期、缺失交易日、复权规则和单次最大记录数。
全球指数 API 覆盖范围
确认免费计划包含目标基准和地区。供应商即使宣传覆盖数千指数,也可能只向免费用户开放少量代码。
JSON、API Key、限频与许可
检查鉴权、每分钟或每日额度、返回结构、错误码、缓存、署名、再分发和商业用途规则。
价格、税前、税后与对冲指数版本
核对股息、预提税、汇率、对冲成本、基准币种、计算日历、起始日和回溯历史。不同版本的数值不能互换。
成分、权重与再平衡事件
要求稳定证券 ID、权重口径、宣布与生效日期、调入调出、公司行动调整和历史快照。今天的成分表无法重建过去指数。
官方收盘、盘中点位与计算状态
保存观测时间、发布时间、交易时段、状态,以及数值属于官方、初步、参考、陈旧还是更正。响应很快,也可能承载延迟或暂停计算的指数。
可评估的免费股票指数 API 来源
评估时不要只测试一个知名代码,可固定一组基准:本土股票价格指数、对应总回报版本、国际指数、币种转换或对冲版本,以及一个再平衡日,比较标识、点位与 OHLC 定义、日历、回报处理、延迟、状态、修订、成分可用性和许可。
下表是验证清单,并不构成对供应商的背书。端点权限、指数代码覆盖、延迟和许可都可能变化,应使用当前官方文档和已知观测日期逐项核对所需序列。
| 来源 | 可用信号 | 使用前核对 |
|---|---|---|
| Alpha Vantage | 官方文档列出指数数据端点,并支持日、周、月历史与 JSON/CSV。 | 免费 Key 配额、付费标记指数、延迟和商业条款。 |
| Massive | 指数文档覆盖参考信息、快照、历史、REST、WebSocket 和文件访问。 | 当前免费 Basic 套餐范围、行情延迟和再分发权利。 |
| Financial Modeling Prep | 文档提供指数报价、指数列表和历史图表端点,并设有免费计划入口。 | 各套餐端点权限、调用额度、代码覆盖和时间戳。 |
| iTick | 提供指数实时与历史 REST/WebSocket,并设有限制性的个人免费层。 | 限时说明、每分钟调用数、交易所覆盖和用途限制。 |
验证指数回报、再平衡与公司行动
回报示例:价格指数与总回报指数回答不同问题
假设某价格指数年初为 1,000 点,年末为 1,080 点,则价格回报为 8%。如果按照指数方法把成分股分派再投资后增加了约 25 点,对应税前总回报指数可能达到约 1,105 点,即较年初上涨 10.5%。税后总回报版本还会依据既定预提税假设得到更低结果。
以上点位仅用于说明,但处理规则具有普遍性:不能把价格指数和总回报指数拼接成一条历史,也不能在发布方、基准日、币种、日历、税务约定和方法不兼容时,通过两个指数相减推算分派收益。每条观测都应保存准确的序列标识。
再平衡时间线:公告不等于已经成为指数成分
假设指数发布方在 6 月 5 日宣布调入某证券,使用 6 月 14 日数据确定参考权重,6 月 19 日发布最终权重,并于 6 月 21 日收盘后正式生效。那么,查询 6 月 10 日的历史成分时仍应返回旧名单,同时可以单独展示待生效公告。跟踪指数的组合通常应在方法规定的生效时刻应用新成分,而不能追溯到 6 月 5 日。
公告日、参考日、发布日期、实施日和首次按新名单交易的日期必须分别保存。历史研究只能使用模拟决策时点已经公开的信息,并保留被删除证券、停牌证券和标识变更。用今天的成分名单回填过去,会同时产生前视偏差和存续偏差。
公司行动可能保持经济价值,却改变原始字段
股数和价格会机械变化,指数除数或调整因子应保持序列连续;未经调整的成分价格不能直接前后比较。
价格指数、总回报指数和公司行动处理可能不同。应保留事件类型、除权日、现金或所分配证券以及方法决定。
同一经济仓位可能以新标识、交易所或股份类别延续。应按生效日映射来源 ID,不能把旧记录视为损失、把新记录视为无关调入。
本币、转换币种和对冲序列使用不同汇率观测与日历,股票变动和汇率变动必须能够分开解释。
指数数据 API Python 示例与验证步骤
先把供应商响应归一化,再把具体指数序列身份与数值一同验证。即使展示代码没有变化,只要发布方、指数版本、币种或回报口径发生无提示切换,下面的示例都会拒绝该响应。
from datetime import datetime
from decimal import Decimal, InvalidOperation


def parse_time(value: str) -> datetime:
    parsed = datetime.fromisoformat(value.replace("Z", "+00:00"))
    if parsed.tzinfo is None:
        raise ValueError("index timestamp must include a timezone")
    return parsed


def validate_index_history(payload: dict, expected: dict) -> list[dict]:
    identity = ("publisher", "index_id", "variant", "currency", "return_type")
    mismatched = [key for key in identity if payload.get(key) != expected.get(key)]
    if mismatched:
        raise ValueError(f"unexpected index series: {mismatched}")
    if payload.get("status") not in {"official", "corrected"}:
        raise ValueError("history is not an official or corrected series")

    rows = []
    previous_time = None
    for raw in payload.get("values", []):
        timestamp = parse_time(raw["timestamp"])
        try:
            opening = Decimal(str(raw["open"]))
            high = Decimal(str(raw["high"]))
            low = Decimal(str(raw["low"]))
            close = Decimal(str(raw["close"]))
        except (KeyError, InvalidOperation) as exc:
            raise ValueError("invalid index OHLC row") from exc
        if min(opening, high, low, close) <= 0:
            raise ValueError("index levels must be positive")
        if high < max(opening, close) or low > min(opening, close) or high < low:
            raise ValueError(f"impossible OHLC at {timestamp.isoformat()}")
        if previous_time is not None and timestamp <= previous_time:
            raise ValueError("index history must be strictly increasing")
        rows.append({"timestamp": timestamp, "open": opening,
                     "high": high, "low": low, "close": close})
        previous_time = timestamp
    if not rows:
        raise ValueError("response contains no index observations")
return rows历史数据的每一页都要重新验证身份。供应商可能分别处理分页或代码映射。每次请求后都应核对上述五个身份字段,并随每条观测保存;只验证第一页,无法证明长周期回填始终属于同一价格、税前总回报、税后总回报或对冲指数序列。
1. 使用文档规定的标普 500 指数代码
不要猜测代码。把 API Key 放在服务端,再按文档发送请求,例如 requests.get(url, params={"symbol":"SPX","interval":"daily"}, headers={"Authorization":f"Bearer {api_key}"}, timeout=20)。
2. 同时验证 HTTP 与行情字段
调用 raise_for_status() 并解析 JSON,检查代码、时间戳、时区、开高低收数值、空值、排序和错误结构。HTTP 200 不代表数据正确。
3. 遵守免费额度并安全缓存
读取限频响应头,对 429 退避,并按许可缓存;同时保存供应商、端点、抓取时间和源数据时间。
4. 比较延迟、覆盖和许可
用已知交易日和多个目标指数验证,确认数据属于实时、延迟还是收盘,并核对展示、分析和再分发权限。
5. 关联历史前先解析指数版本
保存发布方、家族、版本、币种、回报类型、对冲方式和供应商 ID;如果代码映射在价格与总回报序列、或本币与转换币种之间无声切换,应直接拒绝。
6. 验证再平衡与公司行动日期
用宣布日、参考日和生效日重建若干成分变化,核对权重单位、收盘或开盘实施、代码变更、分拆、合并、特别股息和除数或调整规则。
7. 保存时点与修订证据
保留原始点位、成分快照、发布方时间、首次发布、更正 ID、方法版本、抓取时间和许可。历史研究只能使用模拟时点当时已知的数据与成分。
QVeris 如何连接指数数据能力
- 分别搜索指数点位、历史序列、成分、权重,以及方法或基础资料能力。
- 在能力请求中明确发布方、具体指数版本、币种、回报处理、周期、日期范围、时效、状态和权限。
- 为每条下游结果保留供应商 ID、来源时间、修订状态、方法版本和许可。
QVeris 不发布指数点位、不授予行情许可,也不保证供应商数据。它帮助开发者与 Agent 发现金融数据能力、检查接口,并通过一致流程连接选定的外部工具。
- 打开 QVeris 服务商详情,查看相关金融数据能力。
- 连接前检查输入、输出、鉴权、供应商文档和支持的指数代码。
- 为每条结果保留供应商、生效日期、抓取时间和许可说明;QVeris 的连接能力不构成投资建议。
免费指数数据 API 常见问题
有免费的股票指数数据 API 吗?
有些供应商为延迟行情或历史序列提供有限免费层。应核对具体指数、额度、时间戳和许可。
哪个 API 提供历史指数数据?
Alpha Vantage、Massive、FMP 等供应商提供相关文档,应比较 OHLC 深度、周期、免费权限和格式。
能免费获取实时指数行情吗?
部分指数或个人用途可能可以,但免费层常为延迟或收盘数据。必须检查时间戳和行情授权。
如何通过 API 获取标普 500 指数数据?
使用文档规定的代码,调用最新或历史端点,再验证时间戳、OHLC、限额和许可。
免费指数 API 需要 API Key 吗?
很多需要,也有少量开放端点。凭证应放在服务端,并明确处理鉴权和限频错误。
价格指数与总回报指数有什么区别?
价格指数通常不计分派再投资,总回报版本则按明确的税前或税后规则计入。没有版本标签时,两者点位与绩效不能直接比较。
今天的指数成分能用于历史回测吗?
不能。成分与权重会变化,应使用包含宣布日和生效日的历史时点快照,并保留被删除证券,避免前视偏差和存续偏差。
为什么两个指数 API 的数值不同?
它们可能映射到不同版本、币种、观测时间、官方或参考状态、日历、更正或许可延迟,应先比较发布方 ID 与方法。