
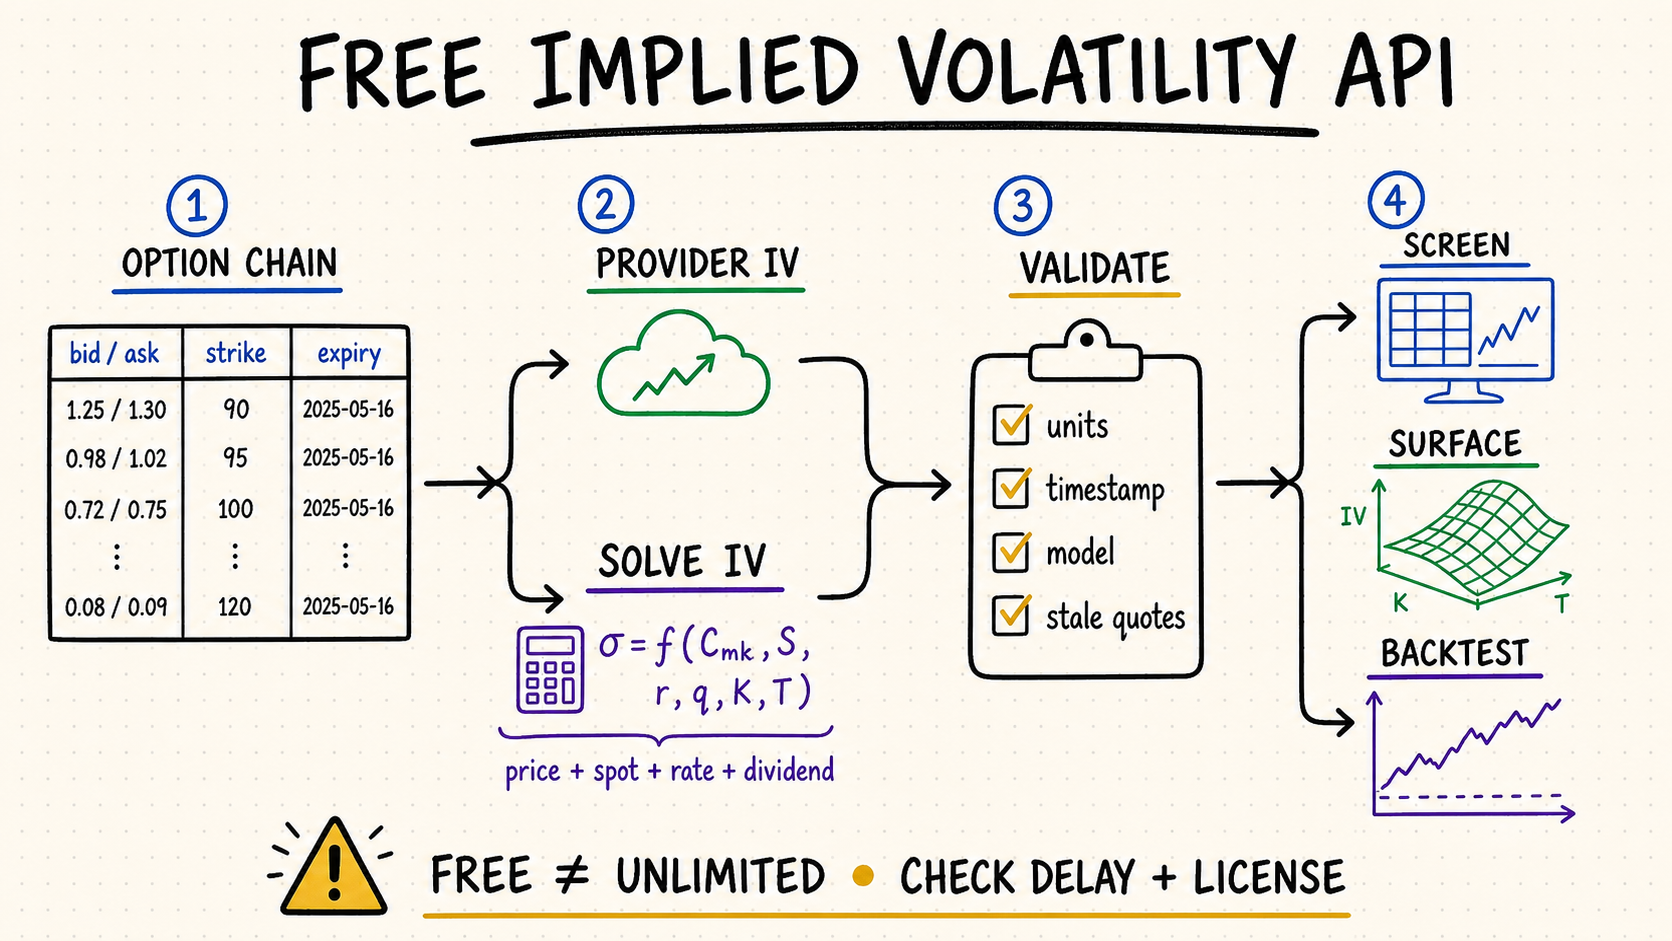
免费隐含波动率 API:核心结论
免费套餐可能仅提供当前期权链 IV,并设有较低的请求频率上限;也可能只提供延迟行情、IV 计算接口,或仅支持少量标的
可以直接使用数据供应商计算的 IV 字段;也可以先获取可靠的期权价格,再使用有明确方法说明的定价模型求解隐含波动率
当速度和整条期权链筛选更重要时,可以使用服务商预先计算的 IV,但仍要保留足够输入以便核验;当应用需要自行控制价格选择、利率、股息、时间口径和定价模型时,应使用计算接口;历史研究则需要历史时点的报价和输入,而不能采用今天重新计算的 IV。隐含波动率是使模型价格与期权价格一致的年化参数,它不预测涨跌方向;到期日、行权价、Delta 和计算方法不一致时,也不能直接横向比较
实用的隐含波动率 API 应返回哪些数据
如果没有计算所用的输入数据,IV 数值就很难核验。首先要明确具体的期权合约,以及计算该数值时采用的市场行情。一份完整可靠的响应应包含标的资产代码、到期日、行权价、期权类型(看涨或看跌)、合约乘数、报价或成交价、标的资产现货价格、计算时点,以及 IV 采用小数还是百分比表示
标的资产代码、期权合约代码、到期日、行权价、期权类型(看涨或看跌)、行权方式、合约乘数、交割标的、交易场所和计价币种
买入报价、卖出报价、中间价或最新成交价,以及行情时间戳、标的资产现货价格、所处交易时段、延迟状态和数据供应商发送该条数据的时间
说明 IV 使用小数还是百分比、年化因子、自然日或交易日口径、剩余期限、求解容差和舍入方式,并区分买价 IV、卖价 IV、中间价 IV、成交 IV 或拟合曲面值
记录使用 Black-Scholes、Black-76、二叉树还是其他模型,并明确欧式或美式行权、现金或实物结算、利率、借券成本、股息、远期价格和提前行权处理
明确使用哪一种期权价格及过滤规则。零买价、单边或倒挂行情、陈旧报价、过宽价差、集合竞价成交和很久以前的最新成交,都可能产生不稳定甚至没有意义的 IV
返回是否收敛、无套利边界检查、迭代或容差信息、空值原因,以及是否进行截断或回退。不能用一个数值掩盖无效输入或求解失败
保存到期日、行权价、价内外程度、Delta、远期参考价、来源合约、原始或平滑标记、拟合时间、数据版本和服务商身份,使微笑与期限结构比较可以复现
实算示例:一组报价对应的 IV 区间
假设一张欧式看涨期权还有 30 个自然日到期,标的现价为 100、行权价为 100,连续复利无风险利率为 4.5%,不派息,同一时点的市场报价为买价 3.00、卖价 3.40。使用 Black–Scholes 模型,并按 30/365 年计算剩余期限,买价对应的 IV 约为 24.63%,中间价 3.20 对应 26.39%,卖价对应约 28.14%。因此,有价值的结果不能只有“26.39%”这一个数,还应同时返回所选价格、24.63%–28.14% 的报价隐含区间、全部模型输入和计算时间
输入不足以支持可靠求解时,应返回空值: 对欧式看涨期权,如果所选价格低于 max(0, S·e−qT − K·e−rT),或高于 S·e−qT,就应拒绝计算。行情倒挂、报价陈旧、求解器不收敛,或 Vega 过低导致价格微小变化就引起 IV 剧烈波动时,也应返回明确的原因代码。临近到期或深度价内外合约中,一个较宽但真实的 IV 区间,往往比看似精确的单点值更可信
免费获取隐含波动率数据的几种方式
原始行情 API、数据供应商预先计算的分析数据、需券商账户权限的数据源和独立 IV 计算 API 解决的是不同问题。比较时应采用同一组期权合约,也不能仅因字段都名为 iv,就认定各来源使用相同的原始数据和计算方法
| 来源类型 | 典型输出 | 适合场景 | 注意事项 |
|---|---|---|---|
| 期权分析数据 API | 预先计算的 IV、希腊值、波动率偏斜、期限结构或波动率曲面 | 快速构建原型和期权筛选工具 | 免费套餐可能不提供完整期权链、历史数据或计算方法说明 |
| 期权行情 API | 期权链报价,有时也包含数据供应商计算的 IV 和希腊值 | 同时需要报价和流动性数据的应用 | 数据延迟、交易所覆盖范围、请求频率限制和行情展示权限 |
| 券商 API | 券商账户权限所覆盖的期权链、报价、希腊值和持仓数据 | 个人分析和交易执行流程 | 账户准入条件和数据再分发限制 |
| IV 计算 API | 根据传入的期权价格和模型参数反推 IV | 需要透明且可复现计算过程的场景 | 需要自行获取可靠的价格、利率和分红数据,并设定行权方式等模型假设 |
应在同一批合约和同一观察时点验证所有候选服务,包括高流动性的平值期权、价差较宽的两翼合约、零买价合约、短期和长期到期日、派息股票、指数期权及调整后合约。逐项比较所用期权价格、现货或远期价格、利率、股息输入、剩余期限、模型、收敛状态和 IV 输出。只有先看清输入与方法差异,结果差异才有解释价值
合约级核验应比较相同到期日和行权价;波动率微笑分析则更适合比较相同到期日与 Delta 或远期价内外程度。标的价格变化时,直接按固定行权价横向比较可能产生误导
将报价反推 IV、过滤条件、被排除合约、插值方法、平滑参数和拟合曲面值分层保存,不能用平滑结果覆盖实际合约分析值
冻结每个观察时点的报价、标的或远期价格、利率、股息、日历、模型代码和更正记录。使用今天的曲线重新计算历史,会生成另一个数据集
拒绝不可能价格、求解不收敛、陈旧或倒挂输入、价差过宽、违反无套利关系、单位突变,以及有效合约太少却仍生成的曲面
即使字段名仍为 iv,服务商一旦改变年化方法、输入价格、平滑、利率来源、股息处理、空值逻辑或字段含义,也应触发告警
使用 QVeris 查找可提供 IV 数据的 API
QVeris 可帮助智能体在调用前查找并核验金融数据服务能力。可根据实际需要搜索期权链、隐含波动率、希腊值、波动率曲面或历史期权数据,再检查各数据供应商的字段定义与使用条款
- 按所需输出结果搜索数据服务能力,而不是只凭数据供应商名称查找
- 调用前检查请求参数、响应字段、数据时效、访问条件和使用限制
- 智能体使用的每个 IV 数值都应附带数据供应商身份和数据时间戳
QVeris 能够简化IV、希腊值、期权链和历史期权能力的查找与路由,但价格选择、模型假设、求解验证、曲面构建、历史输入版本、许可,以及不确定性或计算失败的展示方式,仍由应用方负责
常见问题
有。部分期权数据和分析服务商会提供免费调用额度、试用服务、IV 计算工具或有限的 IV 字段,但各家的标的覆盖范围、历史数据、行情延迟和使用权限并不相同
可以,前提是报价可靠,同时具备标的现价、行权价、到期日、利率与分红假设、期权类型等必要信息,并选用合适的定价模型
没有适用于所有场景的唯一选择。流动性良好的双边市场常用中间价;买价和卖价可以形成区间;最新成交价可能已经陈旧。结果旁必须保存所选价格及报价状态
它们可能使用不同报价、标的或远期价格、利率、股息、日历、行权模型、求解器、过滤或平滑方法。判断某个值错误前,应先比较输入
具体定义可能不同。IV Rank 通常按历史最低和最高 IV 缩放当前值;Percentile 衡量历史观测中低于当前值的比例。必须记录回溯期、所用 IV 序列、采样和公式
常规定义下波动率输入不能为负。对于高波动合约,超过 100% 可以成立,因为 100% 表示年化波动率 1.0,并不是概率上限。必须核对单位