
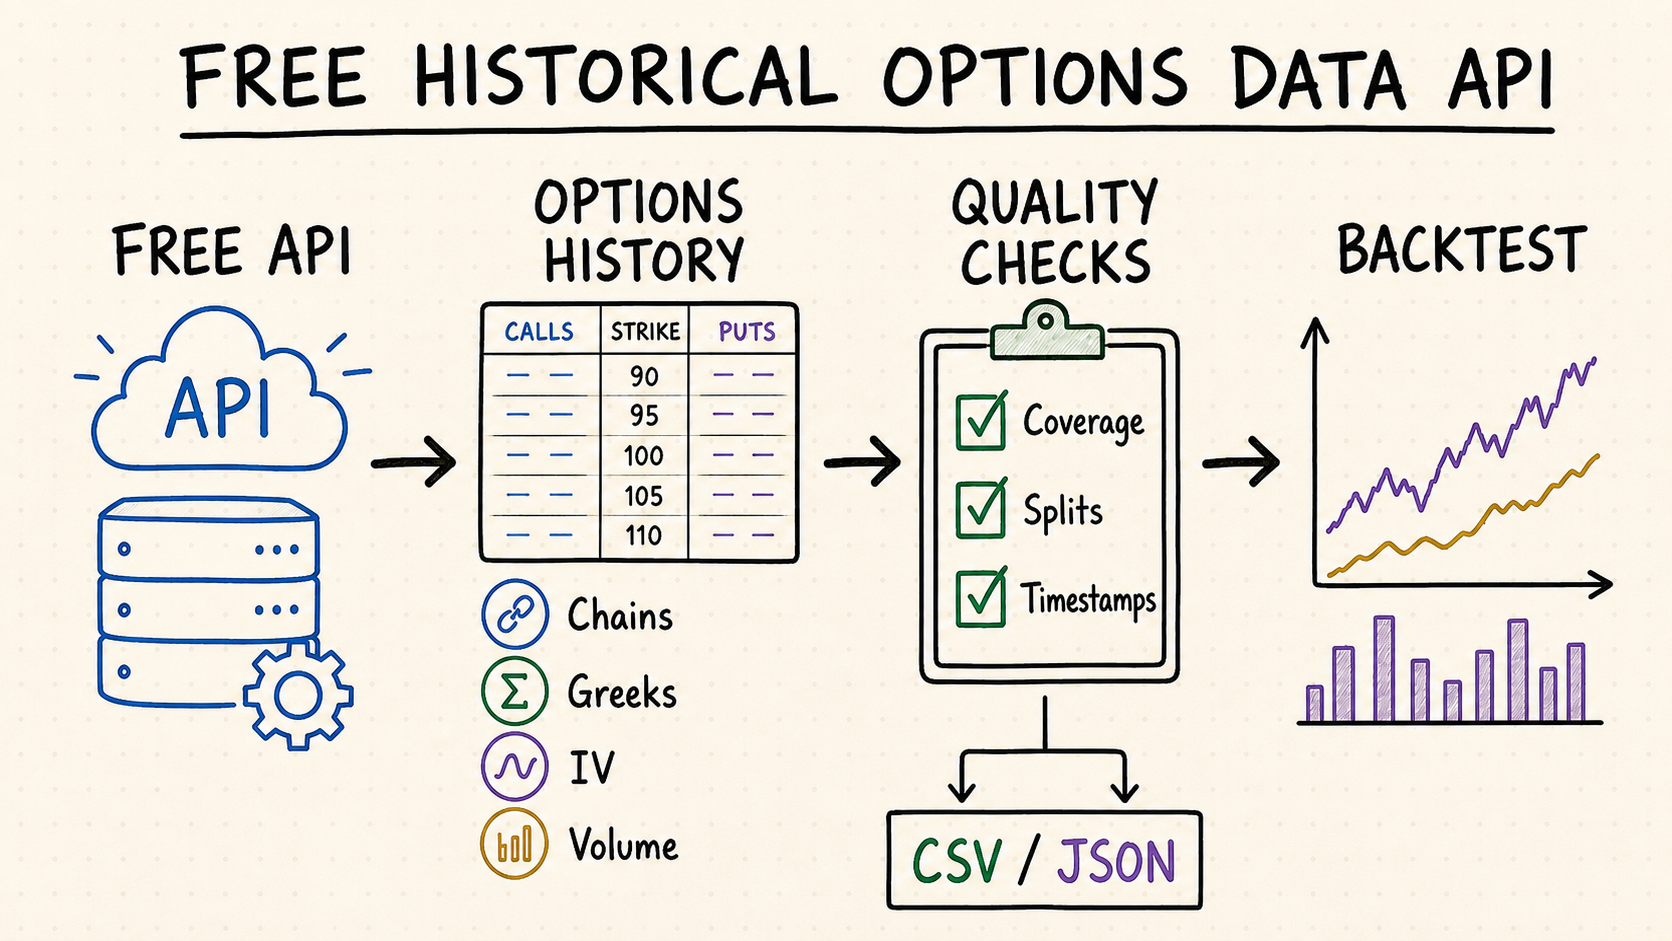
快速解答:免费历史期权数据 API 可提供哪些数
历史期权数据 API 可按标的资产、到期日、行权价和数据采集时间查询历史合约与期权链。实用的免费套餐应明确是否包含报价、成交数据、未平仓量、希腊值和隐含波动率,并说明历史数据保留期限与请求频率限制
适合策略研究、波动率分析、教学用交互式笔记本,以及不要求完整机构级数据源的小规模回测
仅有日终期权链快照无法还原日内入场条件。应确认快照频率,并核实已到期合约是否仍可查询
免费套餐通常会限制历史数据保留期限、可查询的标的资产与到期日、批量下载、希腊值、数据再分发和商业用途
当需求是可重复调用,而不是一次性下载数据集时,免费 API 更有价值,例如筛选固定标的范围、刷新研究 Notebook、测试解析器或按计划小批量回填。选型前应确认相同查询能够重放、分页结果稳定、已到期合约仍可寻址,并且数据更正不会悄悄改变此前结果。如果策略依赖全市场逐笔历史数据或商业再分发,免费套餐通常更适合作为评估环境,而不是最终生产数据源
历史期权数据 API 的响应应包含哪些数据
| 字段 | 字段说明 | 核对事项 |
|---|---|---|
| 合约标识 | 标的资产代码、期权类型(看涨或看跌)、行权价、到期日与期权合约代码 | 确认合约代码体系是否发生变更,并识别因公司行动而调整的合约 |
| 报价与成 | 买价、卖价、买卖盘挂单量、最新成交价、成交量与未平仓量 | 确认快照频率,并检查买价高于卖价的倒挂行情及长时间未更新的报价 |
| 希腊值与隐含波动 | Delta、Gamma、Theta、Vega、Rho 与隐含波动率 | 定价模型、利率输入、分红假设,以及各项指标的计算时点 |
| 时间 | 快照采集时间、成交时间与报价更新时间 | 确认时间戳所用时区、所属交易时段,以及日终数据的截取时点 |
| 合约生命周期 | 挂牌日、最后交易日、结算方式、乘数、行权方式和交割标的 | 确认已到期、调整后、非标准及退市相关合约仍可追溯 |
| API 数据来源信息 | 服务商、数据集版本、获取时间、请求参数和更正状态 | 数据回填或结构变更后,仍能复现同一回测结果 |
| 分页与完整 | 游标、每页数量、总记录数、排序方式和下一页规则 | 大型期权链在翻页时不会漏掉或重复合约 |
如何评估免费历史期权数据 API
核对支持的标的资产、交易所、到期日、行权价范围和已到期合约,并确认最早可查询的快照日期
报价和成交属于市场实际观测数据;希腊值与隐含波动率则由模型计算得出。比较不同数据源前,应记录服务商采用的模型与假设
一条期权链可能包含数百个期权合约。应根据每分钟请求次数上限,核算可覆盖的标的资产、到期日和快照数量,并为重试请求与历史数据回填预留额度
免费套餐可能允许将数据用于个人研究,但会限制数据再分发、公开展示、缓存以及在商业产品中的使用
使用相同的标的、到期日和历史观察时间重复查询,记录排序、分页游标、空值处理和更正方式,并确认服务商后续回填是否会改变原响应
比较预期与实际返回的到期日、行权价、看涨和看跌合约,并检查重复 ID、分页缺失、单边报价、零值和乘数不一致的合约
保存不可变的原始响应、请求指纹和处理检查点,采用有上限的重试和配额感知调度。长时间回填中某一页失败后,应能从断点继续,而不必重新下载或覆盖整次任务
定义可重放的历史期权 API 请求
“给我 2025 年 3 月 21 日的 SPY 期权”并不是一条足以支持研究的请求。这个日期究竟表示到期日、观察日期还是交易日并不清楚;返回完整期权链还是单个合约也未说明;指定时点应采用哪一笔报价同样不明确。比较服务商之前,必须先写好请求契约,使所有候选接口面对同一项可验证的结果
| 请求维度 | 必须明确的内容 | 失败信号 |
|---|---|---|
| 标的身份 | 稳定证券 ID、交易所、股份类别及观察日当时使用的代码 | 更名、退市或跨市场上市证券被解析到错误期权链 |
| 观察时点 | 时间戳、时区、交易时段、报价选择规则与最大报价年龄 | 接口静默返回最新日线记录或后来更正的快照 |
| 合约范围 | 到期日范围、看涨或看跌、行权价或价内外程度、挂牌状态及调整合约政策 | 历史查询只返回高流动性存续合约或今天仍在挂牌的合约 |
| 快照口径 | 截止时点前最后报价、区间 K 线、官方收盘、结算价,或全部成交与报价 | 名为“close”的同一字段在不同日期或接口中含义发生变化 |
| 分页与排序 | 稳定排序键、每页数量、游标作用范围、末页条件和总数口径 | 由于结果集变化,重试第三页时出现重复或漏掉合约 |
| 版本与权限 | 数据集版本、更正政策、请求字段、账户权限和许可状态 | 同一请求后来少了字段,或历史记录被改写却没有说明 |
随后把请求契约转化为一条验收查询,并保存预期的数据结构。例如:返回某个交易日纽约时间 15:55 仍在挂牌的全部 SPY 看涨和看跌合约,覆盖两个到期日,并包含买卖报价、报价量、成交价、标的参考价、乘数、交割标的、持仓量对应日期和来源时间戳。应分别在平静交易日、波动率飙升日、存在拆股调整合约的日期和已到期期权链上执行。即使 HTTP 请求成功,只要服务商无法解释某个合约为何缺失,就不能视为通过验收
在不丢失证据的前提下存储历史期权链
单张宽表便于 Notebook 分析,却不适合作为权威记录。合约条款可能变化,供应商计算指标可能重算,不同分页可能在不同时间到达,更正也可能只替换个别字段。应把不可变的来源证据、标准化数据和衍生数据分开,避免以后更换模型时改写接口最初返回的内容
保存请求指纹、标准化参数、账户权限、开始与结束时间、响应头、分页游标、状态、重试次数、字节数和数据校验和。完整批次还应有一份清单,列出所有预期分页与实际收到的分页
用带生效日期的合约表保存标的、到期日、行权价、看涨或看跌、乘数、行权方式、结算和交割标的;报价、成交、成交量和持仓量则作为带时间戳的事实,关联到对应合约版本
供应商提供的隐含波动率和希腊值应保留模型标签与计算时间。本地重算值放入独立版本,并保存利率曲线、股息假设、标的价格、时间口径和代码版本
针对每个“标的—日期—到期日”批次,记录预期与实际返回的看涨合约、看跌合约、行权价、分页、缺失字段、陈旧报价、重复 ID、调整合约和永久失败。下游研究应拒绝或标记不完整分区,不能把缺失数据当作零
先提交原始分页数据,再推进游标。重启时幂等重放最后一个安全分页,核对校验和与键范围后继续。不能仅因为最后一个 HTTP 请求返回空页,就把整个日期标记为完整
可靠的历史期权回测流程
- 先定义观察口径:明确策略决策时间、交易场所日历、所属时段、必需字段、最大报价年龄和可选合约范围
- 按历史时点发现合约:查询当时真实存在的到期日和行权价,而不是从今天仍然存续的合约代码反推历史样本
- 保存请求与原始响应:根据请求指纹记录参数、获取时间、分页游标、状态、响应头、服务商版本和未经改写的原始数据
- 标准化时保留证据:在独立数据表中统一标识、时间戳、乘数和空值,同时保留原始合约代码与服务商计算的分析字段
- 执行质量门槛:生成信号前,检查期权链完整性、重复 ID、买卖价逻辑、时间偏差、公司行为后的交割标的和历史可查询性
- 保守模拟成交:使用同时点买卖报价、报价量、价差、延迟、滑点和无法成交结果,不能假设所有订单都能按中间价成交
- 冻结研究版本:记录数据快照、标准化代码、模型假设、更正记录和许可状态,确保结果可以复现
使用 QVeris 查找可用的期权数据能力
QVeris 可帮助智能体查找并检查可调用的历史期权数据能力,无需预先将工作流绑定到某一家服务商。路由请求前,可以比较输入结构、历史观察时间支持、合约覆盖、响应字段、接入条件和公开限制。分页恢复、历史时点合约发现、数据标准化、质量门槛、成交假设、版本管理和使用许可,仍由应用方负责
常见问题
部分服务商设有免费套餐,但可查询历史数据的时间跨度、交易所覆盖范围、请求次数上限及许可用途因服务商而异。
未必。有些 API 仅为当前期权链计算希腊值和隐含波动率,不提供历史值;另一些则只在付费套餐中提供这些指标。
API 支持按参数重复查询和定时回填;样本文件主要用于了解字段结构和示例质量。两者都不代表历史数据一定完整,但只有 API 能进一步测试分页、配额和查询重放行为。
部分接口可以,但许多当前期权链接口做不到。应直接查询一个已知的历史到期日,并核对合约元数据、调整后交割标的、报价和分页结果,不能只依赖笼统的“提供历史数据”说明。
必须按历史观察时间发现合约并查询数值,保留来源发布时间,在原始回测中排除后来更正的数据,也不能根据今天仍然存续的合约反推历史交易范围。
先区分认证、权限、限流、临时故障和永久数据错误,只对安全的失败进行有限重试;同时保存失败请求指纹、记录分页检查点,并明确报告未完成的覆盖范围。