
免费外汇历史数据 API:快速结论
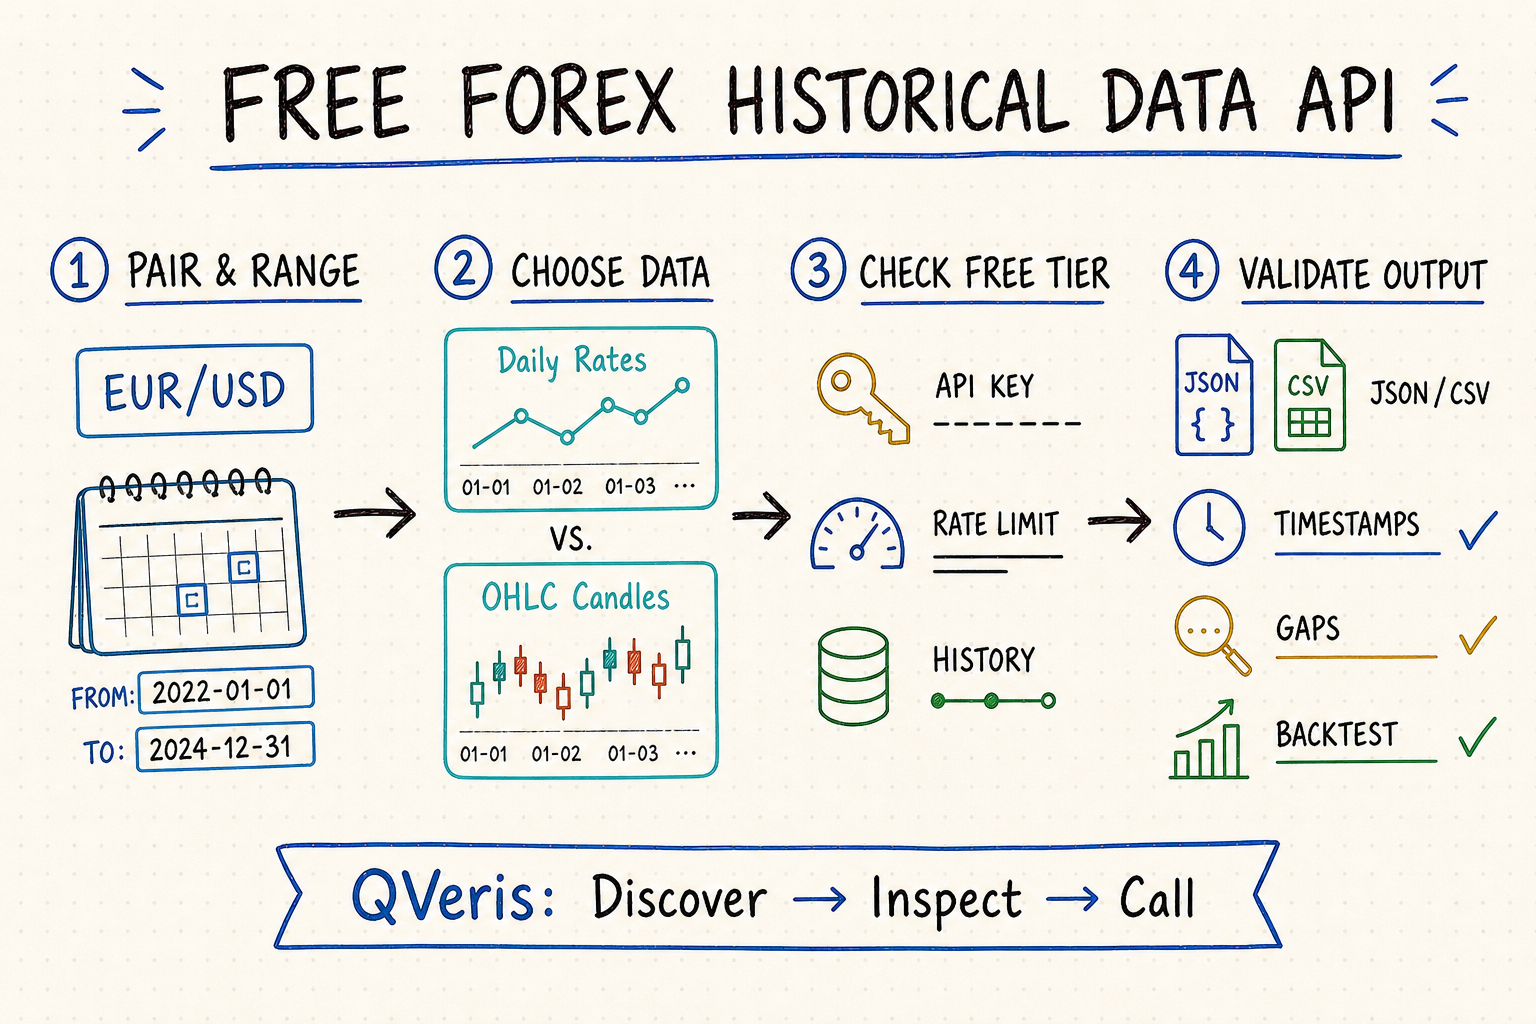
每日参考汇率与分钟级 OHLC K线用途不同。先确定货币对、粒度、历史范围与时区。
免费层可能限制调用数、货币对、历史区间、再分发或商业用途,接入前必须核对当前条款。
检查时间戳、缺失 K线、周末、买卖价或中间价、重复记录与 K线定义。
QVeris 可帮助 Agent 发现并检查外汇数据能力;具体供应商可用性与成本信号应在调用时确认。
外汇历史数据接口可以返回什么
历史参考汇率与可用于交易分析的市场 K 线解决的是不同任务。可靠的外汇历史数据响应应明确基础货币、报价货币、时间戳、数据来源或价格口径,以及请求粒度,而不是只返回一个无法解释的数值。
每日或定期参考汇率适合财务、报表、换算与长期分析,但不一定是可成交价格。
开高低收可用于图表和回测。需确认 K线使用买价、卖价、中间价,还是供应商组合价格。
高频策略可能需要买卖报价或 Tick。此类数据量更大,永久免费层通常更少见。
JSON 便于应用调用;长区间、pandas 和可复现实验通常更适合 CSV 或 NDJSON。
参考汇率、K线与 Tick 不能互相替代
央行参考序列可能每个工作日只发布一次,适合会计换算或宏观分析;经纪商 K线把固定区间内的报价聚合为开高低收,并可能采用买价、卖价或中间价;Tick 数据则记录逐次报价变化。数据类型选错时,图表可能看似合理,但回测结论并不成立。
现在能查到的历史,不一定是当时可获得的历史
参考汇率序列可能被修订、纠错或补录,供应商 K线也可能在迟到 Tick 或行情修复后重新生成。若研究要求真实还原当时信息,应保存抓取时间、原始文件校验值、修订状态和观测值首次可用日期。今天下载到的完整历史,可能包含原交易日尚不存在的信息。
只有价格历史并不能形成可交易回测
中间价 K线没有包含点差、流动性、滑点、融资成本、隔夜展期和执行延迟。应根据策略交易时段与持有周期单独建模这些成本。若供应商不提供历史买卖价或点差,就应明确披露限制,而不是把中间价收益当成可成交表现。
历史外汇响应中应具备的字段
- 明确的基础货币、报价货币与货币对方向。
- ISO-8601 时间戳、已说明的时区与区间边界。
- 参考价、买价、卖价、中间价或组合价等价格口径。
- K线应包含开、高、低、收;只有在有意义时才使用成交量。
- 跨多个响应获取长日期区间时所需的分页或游标信息。
反转货币对时不能破坏最高价与最低价
假设一根 EUR/USD K 线的开盘价为 1.1000、最高价 1.1200、最低价 1.0800、收盘价 1.1100。反转成 USD/EUR 时,最高价和最低价不能保留原字段位置。新开盘价是 1 ÷ 1.1000 = 0.9091,新最高价来自原最低价,即 1 ÷ 1.0800 = 0.9259;新最低价来自原最高价,即 1 ÷ 1.1200 = 0.8929;新收盘价为 1 ÷ 1.1100 = 0.9009。
验证规则:反转后仍应满足 最低价 ≤ 开盘价/收盘价 ≤ 最高价,并保存原货币对与转换方法;存在更高精度源数据时,不要对已舍入的展示值取倒数。供应商原生提供的反向货币对仍可能不同,因为它可能采用另一条报价流、点差或流动性来源。
如何比较免费外汇历史数据 API
| 检查项 | 需要确认 | 影响 | 风险信号 |
|---|---|---|---|
| 覆盖范围 | 支持哪些货币对、日期与交易时段? | 决定数据能否覆盖研究区间。 | 不说明来源或历史边界。 |
| 时间粒度 | 日汇率、小时、分钟 K线还是 Tick? | 决定制图与回测分辨率。 | 只说“实时”但不定义粒度。 |
| 免费限制 | 调用、行数、品种、留存与许可限制? | 避免原型放大后不可用。 | 不公开额度或使用条款。 |
| 数据质量 | 时区、缺口、修订、买卖价与时间戳? | 避免产生虚假回测信号。 | 不说明 K线构造方式。 |
免费层、开放端点与免费试用含义不同
开放端点可能无需注册,但仍要求署名并执行合理使用限制;免费层通常需要 API Key,并按日或按月重置额度;试用则可能到期,或只暂时开放高级历史数据。不要只记录一个“是否免费”,应同时记录套餐名称、额度、历史深度、许可用途、署名要求和核验日期。
实用的候选接口筛选方法
只有同时满足必需货币对、日期范围、粒度、价格口径与许可的接口才进入候选名单;之后再比较鉴权成本、分页、额度、格式、文档质量和失败行为。这样可以避免“调用次数很多”掩盖“数据本身不适用”的问题。
如何用 Python API 获取外汇历史数据
明确 EUR/USD 与 USD/EUR、UTC 处理、起止日期,以及需要日参考汇率还是 OHLC K线。
确认鉴权、分页、限频、日期格式、返回字段、错误码,以及是否支持 JSON 或 CSV。
设置超时、检查 HTTP 状态、按带时区时间戳解析、排序,并把供应商字段映射到稳定内部结构。
排除重复、异常高低价、反向货币对、意外缺口和区间外记录;在许可范围内缓存不可变历史数据。
与供应商无关的 Python 请求模式
requests.get(url, params={"base":"EUR","quote":"USD","from":"2024-01-01","to":"2024-12-31"}, timeout=20)
这只是请求结构,不是通用端点;不同供应商的参数名并不相同。调用 raise_for_status() 后,还要检查 Content-Type、返回货币对、时间戳可解析性和日期覆盖,并持续处理分页,直到不再返回游标。
将数据用于回测前的质量检查
- 把时间戳统一到同一时区,不要静默丢失夏令时切换记录。
- 验证每根 K线满足“最低价 ≤ 开盘价/收盘价 ≤ 最高价”,并排除重复记录。
- 区分周末、节假日缺口与本应存在却缺失的时间区间。
- 场外外汇源没有有意义的集中成交量时,不要虚构 volume。
- 在标准化数据之外保留原始响应,使每一步转换都可审计。
把交易日标签与 UTC 时间分开保存
如果供应商以 America/New_York 时区的 17:00 作为外汇日线边界,冬令时对应 22:00 UTC,夏令时则对应 21:00 UTC。不能写死一个 UTC 偏移,也不能只根据 UTC 自然日推断供应商的交易日。应保存原始时间戳、IANA 时区、当地交易日标签、区间起止时间,以及节假日和缩短交易时段的处理规则。
执行近似:如果历史报价为买价 1.0998、卖价 1.1002,中间价是 1.1000,但报价点差为 0.0004,即 EUR/USD 的 4 个点。模拟买入应使用卖价,卖出应使用买价,随后还要考虑滑点与费用。只有中间价 K 线时,应把回测标为“不含点差的研究近似”,并单独进行点差敏感性测试,不能把中间价收益写成可成交表现。
QVeris 如何帮助查找外汇历史数据 API
QVeris 是能力路由层,并非每一条外汇报价的原始数据源。Agent 可搜索历史外汇能力,检查参数与当前成本信号,再通过 QVeris 文档流程调用所选工具。
- 用货币对、日期范围与时间粒度的自然语言描述发现候选能力。
- 执行前检查返回 Schema、供应商信息、可靠性信号和成本元数据。
- 确认能力匹配所需数据集与许可后再调用,不把“可发现”误写成“永久免费”。
免费外汇历史数据 API 常见问题
可从免费 API 层、央行公开参考汇率或可下载行情档案入手;先区分日汇率、OHLC K线和 Tick 数据。
部分供应商提供日线或有限的日内 K线,另一些只提供参考汇率;不能仅凭“汇率 API”就推断其支持 OHLC。
通过 HTTP 客户端请求,检查状态和 Schema,解析带时区时间戳,统一货币对方向,再载入 pandas。
只有在粒度、价格口径、历史范围、质量和许可都符合时才适用,并需先检查缺口和重复记录。
不一定。免费可能是免 Key 开放端点、需注册的限额免费层或试用,必须以当前文档为准。