
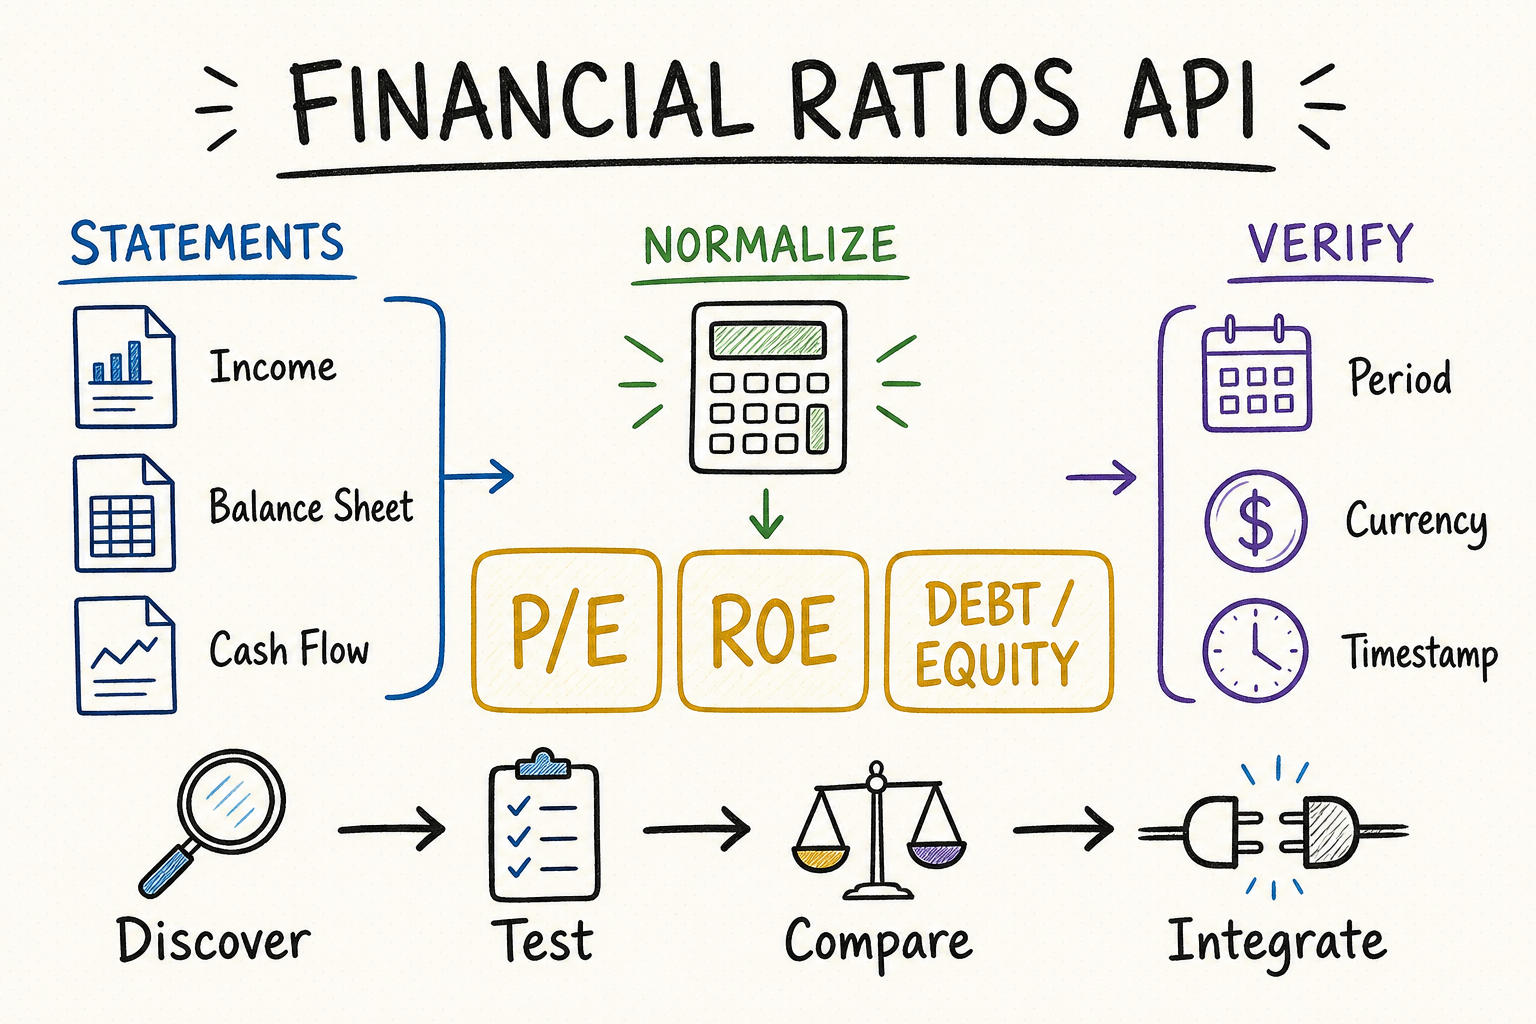
免费财务比率 API 核心摘要
免费财务比率 API 的价值不在于一次返回多少个数字,而在于这些数字能否解释、复算和比较。可靠的响应应说明每项比率所采用的财务报告期与市场价格时点,提供足够的原始科目以便复核关键计算,并区分“供应商暂未提供”和“该比率在数学上无意义”两种情况。对于股票筛选或由 AI 生成的研究结论,可比性通常比字段数量更重要。
不要只看市盈率,还应确认 API 是否覆盖估值、盈利能力、流动性、运营效率和杠杆等类别的比率。
确认各项比率采用年度、季度还是滚动十二个月口径,以免混用不同财务报告期的数据。
检查调用额度、证券标的覆盖范围、历史数据、数据再分发权和许可用途。
对照财务报表复核各项比率,并保存计算公式、时间戳和 API 响应结果。
财务比率 API 应覆盖哪些比率?
每项比率都应注明其计算所依据的财务报告期和构成项。价格相关比率会随市场行情变化;基于财务报表的比率则会在财报发布或重述后更新。若未注明数据对应时点、财务报告期、币种和计算公式,该比率的信息便不完整。API 还应说明采用的是企业按 GAAP 或 IFRS 披露的原始数据、经过标准化的数据,还是供应商自行调整后的数据,因为口径不同可能直接改变同业排名。
应覆盖滚动市盈率、预期市盈率、市净率、市销率、企业价值倍数和自由现金流收益率。需要进一步核对分母采用滚动十二个月、最近一个财年、分析师一致预期,还是供应商自建模型。企业亏损时,市盈率通常应返回空值或明确标记为无意义,而不应把负数包装成低估信号。
毛利率、营业利润率和净利率回答的问题并不相同;总资产收益率、净资产收益率和投入资本回报率还会受到分母选择、平均余额算法、税务处理以及投入资本定义的影响。如果这些指标将用于公司排名,就应同时保留相关构成项。
流动比率、速动比率、现金比率、债务权益比率、资产负债率、净债务和利息保障倍数可用于判断企业承压能力。还要确认租赁负债、优先股、少数股东权益和受限现金如何处理。银行与保险公司应采用行业专属指标,不能机械套用普通工业企业的阈值。
应收账款周转率、存货周转率、总资产周转率、应收账款周转天数以及多期增长率,能够反映企业将资源转化为收入的效率。增长率必须注明起止报告期,并说明基数为负数或接近零时如何处理。
每股收益、每股净资产、每股经营现金流、自由现金流利润率和现金转化率,都依赖经过拆股调整的股本数据和明确的自由现金流公式。基本股数与稀释后股数不能在同一计算中被悄然混用。
与其判断某个数值“看起来是否合理”,不如建立一组小型勾稽样本。下列示例使用简化数字,目的是说明每项比率必须同时保存哪些来源字段和日期。
| 比率示例 | 可复算计算 | 会改变结果的元数据 |
|---|---|---|
| 滚动市盈率 | 股价 48 美元 ÷ 滚动十二个月摊薄 EPS 3 美元 = 16 倍。 | 股价时点、主要上市证券、TTM 期末、摊薄或基本 EPS、拆股调整,以及披露利润或调整后利润。 |
| 预期市盈率 | 同一股价 48 美元 ÷ 下一财年 EPS 一致预期 4 美元 = 12 倍。 | 预测期间、一致预期时点、贡献者数量、GAAP 或调整后口径、币种和过期预测规则。它是预测倍数,不能当作滚动市盈率的另一种写法。 |
| 净资产收益率 | 净利润 1.20 亿美元 ÷ 平均净资产 (9 亿 + 11 亿) ÷ 2 = 12%。若只用期末净资产,结果为 10.9%。 | 平均余额方法、归属利润、普通股或总权益、财务期间长度、重述和币种一致性。 |
| 企业价值倍数 | 市值 20 亿美元 + 债务 5 亿美元 - 现金 2 亿美元 = 企业价值 23 亿美元;再除以滚动 EBITDA 2.3 亿美元,得到 10 倍。 | 市场数据时点、债务范围、租赁负债、优先股、少数股东权益、受限现金、EBITDA 调整、并购时点和币种换算。 |
不能强迫所有公式都返回数值。滚动利润为负时,市盈率通常没有经济意义;普通股权益为零或负数时,ROE 和债务权益比可能失效;EBITDA 为负时,用 EV/EBITDA 排名容易产生误导;流动比率也不是衡量银行流动性的通用指标。此时应返回 null,并给出 negative_denominator(分母为负)、zero_denominator(分母为零)、sector_not_applicable(行业不适用)或 source_missing(来源缺失)等明确原因。它们代表不同状态,不能统一替换成零值或极端占位值。
如何评估免费财务比率 API
| 评估维度 | 检查内容 | 测试方法 | 主要风险 |
|---|---|---|---|
| 覆盖范围 | 证券代码、交易所、行业、比率类别与历史数据。 | 选取一组有代表性的证券代码进行查询。 | 非活跃证券与境外上市标的可能覆盖不足。 |
| 计算口径 | 计算公式、报告期、调整方式、币种与财报重述处理。 | 对不同供应商的数据进行交叉核验。 | 供应商可能未披露计算公式的口径差异。 |
| 数据来源 | 来源文件、申报编号、财务报告期、价格时间戳与计算版本。 | 选择一项比率,追溯到对应的分子、分母和原始披露。 | 数值看似合理,却无法追溯或审计。 |
| 边界情况 | 亏损、净资产为零、金融企业、新股、记账本位币变更与修订财报。 | 建立固定的异常公司测试集,并在每次升级后重复运行。 | 本应无意义的比率被当作普通数值返回。 |
| 免费套餐 | 每分钟和每日请求次数上限、单次批量大小与数据留存期限。 | 按原型系统的计划调用频率模拟请求流量。 | 突发调用限制与数据来源标注规则。 |
| 运维保障 | 数据时间戳、错误信息、服务状态、版本管理与技术支持。 | 验证请求失败后的重试机制,并监测数据更新情况。 | 供应商可能在未说明的情况下引入破坏性变更。 |
| 使用权限 | 内部分析、前端展示、缓存、再分发、来源标注及 AI 输出相关条款。 | 把许可条款逐项对应到计划中的产品使用流程。 | 数据虽然能够调用,却不能合法用于拟上线的功能。 |
财务比率 API 实际接入流程
首先确定这些比率将用于自选股、同业比较、估值筛选、AI 研究简报,还是面向客户的产品功能。使用目的不同,对证券范围、更新速度、历史长度、证据链和数据许可的要求也不同。
使用 QVeris 工具查找器筛选候选服务;发起生产请求前,先检查身份验证方式、端点数据结构、调用额度、许可条款、计算说明和响应示例。
测试样本应包括亏损公司、银行、境外发行人、新近上市公司、变更过财年的企业,以及发生过财报重述的公司。大型成熟公司的数据通常较规整,难以暴露边界问题;比率缺失或数值明显失真的样本更能检验 API 的可靠性。
将供应商提供的比率与财务报表原始科目一并保存。在对公司进行排名前,统一财务报告期、币种、单位、证券标识符和空值处理规则,同时记录响应时间、公式版本与来源文件,确保日后能够复现结论。
挑选一组关键比率自行复算,并与供应商返回值比较。可以为舍入和时间差设定合理容差,但无法解释的偏差必须被标记。供应商调整数据结构或计算方法后,应重新运行同一套测试。
使用 QVeris 查找并核验财务比率 API
QVeris 为应用和 AI 智能体提供统一流程,便于发现金融数据工具、查看其能力并调用合适的 API。当同一工作流需要比较多个供应商,而团队又不希望为每家服务分别编写一套发现逻辑时,这种统一入口尤其有用。QVeris 能减少接入过程中的反复试错,但不会自动消除不同比率口径之间的差异。应用方仍需明确采用哪套公式、如何统一财务报告期、怎样处理空值、是否具备相应的数据使用权限,以及向最终用户展示哪些计算证据。
常见问题
可以。免费套餐通常包含常见比率,但调用限制、交易所覆盖范围、财务报告期和许可用途各不相同。
对于重要研究,应保留财务报表原始科目,并按关键公式复算。直接采用供应商计算的比率固然方便,但不能据此认定不同供应商的结果具有可比性。
两者可能采用了不同的股价时点、基本或稀释每股收益、滚动期间、调整后利润,或对负每股收益采取了不同处理。应先比较分子、分母与数据时点,再判断哪一项数值存在问题。
更稳妥的做法是返回空值,并附上“利润为负”或“净资产为零”等原因代码。用零值、极端占位值或无法解释的负数代替,可能会污染筛选结果和 AI 摘要。
基于财务报表的比率应在新财报发布或重述后更新;价格相关比率则可能在盘中或收盘后变化。响应中应同时提供财务报告期与市场数据时间戳。
需要谨慎。各行业的资本结构、会计规则和经营模式不同,应采用行业内可比公司作为参照,也不应把普通工业企业的流动性或杠杆阈值直接套用到银行和保险公司。