
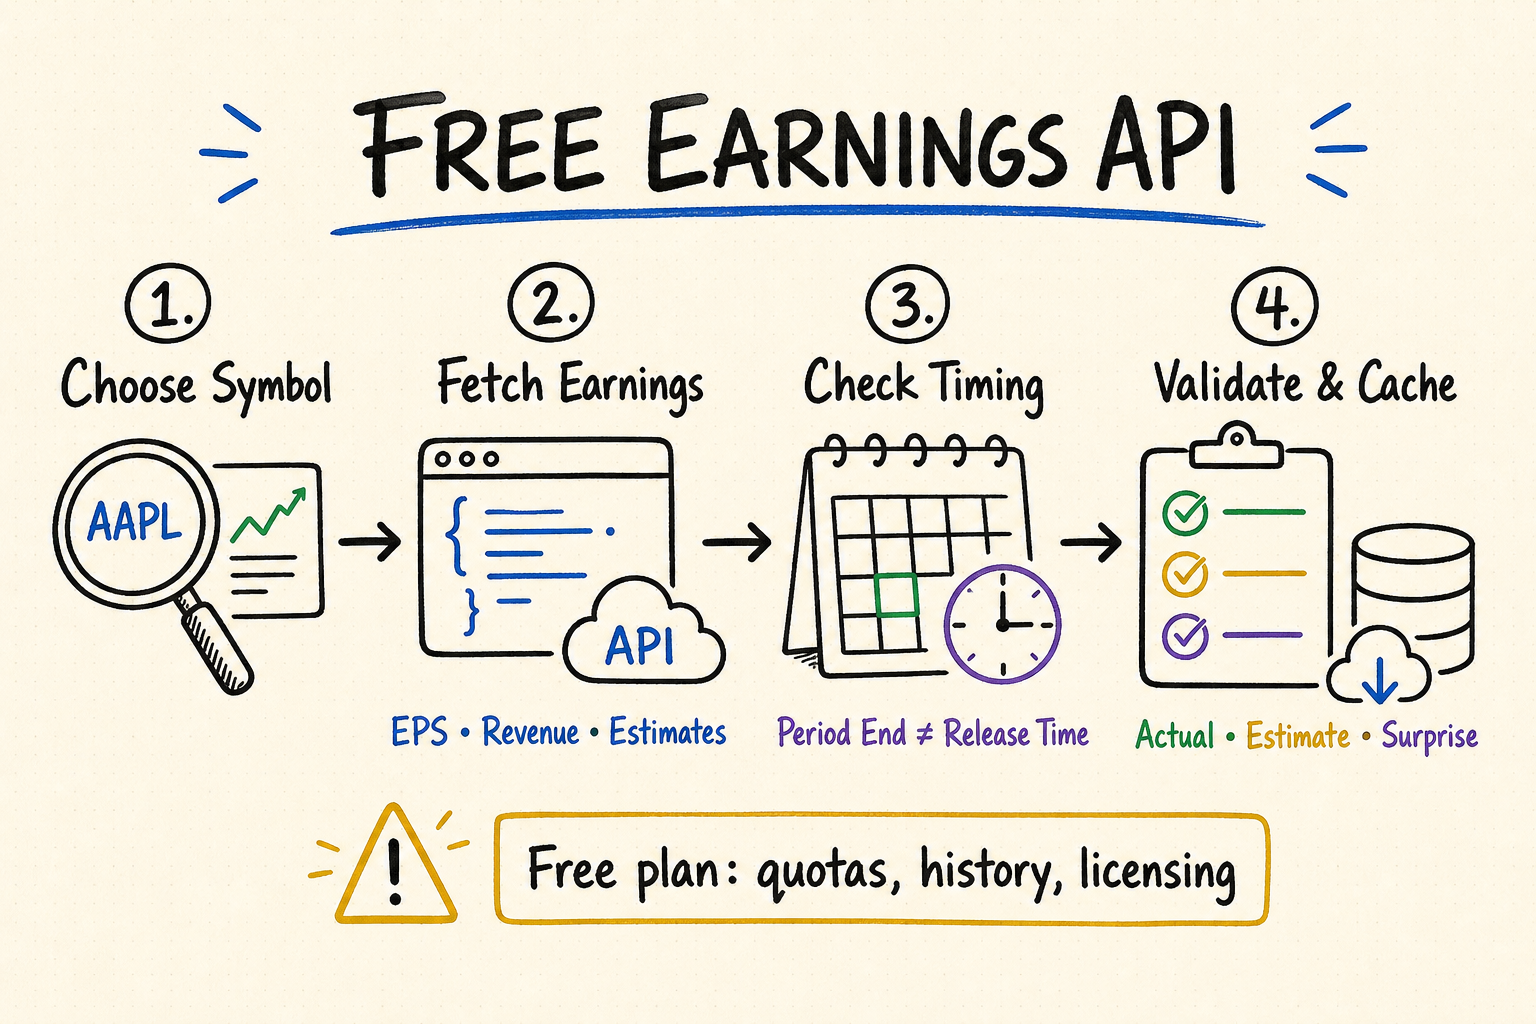
免费财报数据 API:核心结论
免费财报数据 API 应服务于公司正式公布业绩的时点:准确识别财报事件,记录企业披露的数值及会计口径,保留业绩发布前最后一个可用的一致预期,并说明每项数据何时可以获得。这样的接口可以用于财报提醒、业绩卡片、持仓监控和由智能体生成的财报简报,但它并不等同于财报日历、电话会议文字稿或长期历史因子数据集。
免费套餐通常会限制请求量、可查询的证券代码数量、历史数据范围、批量下载或商业用途。应将其视为试用额度,而不是有保障的生产环境容量。
确认实际每股收益、市场一致预期每股收益、实际营业收入与预期营业收入、财务期间、公告时间、币种,以及参与一致预期统计的分析师数量。
财季期末并不等于业绩发布时间。回测必须使用业绩公开时的时间戳,并确认公告是在盘前还是盘后发布。
先查询同一证券代码过去多个已结束财季的数据,与披露文件核对数值,再测试数据修订、预期值缺失、分页和配额限制机制。
实用的业绩数据 API 应返回哪些数据
每条记录都应标明公司、稳定的财报事件与证券标识、财年和财季、报告期截止日、报告币种、发布时间、数据来源与状态。实际值和预期值必须分开保存,以免后续更新的一致预期覆盖市场当时看到的数据。初步数据、企业正式披露值、调整后数值、重述数值和供应商标准化数值也需要分别标记。
关联业绩前应先确认法律主体和财报事件。预计、已确认、会议开始、初步披露、正式披露、更正和取消等状态需要分开保存,同时记录交易所时区,以及盘前、盘中或盘后发布属性。
保存企业披露和调整后的每股收益、营业收入、营业利润、净利润、业绩指引(如有)、报告币种,以及对应财报或新闻稿。字段应明确每股收益采用基本、稀释后、GAAP、IFRS、持续经营还是调整后口径。
保存一致预期值、参与统计的分析师数量、预期形成时间、预测区间和计算方法。计算业绩超预期幅度时,应使用发布时间之前最后一个符合条件的一致预期;发布后重新计算的最新值会带来前视偏差。
绝对差额和百分比差额应与实际值、预期值一并保存。当预期接近零或实际与预期异号时,百分比会失真,因此 API 应公开公式并返回有效性标记,而不是只给出一个醒目的百分比。
每项实际业绩都应链接到企业业绩公告、监管申报文件或其他发行人来源。初步版本和更正版应分别保存并记录可得时间,使监控提醒在官方数据变化后仍能复现。
业绩超预期示例:如果稀释后 GAAP 每股收益实际值为 1.20 美元,发布前最后一个符合截止规则的一致预期为 1.00 美元,则绝对差额为 0.20 美元,超预期比例为 (1.20 - 1.00) ÷ |1.00| = 20%。但预期接近零时,同一公式的解释力会明显下降:实际值 0.02 美元、预期值 0.01 美元,仅一美分差额就会得到醒目的 100%。如果预期为 -0.05 美元、实际为 0.02 美元,真正重要的信息是公司从预期亏损转为盈利,带符号的百分比反而可能掩盖这一变化。数据应同时保存实际值、预期值、绝对差额、会计口径、预期截止时间、分析师数量和百分比有效性标记;在更准确时,应直接显示“由亏转盈”或“预期接近零”,而不是突出一个夸张比例。
准确的发布时间让业绩数据真正可用
业绩日历最初可能只列出预计发布日期,之后会随着公司确认发布安排而调整。最终记录应区分预计发布时间、确认发布时间与实际发布时间。进行事件研究时,还需要记录交易所时区和发布所处的交易时段,因为某个市场的“盘后”在其他地区可能已是下一个自然日。
数据修订也需要同样谨慎地处理。服务商可能更正实际每股收益、替换初步数据,或在获得更多券商预测后重新计算市场一致预期。应归档每次获取数据的时间和来源版本,绝不能在未作说明的情况下改写已经完成的回测结果。
预计时间用于安排监控任务;实际发布时间决定市场何时能够获知结果;供应商入库时间反映数据交付延迟。三者都应保存,不能合并成一个日期。
同一业绩结果可能经由公司新闻稿、交易所公告、监管文件和供应商数据流重复到达。应结合公司、财务报告期、事件、来源身份和内容校验和去重,同时保留全部来源引用。
生成提醒或 AI 财报简报时,应至少具备事件身份、会计口径、发布时间、实际值、发布前预期和来源。如果关键项目缺失,应明确说明数据不完整,不能凭空计算“超预期”。
如何按使用场景选择免费财报数据 API
合适的接口取决于它要支持什么决策。持仓提醒更看重事件状态是否可靠、数据到达是否及时;研究笔记可以接受较慢的数据,但需要更长历史和稳定的修订记录;业绩卡片需要结构清楚的实际值与预期值,而 AI 财报简报还必须获得来源文件和足以解释变化的上下文。因此,选型应围绕具体任务展开,而不是只比较谁返回的字段最多。
优先核对已经确认的事件身份、实际发布时间、完成状态、更正记录、来源链接和可预测的刷新机制。测试应覆盖盘前与盘后发布、临时改期、重复通知,以及从发行人公开业绩到接口提供数据之间的延迟。
需要稳定的财务期间映射、足够多的年度和季度历史、按时点保存的一致预期快照、已退市公司覆盖,以及带版本的重述记录。如果接口会用后来获得的信息改写旧记录,即使最新数据很整洁,也不适合直接用于回测。
企业披露值与调整后数值必须分开,并同时提供币种、单位、分析师数量、业绩指引和公告或申报文件链接。生成解释时应指出证据缺口,并为重要数字提供来源,不能把供应商返回的所有字段都视为同等可靠。
应把免费额度换算成财报密集日真正需要的调用量,其中包括轮询、重试、分页、来源文件获取和流量突发。原型转为面向客户的功能前,还要确认再分发、缓存、署名和商业使用是否得到许可。
可靠的免费财报数据 API 接入流程
在自动处理实时财报前,应先用已经完成的事件进行验收。测试样本至少覆盖一家大型公司、一家中小公司、财年与自然年不一致的发行人、亏损财季、一项缺少一致预期的业绩,以及一次后来发生更正的结果。验收目标不只是接口返回 HTTP 200,而是证明同一财报事件及其会计含义在获取、标准化、存储和展示过程中没有被改变。
字段转换前先保存请求参数、原始响应、供应商时间戳、获取时间、来源网址、套餐名称和相关限流响应头。后续即使修正解析器或字段映射,也不能丢失最初收到的证据。
明确发行人、证券、事件 ID、财年、财季、报告期末、币种、单位和会计口径。记录存在歧义时应停止处理,不能只根据股票代码和自然日期猜测归属。
把每股收益、营业收入、发布时间和来源状态与公司公告及监管申报文件逐项核对,并说明差异来自舍入、基本与稀释后股数、GAAP 与调整后口径、持续经营范围、币种换算,还是供应商后续更正。
持续统计公司覆盖、预期缺失、重复事件、更正频率、交付延迟、过期记录、配额消耗和结构解析失败。关键字段缺失时,应明确展示“数据不完整”,不能生成虚构的超预期幅度或语气确定的结论。
使用 QVeris 核查业绩数据能力
QVeris 可帮助开发者和 AI 智能体在接入前发现实际业绩、财报事件、预期数据和监管文件能力,检查可调用契约,并比较输入、输出、时效与访问条件。它能够简化能力路由,但事件匹配、发布时间逻辑、预期截止时点、会计口径核验、数据修订和业绩结论所附带的证据,仍由应用方负责。
- 按使用意图查找业绩日历、已披露业绩数据或市场一致预期数据能力。
- 编写适配器前,检查证券代码格式、财务期间参数、响应示例及错误处理方式。
- 在生产验收环节持续核查数据授权、修订记录、覆盖范围、时间戳质量和配额限制。
常见问题
可以。用户可从公开披露文件和部分商业服务免费获取范围有限的业绩数据或业绩日历,但通常会受到请求次数、历史数据范围、可查询证券数量、预期数据访问权限或商业用途等限制。
实际每股收益是公司按照明确会计口径披露的结果;每股收益预期值则是特定时点的分析师一致预期,因此保存数据时还必须保留预期值的时间戳、统计口径和计算方法。
应采用业绩公开前保存、且截止规则明确的一致预期,通常是发布时间之前最后一个符合条件的快照。历史计算中不能使用发布后经过修订的预期值。
企业按 GAAP 或 IFRS 披露的结果,应与公司调整值和供应商标准化值分别保存,并保留调整项对账和被排除项目,不能把所有非公认会计准则指标笼统标记为“调整后”。
可以,前提是能够提供稳定的事件 ID、实际发布时间、完成状态、业绩数值和来源。提醒发送应具备幂等性,使更正数据更新原事件,而不是重复发送通知。
应返回实际业绩并说明预期缺失原因,不能把预期当作零,也不能计算超预期百分比。仍然可以把实际结果与历史期间或公司此前指引比较。