
免费大宗商品价格 API
数据、限制与接入示例
筛选适合黄金、原油、金属、能源和农产品的免费大宗商品行情 API,并在接入前核对时效、历史范围、单位、配额和授权。
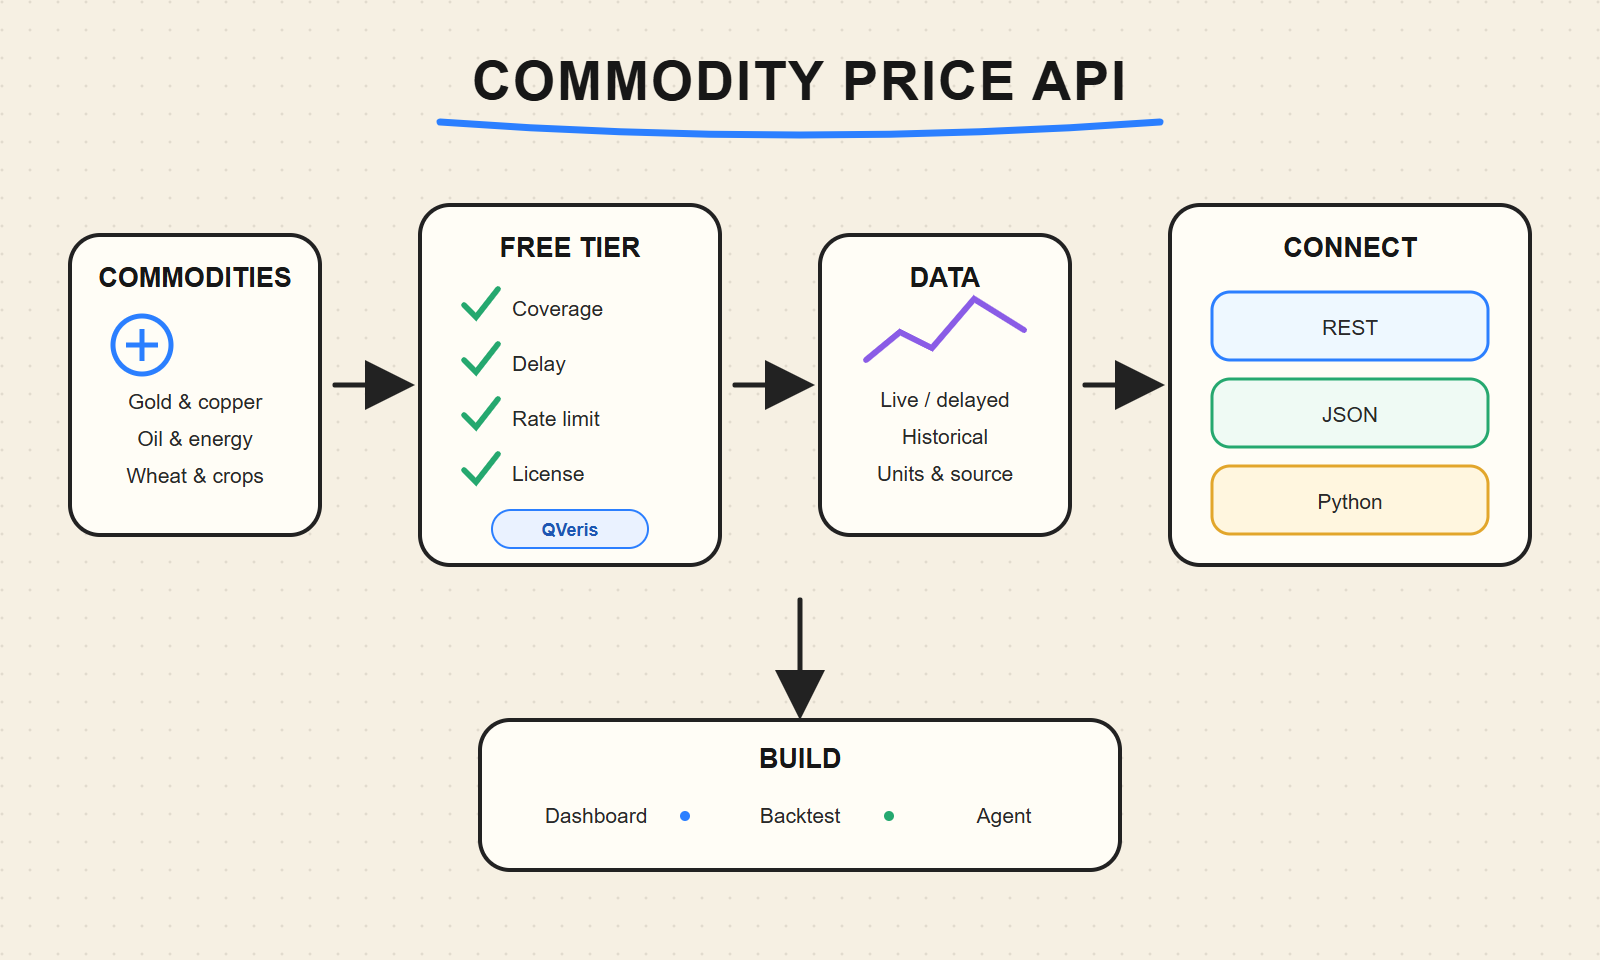
免费大宗商品价格 API:先看实际可用性
“免费”可能指长期可用但配额较低、限时试用、延迟行情、每日观测值或开放数据集。应按实际任务选择,不能只看“免费”标签。
- 行情看板要核对品种覆盖、更新频率、币种、计量单位和时间戳。
- 研究与回测要核对历史深度、缺失值、修订机制和下载限制。
- 生产接入还要核对鉴权、请求限额、商业使用、署名与再分发条款。
先弄清 API 返回的是哪一种大宗商品价格
商品名称并不是完整的标识符。“黄金”“原油”或“小麦”可能指实物基准、交易所期货合约、日结算价、供应商评估价或综合指数。因此,两家接口即使都没有出错,也可能在同一时间返回不同数值。
| 价格类型 | 代表什么 | 必须保留的上下文 | 常见用途 |
|---|---|---|---|
| 实物现货或基准价 | 特定质量等级和地点的现金市场参考价。 | 等级、地点、交付条件、币种、单位和发布方。 | 采购、通胀和实物市场研究。 |
| 期货成交价或报价 | 某个交易所、某个交割月份合约的价格。 | 交易所、合约代码、月份、年份、时间戳和交易时段。 | 套期保值、期限结构和单合约研究。 |
| 官方结算价 | 交易所按规则确定、用于日终盯市的数值。 | 结算日期、合约、交易所方法和更正状态。 | 日终估值、风险和会计流程。 |
| 评估价 | 发布方依据方法论,对成交不活跃市场给出的估值。 | 发布方、方法论、评估窗口、等级和地区。 | 实物合同和专业市场报告。 |
| 连续期货序列 | 从一个到期月份切换到下一个月份的合成历史。 | 展期规则、调整方法、来源合约和展期日期。 | 图表和研究;它本身不是可直接交易的合约。 |
标准化不能抹掉价格含义。先保存原始合约或基准标识、来源、价格类型和时间戳,再统一字段和单位。一个名为 commodity_price 的列,不能安全混放现货、结算价和连续期货。
大宗商品行情 API 应覆盖哪些数据?
贵金属与工业金属行情
黄金、白银、铜、铝、铂和钯可能对应现货基准、交易所大宗商品合约或供应商评估价,必须记录接口返回的价格口径。
能源与原油价格数据
WTI、布伦特原油、天然气、成品油和电力数据会因交易场所、合约、地区、交割期和结算方式而不同。
农产品价格数据
小麦、玉米、大豆、咖啡、糖和棉花通常还要说明合约月份、交易所、等级、地点和计量单位。
免费大宗商品数据可以优先查看哪些官方来源
公共来源最有价值的地方,是它们直接发布底层统计或基准数据。能源统计、宏观研究和月度商品序列很适合从这些来源开始,但它们不能替代需要交易所授权的实时行情。
| 来源 | 适合的数据 | 访问方式 | 重要限制 |
|---|---|---|---|
| U.S. EIA Open Data | 石油、天然气、煤炭和电力的价格、供给、库存与流量。 | API v2、查询浏览器和批量文件。 | 不同数据集的路由、维度、单位和频率并不相同;调用 API 需要申请 Key。 |
| FRED | 汇集政府及其他发布方的经济类大宗商品序列。 | 序列页面、文件下载和有文档的 API。 | 单位、修订方式和使用权因序列而异,必须查看来源说明。 |
| 世界银行 Pink Sheet | 能源、金属、农产品和化肥等国际商品基准的月度与年度数据。 | 定期报告和历史电子表格文件。 | 适合宏观与长期研究,不是盘中交易行情。 |
| 交易所与合约规格 | 合约代码、规模、等级、交割地点、月份和官方结算价口径。 | 产品页面、合约说明和授权数据产品。 | 实时报价、深度行情和再分发通常需要单独授权。 |
建设研究数据库时,可以把公共月度或日度序列与合约元数据结合;建设交易界面时,则应取得正确的行情授权,不能把延迟或派生序列重新包装成“实时数据”。
如何比较免费大宗商品数据 API
| 核验项 | 要问的问题 | 为什么重要 |
|---|---|---|
| 价格类型 | 现货、期货、结算价、指数还是评估价? | 相似名称可能代表不同市场。 |
| 时效 | 实时、延迟、日终还是定期更新? | “最新”不等于实时。 |
| 历史 | 起始日期、频率、修订和连续序列如何? | 回测需要可复现数据。 |
| 单位 | 美元/桶、盎司、吨、蒲式耳还是指数点? | 错误换算会悄悄污染结果。 |
| 免费额度 | 请求数、品种数、保存期、试用到期和署名? | 免费访问未必适合生产。 |
标准化大宗商品价格时,不要丢掉合约与基准含义
一张可靠的标准表,首先要避免把不可比的数据混在一起。应同时保留来源代码和内部代码,并把基准、合约月份、价格类型、币种、单位与时间戳拆成独立字段。先保存原始响应,再进行数值换算。
| 字段 | 应保存的内容 | 校验规则 |
|---|---|---|
source_symbol | 供应商原始序列代码或合约代码。 | 不能根据展示名称自行猜测。 |
benchmark / contract_month | 实物基准,或交易所合约及交割月份。 | 期货及地区性价格必须填写。 |
price_type | 现货、成交、买价、卖价、结算价、评估价或连续序列。 | 不得在没有说明的情况下替换成另一种价格。 |
price / currency / unit | 价格数值、计价币种和实物计量单位。 | 明确记录换算系数和舍入方式。 |
observation_time / release_time | 价格对应的市场事件时间,以及数据实际发布的时间。 | 保存时区,并区分事件时间与入库时间。 |
revision / source | 更正状态、抓取时间和来源网址。 | 需要复现研究时保留历史版本。 |
连续期货必须保留单独的构造记录。应保存底层合约、展期日期、触发规则和调整方法。后复权序列适合研究收益变化,但其早期价格水平是合成结果,不能当作当时真实成交价。
如何用 Python 调用大宗商品价格 API
1. 明确商品与价格口径
选择接口前,写清商品、基准或合约、交易场所、币种、单位、时区和所需频率。
2. 测试一次免费 JSON 请求
从供应商官方文档开始,把 API 密钥放在源码之外,设置超时,并记录配额和数据时效元数据。
3. 统一价格、单位和时间戳
保留原始代码和来源,显式换算单位,拒绝缺失时间戳,标记过期值,并为历史观测保存修订日期。
4. 在限流范围内安全重试
对临时错误使用有上限的指数退避,遵守 429,缓存低频序列,避免把有限免费额度浪费在无意义轮询上。
大宗商品 API 上线前应完成哪些质量检查
HTTP 请求成功只能说明传输正常,并不能证明数据可靠。原始数据入库时和标准化完成后都要检查,而且阈值应按数据频率设置:世界银行月度序列与盘中期货报价不能共用一条时效规则。
时效与完整性
按发布方日历检查最新观测值,标记缺失区间,并区分市场休市与数据源故障。
单位与合理区间
拒绝未知币种或单位,测试换算逻辑;遇到异常跳变要调查原因,但不要先入为主地把负值或极端值一律判错。
合约连续性
识别代码变更、到期和展期缺口。除非规则明确,不能在没有说明的情况下用另一个月份的合约填补近月合约空缺。
修订与来源核对
对会修订的公共序列保留抓取版本,并定期抽样对照发布方页面或原始文件。
授权与再分发
把署名、展示、保存和再分发规则与数据一同记录。能够调用接口,并不等于可以公开转售或传播。
用于回测时:只要数据存在修订、合约展期或延迟发布,就应尽量按每个决策日当时可获得的信息重建数据。把今天已经更正的完整序列直接用于全部历史,可能产生前视偏差。
用 QVeris 查找大宗商品价格 API 能力
QVeris 帮助开发者和智能体查找可调用的数据能力,并在接入前检查输入要求。它不会把受许可约束的交易所数据变成免费,也不保证某个来源适合交易。
- 使用 QVeris 工具查找器搜索大宗商品与金融数据能力。
- 在智能体调用前检查品种代码、参数、鉴权、输出数据结构、单位和时间戳。
- 把授权、准确性、延迟和适用性检查保留在审批流程中。
FAQ
有免费的大宗商品价格 API 吗?
有,但公开数据集、延迟行情、低配额免费套餐和试用额度的覆盖范围与使用权并不相同。
免费 API 能获取实时大宗商品行情吗?
部分服务会开放少量品种或配额;必须核对时间戳、延迟政策、交易所授权和再分发规则。
大宗商品 API 通常覆盖哪些品种?
常见品类包括贵金属、工业金属、能源和农产品,但同名品种的价格口径和频率可能不同。
如何通过 API 获取大宗商品历史数据?
可寻找 JSON 历史接口,同时核对时间范围、频率、修订、连续序列方法和免费限制。
免费大宗商品 API 能用于量化交易吗?
应先验证授权、延迟、更正、稳定性和适用性;“免费”本身不能证明数据达到交易级。