
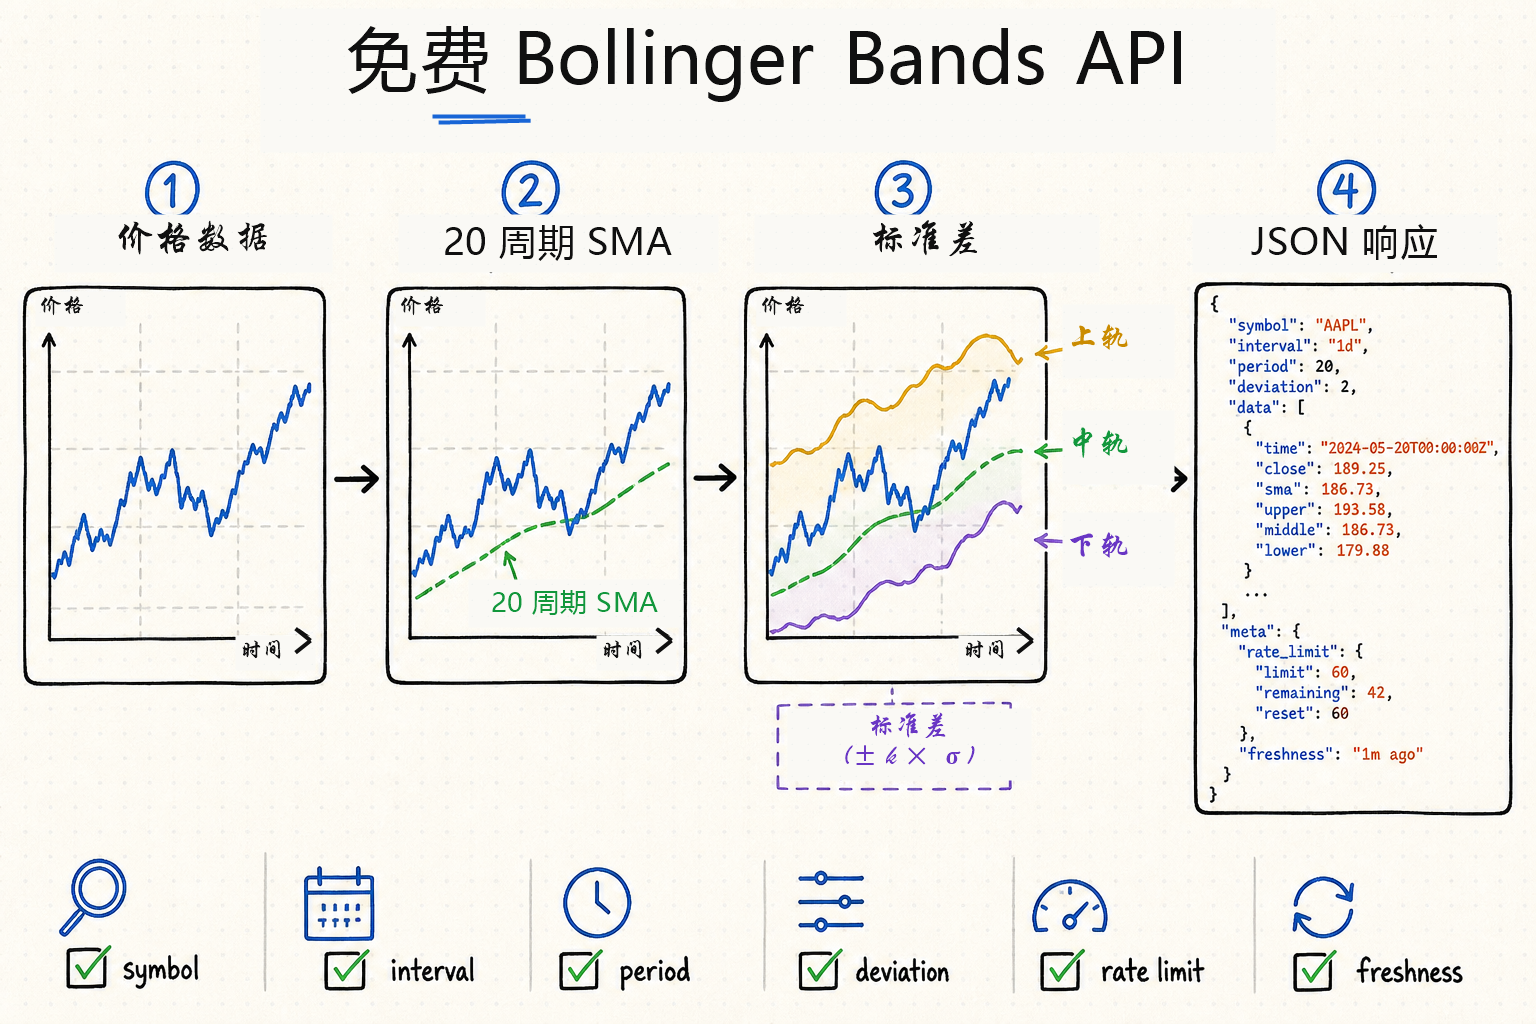
免费布林带指标 API 应提供什么
可用的技术指标 API 应按照明确的计算契约,为指定股票或交易对及时间周期返回布林带。应用需要能够设置或核对移动平均周期和标准差倍数,获取带时间戳的 JSON,并在不猜测底层价格口径的前提下,把结果接入图表、扫描器、量化研究流程或 Agent。
重要:“免费”可能是限次套餐、试用、延迟行情或非商业许可。指标值会受到源价格、复权规则、周期、标准差倍数和预热数据长度影响,不构成投资建议。
布林带 API 的参数与返回字段
代码、市场与时间周期
确认端点支持股票、外汇还是加密货币,能否选择日线、周线或分钟线;同时核对交易所标识、时区与复权规则。
计算周期与标准差倍数
常见默认值是 20 周期均线与 2 倍标准差,但不能假设所有接口一致。文档允许时应明确传入周期、均线类型和标准差参数。
上轨、中轨、下轨 JSON
返回应包含带时间戳的上轨、中轨、下轨,以及代码、周期和计算元数据。验证数值类型、时间顺序、缺失值和预热区间。
API Key、限频、时效与许可
检查鉴权、每分钟或每日额度、历史深度、实时行情权限、缓存、署名、再分发、商业用途和错误结构。
带宽与 %B 定义
部分端点还会返回带宽与 %B,但公式和零带宽处理必须有明确说明。常见定义是用中轨归一化上下轨宽度,并计算价格在上下轨区间中的位置。应保留输入价格、缩放方式和空值规则,不能把名称相似的字段直接视为等价。
Squeeze 与突破标签
“波动收缩”必须说明带宽阈值、比较历史和确认规则;触碰或穿越轨道并不自动构成突破或反转。应优先保存原始轨道与带宽,再在应用中对提醒逻辑进行版本化,避免继承供应商不透明的标签。
交易时段与价格源对齐
保存交易所或交易场所、时区、正常或延长交易时段、K 线状态、源时间戳和复权模式。股票在拆股前后复权不一致时轨道会异常跳变;加密货币则可能因不同交易所观察到的成交价不同而产生差异。
为什么两个接口会返回不同的布林带:常见公式是中轨等于移动平均线,上轨等于中轨加上 k 倍标准差,下轨等于中轨减去 k 倍标准差。但只要供应商在 SMA 与 EMA、总体标准差与样本标准差、复权价与原始价、交易日边界或预热历史长度上采用不同口径,结果就会出现差异。这些选择属于数据契约的一部分,不能当作无关紧要的实现细节。
用五个价格手工复算固定样本
取收盘价 100、102、101、103、104,使用 5 周期简单移动平均和 2 倍标准差。中轨为 (100+102+101+103+104) ÷ 5 = 102,各价格与均值之差的平方和为 10。采用总体标准差(ddof=0)时,σ 为 √(10÷5) = 1.4142,所以上轨为 104.8284,下轨为 99.1716。
| 计算口径 | 标准差 | 上轨 / 下轨 | 结论 |
|---|---|---|---|
总体标准差,ddof=0 | 1.4142 | 104.8284 / 99.1716 | 技术指标库中的常见口径 |
样本标准差,ddof=1 | 1.5811 | 105.1623 / 98.8377 | 同一价格序列会得到更宽的轨道 |
按总体标准差口径,最后一个收盘价 104 对应 %B = (104−99.1716) ÷ (104.8284−99.1716) = 0.8536,带宽为 (104.8284−99.1716) ÷ 102 = 5.55%。有些接口把 %B 返回为 85.36 而不是 0.8536,或把带宽返回为 0.0555 而不是 5.55%;因此字段单位也必须纳入验收。
可评估的免费 BOLL 指标接口
下列来源提供技术指标端点或预计算布林带。此表仅用于缩小验证范围,不代表对任何供应商背书;免费权限和条款可能变化。
| 来源 | 可用信号 | 使用前核对 |
|---|---|---|
| Alpha Vantage | 官方技术指标文档包含 BBANDS,可设置代码、周期、均线类型和上下轨标准差。 | 当前免费 Key 配额、数据时效、市场授权、返回长度与生产条款。 |
| Twelve Data | 其指标 API 文档提供布林带,并支持多类标的与时间周期。 | 当前免费积分、WebSocket 与 REST 权限、交易所覆盖和实时状态。 |
| indictr | 当前产品页展示预计算布林带、JSON/CSV 返回与限量免费套餐。 | 支持代码、周期、计算参数、历史深度、可用性和条款。 |
| StockApi | 中文 BOLL 接口文档支持日、周、月查询,并提供 cycle 与 bandwidth 参数。 | A 股覆盖、复权方式、更新时间、鉴权、额度和商业许可。 |
布林带 API Python 示例与验证
在指标进入图表或信号引擎之前,先把不同供应商的响应映射为一个精简的数据契约。下面的字段名仅用于示例;应依据供应商文档完成映射,不能假设原始响应恰好使用这些名称。
{
  "symbol": "AAPL",
  "interval": "1day",
  "period": 20,
  "deviation": 2,
  "moving_average": "SMA",
  "standard_deviation": "population",
  "adjusted": true,
  "values": [
    {"timestamp": "2026-07-31T20:00:00Z", "upper": "214.83", "middle": "210.10", "lower": "205.37"}
  ]
}
下面的校验器使用 Decimal 和带时区的时间戳。完成鉴权、HTTP 状态、限流与供应商特定错误结构处理后,再把响应作为 payload 传入。
from datetime import datetime
from decimal import Decimal, InvalidOperation


def parse_utc(value: str) -> datetime:
    parsed = datetime.fromisoformat(value.replace("Z", "+00:00"))
    if parsed.tzinfo is None:
        raise ValueError("timestamp must include a timezone")
    return parsed


def validate_bollinger_payload(payload: dict) -> list[dict]:
    required_meta = {
        "symbol", "interval", "period", "deviation",
        "moving_average", "standard_deviation", "adjusted", "values"
    }
    missing = required_meta - payload.keys()
    if missing:
        raise ValueError(f"missing metadata: {sorted(missing)}")
    if int(payload["period"]) < 2 or Decimal(str(payload["deviation"])) <= 0:
        raise ValueError("period and deviation must be positive")

    rows = []
    previous_time = None
    for raw in payload["values"]:
        timestamp = parse_utc(raw["timestamp"])
        try:
            upper = Decimal(str(raw["upper"]))
            middle = Decimal(str(raw["middle"]))
            lower = Decimal(str(raw["lower"]))
        except (KeyError, InvalidOperation) as exc:
            raise ValueError("invalid band row") from exc
        if not upper >= middle >= lower:
            raise ValueError(f"band order failed at {timestamp.isoformat()}")
        if previous_time is not None and timestamp <= previous_time:
            raise ValueError("timestamps must be strictly increasing")
        rows.append({"timestamp": timestamp, "upper": upper,
                     "middle": middle, "lower": lower})
        previous_time = timestamp
    if not rows:
        raise ValueError("response contains no completed indicator rows")
    return rows
1. 传入代码、周期与标准差倍数
把 API Key 放在服务端,按文档传入代码、时间周期、20 周期与 2 倍标准差。不同供应商的参数名不同,不要猜测路径或字段。
2. 验证 HTTP 与 JSON 字段
调用 raise_for_status() 并解析 JSON,定位带时间戳的上轨、中轨和下轨;拒绝错误结构、空行、非数值字符串和意外 schema。
3. 固定样本复算并避免前视偏差
对每条有效数据确认上轨 ≥ 中轨 ≥ 下轨,时间顺序符合文档;再使用相同源价格、均线类型、标准差口径、复权方式和窗口抽样复算。应排除预热阶段的空值,也不能让尚未收盘的当前 K 线或事后修订数据进入历史信号。
4. 遵守限频、时效与许可
处理 401、403、429 和 5xx;仅按许可缓存,并保存供应商、抓取时间、源时间戳、复权方法和行情权限。
5. 测试数据语义故障
样本应包含导致带宽为零的横盘价格、缺失 K 线、尚未完成的周期、一个公司行动日期和较长预热窗口,并验证轨道顺序、%B 行为、修订,以及底层 K 线更正后历史值是否变化。
6. 监控计算契约
持续跟踪新鲜度、空值率、轨道顺序异常、固定样本偏差、额度消耗、默认参数、Schema 变化和方法公告。验证失败时应把指标标记为不可用,不能把旧轨道沿用到新的交易时段。
K 线状态规则:历史信号只能使用决策时已经完成的 K 线。仍在形成中的 10:35 五分钟 K 线、事后回补的缺失交易日,或原运行之后应用的拆股复权,都可能改变此前的布林带。应保存 K 线收盘时间、完成状态、复权方式、来源修订版本和计算时间;输入发生变化时,重新计算受影响窗口并为信号建立新版本,不能悄悄覆盖原结果。
QVeris 如何连接布林带指标能力
QVeris 不计算或保证供应商指标、不授予交易所行情许可,也不承诺交易结果。它帮助开发者与 Agent 发现金融数据能力、检查接口,并通过一致流程连接选定的外部工具。
- 使用 QVeris 工具详情搜索技术指标和行情数据能力。
- 连接前检查参数、输出、鉴权、支持市场、文档、时间戳和额度。
- 通过 QVeris 能力地图探索相邻数据工具;指标数据不构成投资建议。
免费布林带指标 API 常见问题
有免费的布林带 API 吗?
有些供应商提供限量免费 Key 或试用。应核对标的、周期、时效、额度、许可和当前套餐权限。
布林带 API 返回什么?
应包含带时间戳的上轨、中轨、下轨,以及代码、周期、标准差倍数和计算元数据。
如何用 Python 获取布林带数据?
按文档调用端点,处理 HTTP 错误并解析 JSON,验证三条轨道和时间顺序。
布林带 API 能提供实时数据吗?
部分接口支持分钟级周期,但实时交易所行情可能需要付费权限。必须检查时间戳和套餐说明。