
核心摘要
资产负债表 API 返回的是企业在某一特定日期的财务状况,而不是一段期间内的经营活动。可靠数据应保留财务报告主体、报告期末、币种、计量单位、合并范围、文件版本,以及流动与非流动分类。它还应支持验证“资产等于负债加所有者权益”,并在不混用数据时点的前提下解释流动性、债务、营运资本和账面价值的变化。
免费接口可用于原型开发、标的筛选、教学和轻量研究,但未必能满足所有生产环境的负载要求。
确认是否提供年度与季度报表、合并口径数据和币种信息,并了解申报日期及财报重述的处理方式。
除请求频率限制外,历史深度、证券代码覆盖范围、响应延迟和授权条款也可能构成更严格的约束。
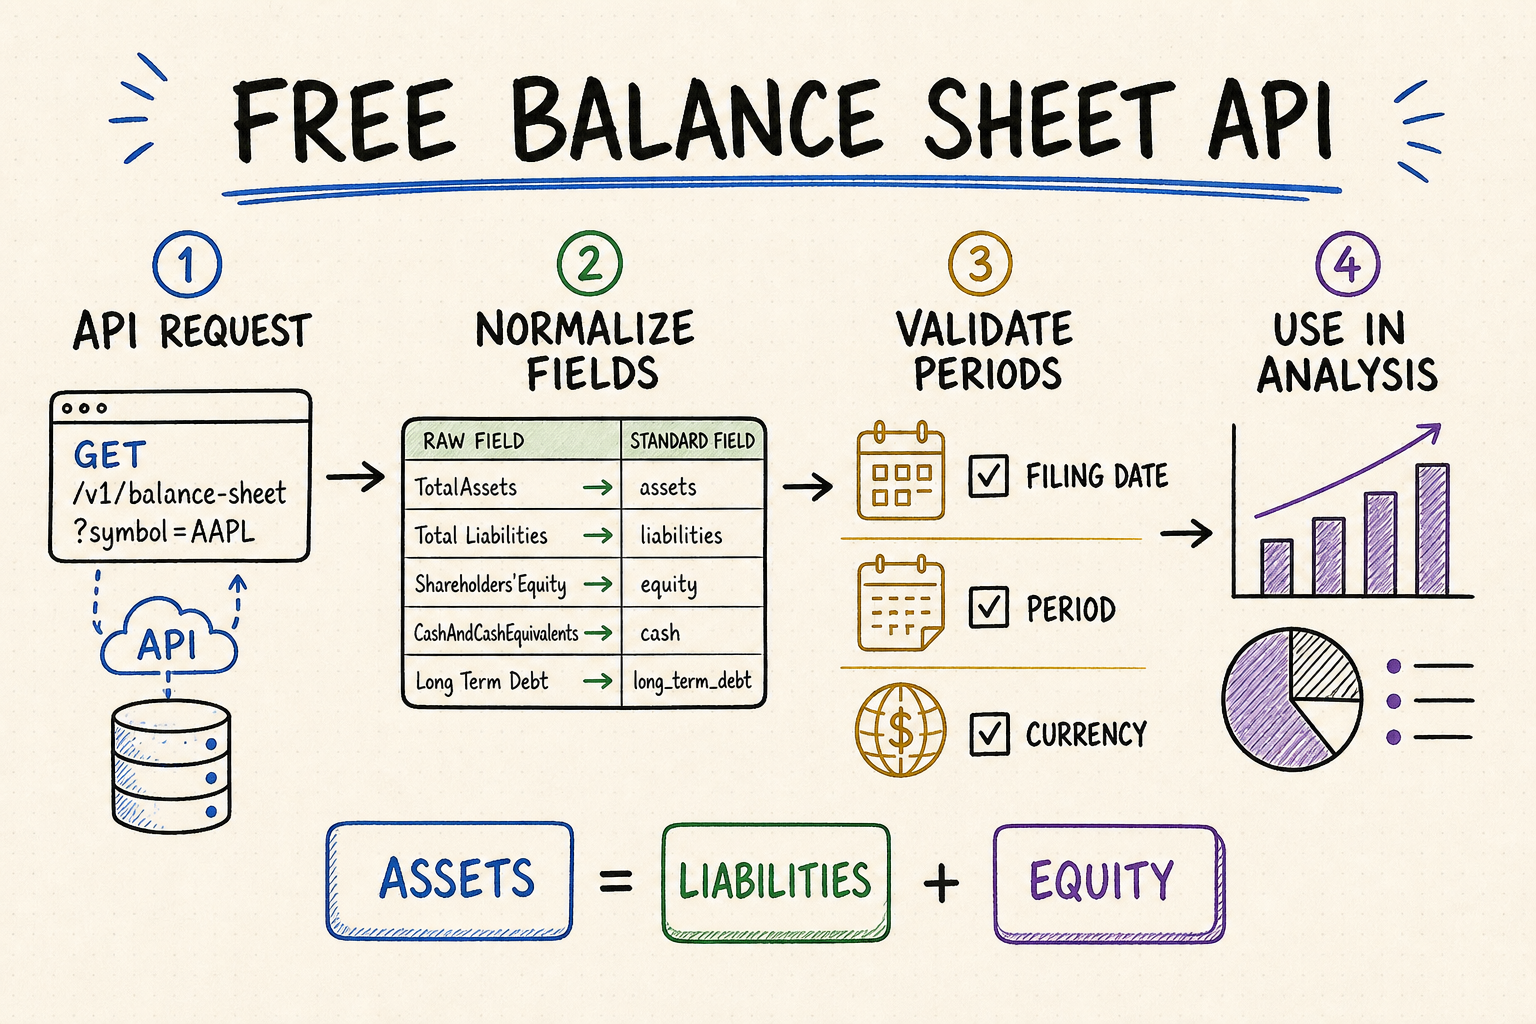
将数据服务商的字段映射到稳定的数据结构,并跨公司、跨报告期检验会计恒等式。
如何评估免费资产负债表 API
“免费”只说明价格,并不代表接口适合具体任务。先确认需要覆盖的交易所和公司类型,再判断接口返回的是标准化报表,还是监管申报文件中的原始事实数据。标准化数据便于横向比较;申报原始数据保留的细节更多,但需要运用更多会计逻辑进行处理。由于资产负债表反映的是一个时点,报告期末、文件版本或合并范围哪怕只有一项不一致,都可能使财务比率或流动性比较失效。
检查当前上市及已退市公司、主上市证券、ADR、基金和境外发行人的覆盖情况。应优先使用稳定的法律主体 ID,而不是股票代码,并确认报表对应母公司、合并集团、担保主体、受监管子公司,还是其他财务报告主体。
应统计可用的年度和季度报告期末数量,而不是只接受“提供历史数据”的模糊表述。还要区分资产负债表日、文件提交日期、监管系统接收时间、供应商首次提供数据的时间,以及后续修订日期。
确认流动与非流动项目、币种、单位、会计准则和合并范围,并检查租赁、受限现金、持有待售资产、递延所得税和少数股东权益是否保留企业原始列报口径。
并购、资产处置、分拆、外币折算、项目重分类和财报重述都可能造成数据断点。应保留每份申报文件中的比较期数值,不能把每一项变化都简单理解为经营活动造成的增减。
应区分企业未披露、不适用、字段映射失败、数据尚未更新和真实零值。金融机构与基金的资产负债表结构不同于普通工业企业,通用数据结构不能因此删除行业特有资产和负债项目。
计算流动性、杠杆或每股账面价值之前,应在明确容差内确认资产总额等于负债与权益之和,并把现金与现金流量表、留存收益与前期数据、债务总额与流动及非流动债务明细相互核对。外表平衡但混用了不同口径的报表,算出的比率仍然不可靠。
保存每个研究截止时点真实可见的报表版本,同时记录申报版本、供应商获取时间、币种、单位和标准化规则。后续更正或字段重映射应生成新版本,不能覆盖此前选股、回测、信用模型或 AI 研究简报所使用的证据。
需要重点核对的字段与报告期
| 类别 | 典型字段 | 分析用途 | 校验重点 |
|---|---|---|---|
| 资产 | 现金、应收款项、存货、投资、不动产、商誉及其他资产。 | 流动性与资产质量。 | 流动资产与非流动资产的划分。 |
| 负债 | 应付款项、短期借款、长期债务、租赁负债和递延项目。 | 杠杆水平与偿付义务。 | 按到期期限分类。 |
| 所有者权益 | 普通股股本、实收资本、留存收益、库存股和其他综合收益。 | 账面价值与资本结构。 | 少数股东权益的处理口径。 |
| 营运资本 | 应收账款、存货、应付账款、应计负债、合同资产和合同负债。 | 企业短期经营资金占用与来源。 | 经营性项目与融资性项目的分类。 |
| 债务与流动性 | 现金、受限现金、循环信贷、流动负债、长期债务、租赁和到期安排。 | 流动性缓冲与再融资风险。 | 净债务定义及一年内到期部分。 |
| 会计校验 | 资产、负债、所有者权益、小计和比较期列报。 | 发现字段映射、数量级和正负号错误。 | 运行会计恒等关系与各层级小计检查。 |
| 报告期信息 | 会计年度、季度、报告期末日期、申报日期、币种和申报表格类型。 | 数据时点对齐。 | 财报重述及延迟申报情况。 |
构建可审计的资产负债表 API 接入流程
不要把第一次成功返回的响应直接压平成分析表。同一个接口可能同时提供供应商标准化字段、申报文件原始科目、比较期数据和后续修订版本。应先保留来源记录,再生成经过验证的报表版本,并明确标注财务报告主体、资产负债表日、币种、单位和合并范围。
保存请求参数、原始响应、数据服务商、获取时间、文件链接或申报编号、监管系统接收时间、表格类型、修订状态和分类体系版本。来源事实与标准化字段应并列保留,避免后续字段映射调整覆盖企业最初披露的含义。
法律报告主体应与股票代码和股份类别分别识别。每份报表都必须明确唯一的资产负债表日、报告币种、计量单位、会计准则和合并范围。记录存在歧义时应停止处理,不能因为财季标签相同就把不同口径的数据拼在一起。
先在书面容差内验证资产总额是否等于负债与权益之和,再复算重要小计。随后把现金与现金流量表、留存收益与前期余额及本期利润变化、债务总额与流动及长期债务明细相互核对。无法解释的差额应保留并标记,不能人为添加平衡数。
企业提交修订文件或服务商重新映射科目时,应生成新的不可变版本。持续监控必需字段缺失、勾稽差异、单位异常变化、财报更新滞后、项目分类漂移和不同公司类型的覆盖情况;研究结果还应保留实际使用的报表版本。
使用 QVeris 比较可直接调用的数据接口
不同数据服务商对覆盖范围、配额和资产负债表接口的标注方式各不相同。QVeris 可帮助团队在投入接入工作前发现并检查可调用的报表、监管文件、公司数据项和债务数据能力。它能够简化访问流程,但财务报告主体识别、报告期末对齐、会计分类、报表勾稽和许可判断仍由应用方负责。
- 按资产负债表、申报文件、公司基本面数据或报表历史等实际任务搜索,而不是只按数据服务商类别筛选。
- 编写适配器前先检查输入参数和返回字段,再用同一测试集比较不同方案。
- 数据校验与许可条款评估仍需在应用侧完成;API 查找服务不能替代会计复核或法务审批。
常见问题
有可能,但免费并不代表数据一定准确。应抽样将接口返回值与原始申报文件进行核对,测试修订申报后的数据更新情况,并持续监控会计勾稽关系校验失败。
至少应包含资产总额、负债总额、所有者权益、币种、报告期末日、申报日期、财年或季度等报告期标识,以及稳定的公司标识符。
免费套餐的历史数据覆盖范围差异很大。应统计目标公司具有完整数据的年度和季度报告期数量,并核实早期记录是否沿用同一套报表科目分类体系。
常见原因包括数量级换算、正负号约定、少数股东权益缺失、自定义科目未完整映射、混用了不同文件版本,或供应商字段映射错误。发现差额时应先检查原始数据,不能直接添加平衡项。
可以,但需要说明采用“流动资产减流动负债”,还是排除现金和融资项目后的经营性营运资本。计算结果应同时保留各构成项和报告期末。
应分别记录短期借款、一年内到期债务、长期债务、租赁负债和其他融资义务。在计算净债务前,还要区分可自由使用的现金与受限现金。
不能只依赖通用资产负债表模板。银行需要贷款、存款、证券投资、监管资本和损失准备等行业字段,流动性和杠杆的解释方法也不同。