
免费 10-Q API
获取 SEC 申报数据
建立可靠的免费 10-Q 数据流程:准确定位季度申报,区分单季度与年初至今 facts,保留 10-Q/A 版本,并支持可解释的跨期分析。
摘要
获取发行人季度报告,把财务期间和 XBRL 事实转成可比较且能够追溯来源的观测。
为每个指标保留财年、财务季度、报告期末、事实起止日、单位、小数精度和 accession。
单季度与六个月或九个月累计事实可能使用同一概念,只有上下文持续时间才能决定能否比较。
QVeris 帮助 Agent 发现并调用金融数据能力;实际免费额度和使用条款仍由各 API 提供方决定。
如何使用免费 10-Q API 获取 SEC 申报
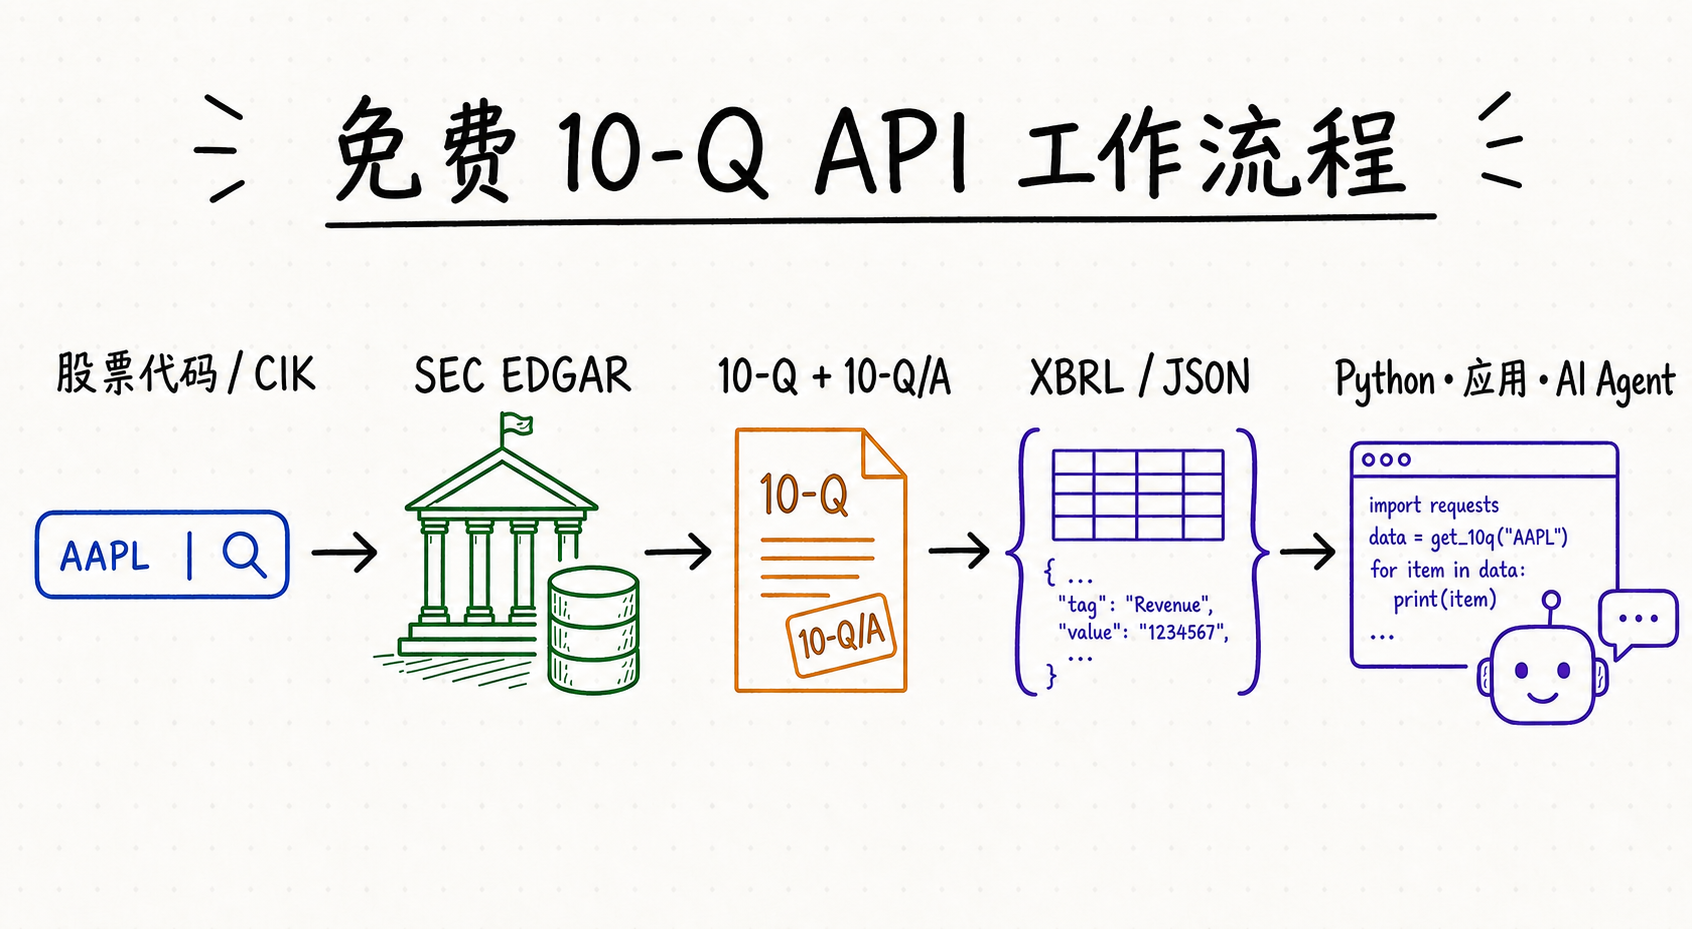
10-Q API 的核心任务是季度财务分析,而不只是发现文件。应从 CIK 出发,获取原始 10-Q 与后续 10-Q/A,映射财务期间,并保存 XBRL 事实对应的概念、单位、起止日期、上下文和来源 accession。真正困难的是区分单季度与年初至今数值,并避免在跨期比较中混用重述值和初始披露值。
与 10-K 不同,10-Q 位于尚未结束的财年之中。资产负债表 facts 通常对应时点,利润表与现金流量表 facts 则对应三个月、六个月或九个月等持续期间。如果服务只返回“季度营收”,却没有起止日期、财务季度和来源 accession,使用者就无法判断它究竟是单独 Q2,还是上半年累计值。
保存财年、财务季度、报告期末、申报日和表单类型。不能直接用自然季度替代,因为发行人的财务日历和 53 周年度并不一致。
利润表和现金流量表事实可能采用三个月、六个月或九个月上下文。计算环比前必须比较上下文起止日期和持续时间。
保留分类标准概念、发行人扩展、单位、小数精度、上下文、accession 和来源链接。丢失来源事实的标准化指标无法解释后续差异。
不能用 10-Q/A 静默覆盖原始 10-Q。应按申报版本保存事实,并明确下游展示初始披露、最新已知值,还是同时展示两者。
如果发行人只报告六个月或九个月累计值,可以通过减去上一累计期间推导单季度数值。但必须把结果标记为派生值,并确保 concept、单位、维度与文件版本相容,不能悄悄相减不同申报基础上的数值。
同比分析应匹配上一财年的同一财务季度与相同持续期间;环比分析则要说明季节性和派生方式。发行人的财务日历或报告周数不同时,单独一个“Q3”标签并不足以证明可比。
免费 SEC 申报接口的字段与能力
| 层级 | 主要作用 | 适合场景 | 边界 |
|---|---|---|---|
| 表单类型 | 10-Q 或 10-Q/A。 | 区分原始季报与修订文件。 | 不能据此推断数据已完成解析。 |
| CIK / 股票代码 | 发行人查询键。 | 查询特定公司的 10-Q。 | 股票代码可能缺失或变化。 |
| 申报编号 / URL | 唯一申报标识与原始文档。 | 去重与审计追踪。 | 文档解析可能需要另一接口。 |
| 10-Q 财务报表字段 | 营收、净利润、资产、现金流、期间、单位与来源事实。 | 结构化季度财务分析。 | 覆盖范围取决于提供方和套餐。 |
| 事实期间 / 时点 | 区分资产负债表时点值,以及三个月、六个月或九个月经营结果。 | 推导单季度数值和进行有效增长计算。 | 财务季度标签不能替代准确起止日期。 |
| 维度与分部 | 识别合并口径、产品、地区或其他维度 facts。 | 避免把分部数值误当成合并总额。 | 丢弃维度会产生看似合理但实际错误的重复值。 |
| 受理时间 / 申报日 | 控制时点可见性与监控顺序。 | 回测、提醒与“当时已知”研究。 | 报告期末并不是市场获知文件的时间。 |
实算示例:由累计值推导单季度数值
假设某发行人披露:截至 3 月 31 日的三个月收入为 100,截至 6 月 30 日的六个月累计收入为 210,截至 9 月 30 日的九个月累计收入为 330,单位均为百万美元。那么第二季度单季收入为 210 − 100 = 110,第三季度单季收入为 330 − 210 = 120。这两个结果应标记为“推导值”,不能伪装成发行人直接披露的数值;每次相减还要保留两条来源事实的 context 与 accession。
只有口径兼容的事实才能相减。concept、单位、合并与分部维度、财年口径、期间边界和申报版本政策必须一致。若后续修订把 Q2 的六个月累计值从 210 改为 214,“当时已披露”序列应使用研究截止时点真正可见的版本;“最新已知”序列则可以依据修订重新计算 Q2 与 Q3 历史。两套政策必须分开保存并明确标注。把修订后的上期值与原始本期值静默混用,会生成一条在任何真实时点都不存在的序列。
10-Q 申报 API 示例与验证清单
一条可用的 JSON 响应,应先保留申报身份与证据,再附加标准化财务 facts。下面使用的是与提供方无关的占位示例,展示应用应要求的数据契约,并不代表某一份实时申报。
{
  "issuer": {
    "cik": "CIK_PLACEHOLDER",
    "ticker": "TICKER_PLACEHOLDER",
    "name": "ISSUER_NAME"
  },
  "filing": {
    "accession_number": "ACCESSION_PLACEHOLDER",
    "form": "10-Q",
    "is_amendment": false,
    "filed_date": "YYYY-MM-DD",
    "accepted_at": "YYYY-MM-DDThh:mm:ss-04:00",
    "report_period": "YYYY-MM-DD",
    "primary_document": "PRIMARY_DOCUMENT.htm",
    "source_url": "SOURCE_DOCUMENT_URL"
  },
  "xbrl": {
    "facts_source_url": "XBRL_FACTS_SOURCE_URL",
    "units_present": ["USD", "shares", "USD/shares"]
  },
  "retrieved_at": "YYYY-MM-DDThh:mm:ssZ"
}
不要把 SEC 的三个数据层合并成一份来源不明的响应。Submissions 元数据说明提交了什么、何时提交;存档原文是叙述性披露的权威来源;XBRL facts 则提供带单位、期间、维度与申报上下文的标签化数值。标准化 API 可以整合这些数据,但每个合并后的值仍应保留来源 URL、accession、期间上下文、单位和抓取时间。
发送发行人标识与 form=10-Q 一类表单筛选条件。若接口支持日期范围,可用于增量任务,并持续翻页直至没有下一页。
确认每条记录都包含可解析的申报日期、准确表单类型、发行人标识和来源 URL;拒绝异常日期与重复 accession number。
查看免费额度与 429 行为,使用有上限的退避重试,缓存稳定的申报元数据,避免反复下载未变化的文档。
持久化最后一次成功检查点,对比新的 accession number,并在来源记录验证通过后再发送提醒。
每个指标都应按 concept、单位、维度、期间起止日、表格与 accession 对候选值分组,并明确规定修订与重复值的选择逻辑。如果缺少可比上期,应标记缺失,而不是拿不相容的上下文强行补齐。
模拟抓取一页或一家发行人后发生超时,从已保存检查点恢复,并确认重放既不漏掉也不重复 accession。保留原始响应和抓取时间,便于解析规则修正后重新处理。
QVeris 如何帮助发现 10-Q 申报接口
QVeris 是面向 AI Agent 的能力路由网络,可帮助 Agent 发现并检查申报检索、原始正文下载、XBRL facts 或标准化季度报表等工具。调用前,Agent 应明确需要初始披露还是最新已知值、单季度还是年初至今数值,以及必须返回的财务期间与证据字段。QVeris 不会改变底层提供方的数据权利、额度、更新频率或使用条款。
- 打开 QVeris 工具详情,查看符合发行人查询、SEC 申报检索或结构化解析需求的能力。
- 接入 Agent 工作流前,先检查必填参数、返回字段与提供方条款。
- 在研究输出中保留 SEC 原始链接与提供方归属。
常见问题
是。SEC EDGAR 无需 API key 即可提供公开 submissions 与 XBRL 数据。可筛选 10-Q 和 10-Q/A 元数据,并在遵守当前自动访问指引的前提下获取应用所需原文或 facts。
同一 concept 可能对应三个月、六个月或九个月期间,也可能拥有不同单位、维度和文件版本。必须结合完整上下文与 accession 选择,不能只看概念名称。
只有在 concept、单位、维度、财务口径与文件版本策略一致时,才可以减去上一累计期间。结果应标记为派生值并保留两个来源 facts;不满足条件时,应明确说明缺少可比单季度值。
原始文件与修订文件应作为不同 accession 版本分别保存并建立关联,同时识别变化的披露或 facts,并明确下游使用初始披露、最新已知值还是同时展示两者。
可以。轮询按表格筛选的数据流或使用提醒服务,按 accepted time 保存检查点,以 accession number 去重,验证来源 URL,并支持故障后重放一段重叠窗口。