
如何选择可靠的
0DTE 期权数据 API
在将 API 用于研究或实盘前,应系统评估当日到期期权链、数据源时间戳、
希腊值、盘中历史数据、吞吐能力与许可条款。
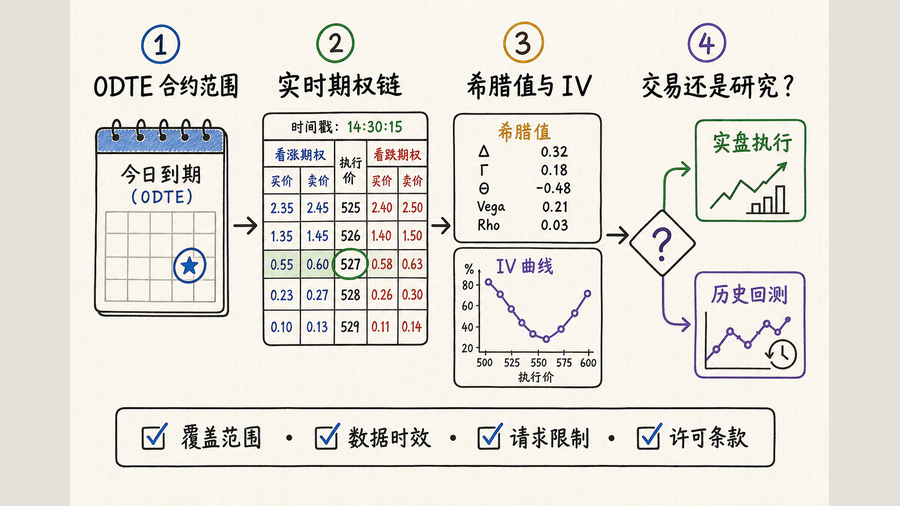
核心摘要
真正可用的 0DTE 期权数据 API 必须准确识别当日到期合约,并以满足目标工作流时效要求的速度,返回口径一致的报价、成交、希腊值、隐含波动率和数据源时间戳。
看似最新的期权链仍可能混入延迟报价、滞后的未平仓量、服务商计算的分析指标,或缺失部分行权价。不要只看“实时”标签,应逐字段验收。
用于行情监控或教学时,定期获取完整期权链快照可能已经足够;用于预警、做市或交易执行时,则需要同步快照配合流式更新、明确的序号或恢复机制,以及经过实测的端到端延迟。用于历史研究时,应要求报价级记录能够还原决策发生前的期权链。数据源是否真正适用,与“0DTE”标签本身关系不大,关键在于它能否在到期日前最后几个小时保留准确的时间、合约状态和可成交市场环境。
0DTE 期权数据 API 必须提供哪些数据?
0DTE 表示期权合约将在当前交易日到期,它描述的是合约的到期状态,而非独立的资产类别。API 必须先根据交易日历确定当前交易日期,再返回当日到期合约。对于指数产品,还要确认结算方式、最后交易时间与节假日处理规则。
数据至少应包含稳定的合约标识、期权类型(看涨或看跌)、行权价、到期日、行权方式、合约乘数与交易所。验收时应覆盖深度实值与深度虚值的行权价档位,而非只测试标的现价附近的合约。
买价、卖价、买卖盘挂单量、成交记录、成交量与报价条件代码都应附带数据源时间戳,并明确标注时区。未平仓量通常每天更新一次,并非实时盘中字段。
需要确认随行情快速变化的希腊值与隐含波动率是由交易所直接提供,还是由服务商通过模型计算;同时还应了解模型采用何种价格作为输入,以及如何处理买价为零或买卖价倒挂的情况。
必须正确处理交易所日历、提前收盘、最后交易时间、上午或下午结算、现金或实物交割,以及产品特有的截止规则。部分合约可能在简单日期筛选所使用的到期日之前就已经停止交易。
逐合约拼接期权链,可能把多个市场时刻混在一起。应同时保留快照时间、各合约事件时间、标的参考价时间、序号信息和完整度,避免用刚更新的平值报价与陈旧的两翼报价计算价差或波动率曲面。
数据应包含买卖盘报价量、报价条件、成交条件、交易所、停牌状态和价差。最新成交价可能来自很久以前的一笔交易,不能直接视为 0DTE 合约当前可成交价格。
确认事件或快照频率、留存期限、更正政策,以及当日到期合约在收盘后是否仍可查询。只有实时流而没有历史回放的数据源,无法独立支持 0DTE 历史研究。
按 0DTE 使用场景选择数据源
| 使用场景 | 最低必要数据 | 关键测试 | 主要风险 |
|---|---|---|---|
| 期权链监控 | 快照、报价、希腊值、隐含波动率。 | 在请求配额内刷新完整期权链。 | 快照内各字段的时间戳不一致。 |
| 实盘交易 | 流式报价与逐笔成交数据。 | 测量 p95 延迟与故障恢复能力。 | 轮询可能遗漏行情变化。 |
| 盘中研究 | 带时间戳的盘中历史数据。 | 重建指定时刻的市场状态。 | 历史期权链缺少部分行权价。 |
| 历史回测 | 历史报价与成交记录。 | 避免前视偏差。 | 快照可能无法反映实际可成交价格。 |
还应把使用场景换算成容量预算:统计标的数量、到期日、行权价档位、每分钟刷新次数、分析字段和同时在线用户,再加入合约发现请求、重连快照、重试,以及开盘或收盘前最后一小时的突发流量。这样才能判断宣传上看似宽松的请求配额,是否真的能在期权链中最早一条报价变得陈旧之前完成整链刷新。
如何验证 0DTE API
分别在开盘前后、午盘时段和收盘前一小时,同步采集合约列表、数据源时间戳、数据到达时间、标的资产价格及对照行情源数据。
统计合约检索、行情报价和分析功能各自所需的请求次数,再验证 429 响应处理、重试相关响应头、缓存策略和并发连接限制。
确认数据访问授权、留存期限、衍生数据使用权和再分发权限,并记录服务可用率、数据更正政策、数据结构的版本管理方式及字段缺失时的处理规则。
分别测试普通交易日、提前收盘、节假日、到期日上午,以及结算规则不同的产品,确认“今天到期”的判断遵循交易场所的交易日期和最后可交易时刻。
每次采样都要比较最早与最新的数据源时间戳、预期与实际返回的行权价数量、重复 ID、买卖价倒挂、零买价,以及标的价格的时间戳,并设定可接受的最大时间偏差。
主动断开客户端、模拟消息丢失、轮换凭据并触发限流,确认数据源如何提示缺口、能否按序号补回数据,以及何时必须重新拉取完整快照。
只使用每个历史时点之前真实可得的信息回放决策,并应用报价年龄、报价量、价差、滑点和无法成交规则;模型生成的希腊值应与交易所观测事件分开保存。
期权链时间一致性示例。 美东时间 15:59:59.500,应用收到一条标的价格,其来源时间为 15:59:59.200;同一行权价的看涨期权报价为 2.10 × 2.30 美元,来源时间为 15:59:59.120;看跌期权报价为 1.85 × 2.05 美元,来源时间却是 15:59:55.200。表面上,跨式组合的中间价成本为 4.15 美元,但两条腿相差近 4 秒,在 0DTE 最后几分钟可能已经具有实质影响。应保留每份合约的来源时间,计算整条期权链最早与最新数据之间的偏差,并对超过业务容差的组合拒绝计算或明确标记,不能把相近的到达时间当作同步证据。
用 QVeris 查找可用的 0DTE 数据接口
QVeris 可帮助开发者和 AI 智能体查找可调用的期权链、报价、成交、希腊值、隐含波动率和历史数据能力,并在路由请求前检查输入、输出及供应商边界。交易日历逻辑、同步市场状态、延迟与数据缺口测试、合约标准化、成交假设,以及对行情数据授权的遵守,仍由应用方负责。
- 搜索能够提供期权链、报价、希腊值、隐含波动率、成交数据或历史数据的接口。
常见问题
通常是,但还需要结合产品交易日历与结算规则判断。筛选时应采用交易所定义的交易日和合约元数据,不能仅根据两个 UTC 日期之间的日期差进行判断。
如果历史快照带有准确的采集时间戳且数据完整,可用于较粗粒度的研究。对交易执行敏感的测试通常还需要历史报价或事件级数据、买卖价差假设,并采取措施避免前视偏差。
通常不是。未平仓量一般按日计算和发布,因此要单独标注其数据日期,不能与盘中成交量、报价和逐笔成交共用同一“实时”口径。
偶尔监控期权链时,REST 可以满足需求;对执行时效敏感的工作流通常需要流式更新,并用 REST 快照完成初始化和故障恢复。两种方式都应按同一数据源时间戳进行实测。
原因可能包括标的价格、利率、股息、剩余期限口径、定价模型、平滑方法或报价过滤规则不同。比较之前应先保存计算时间和方法说明。
应使用同时点的买卖报价、可成交数量、报价年龄、价差、延迟、滑点和无法成交结果。把所有订单都按中间价成交,会明显高估许多当日到期策略。